1. 營運低迷,獲利大幅下滑:
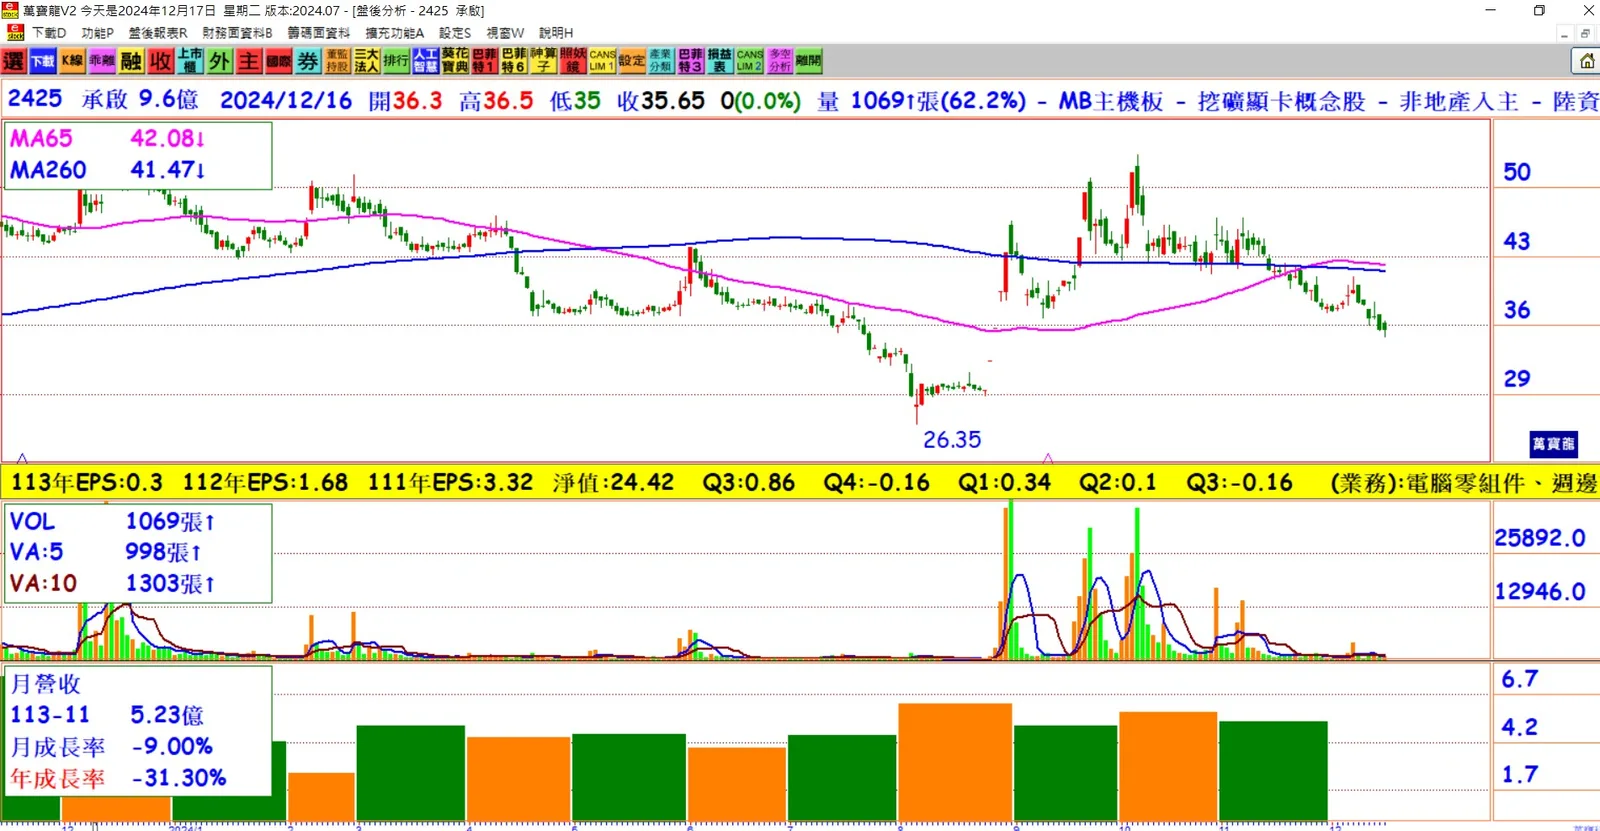
今年前三季,承啟稅後純益僅為0.27億元,每股純益(EPS)為0.28元,年減超過八成,主要受中國消費市場復甦動能放緩及顯卡市場低迷影響。
2. 高階主機板業務逐步回溫:
承啟專注於高階主機板產品線,預期明年第一季,隨著輝達(NVIDIA)RTX 50系列顯卡平台的推出,將帶動高階主板業務回升。
3. AMD平台布局擴展:
承啟已切入超微(AMD)架構的高階主板與工作站產品線,並針對AM5系列及TRX 50工作站系列進行開發,拓展新的產品市場。
4. 電源供應器業務新突破:
承啟去年成立電源研發處,並推出3,200W電源供應器CRPS,預計明年下半年取得鈦金及相關安規認證後,將對營收貢獻帶來正面影響。
5. 受中國市場影響,業務回升需時間:
中國市場的PC及電競市況回升動能疲軟,導致營運放緩,但隨著遊戲《黑神話:悟空》及寬鬆貨幣政策帶來的利好,板卡業務逐步回升。
6. RTX 40系列供應挑戰影響營運:
RTX 40系列的中高階顯卡持續供不應求,且匯損影響營運,承啟對全年營運動能保持保守態度。
7. 高階主板研發中心成果:
承啟兩年前設立高階主板研發中心,專注於高毛利產品線,除英特爾平台主機板外,亦積極拓展工作站級產品線,提升產品多樣性。
8. 電源供應器產品拓展ODM市場:
承啟針對ODM-Direct伺服器市場布局,並已開發3款機型,預計明年下半年將逐步放量並貢獻營收。
結論:
雖然承啟今年前三季面臨市場挑戰,營運低迷,但公司積極布局高階主板及電源供應器市場,並且未來將隨著新產品的推陳出新逐步回升。隨著輝達RTX 50系列顯卡的新品周期展開及電源供應器業務的進一步發展,承啟有望重回成長軌道,並為未來的營收增長打下基礎。