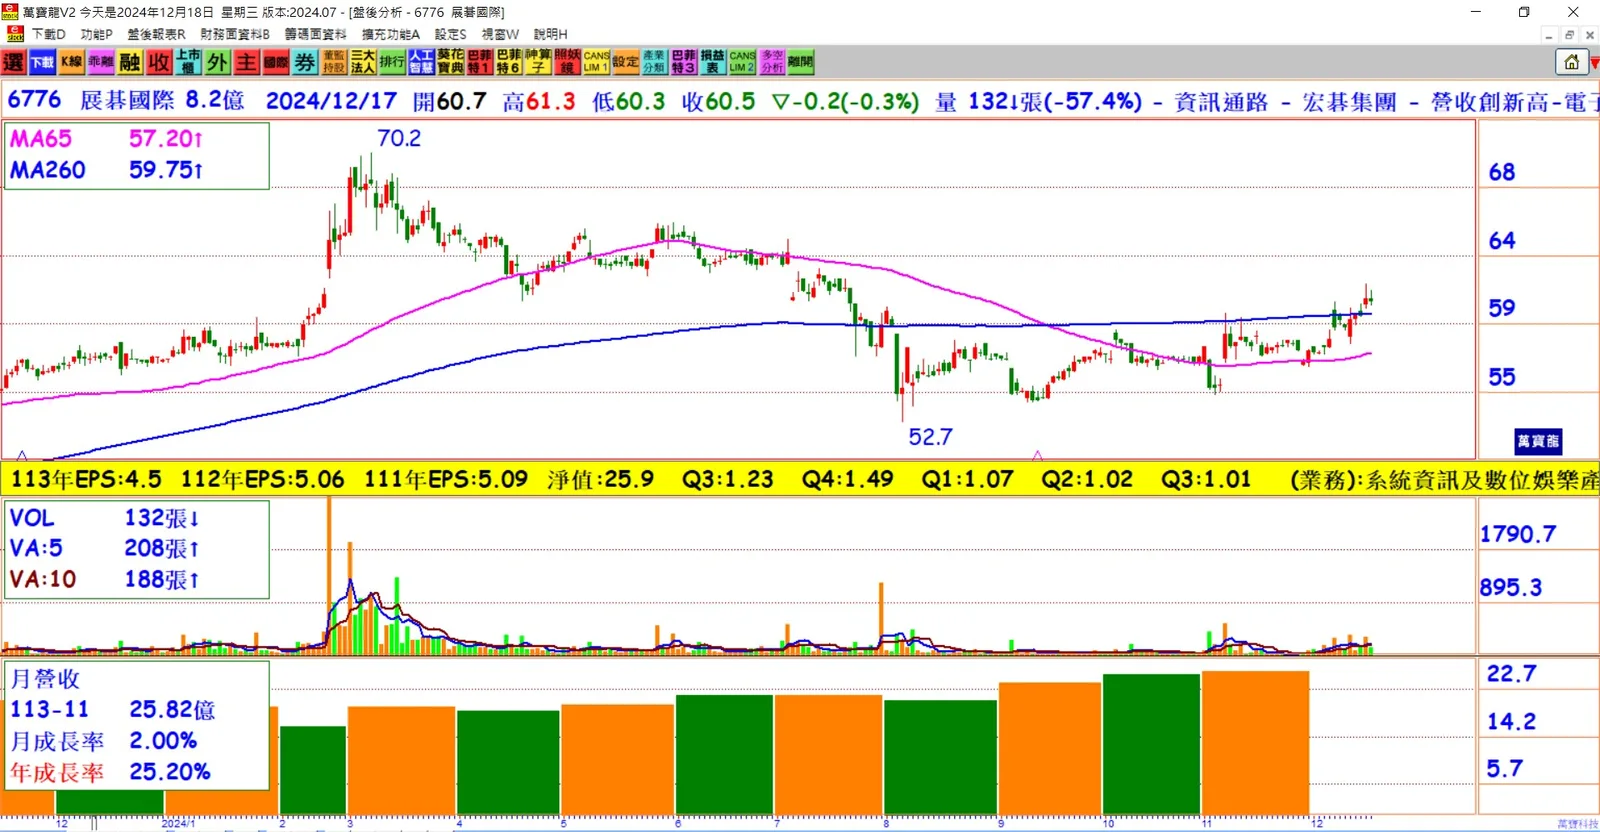
代理品牌擴增:展碁國際(6776)今年代理品牌及產品線增加,營收逐季提升。
AI需求帶動:AI需求推動資訊軟體相關業務增長,第三季毛利率超過7%,為近一年半高點。
前三季營收與獲利:累計前三季合併營收達181.18億元,稅後純益2.52億元,每股稅後純益3.09元,表現優於疫情前各年度。
家電代理業務成長:展碁積極擴展代理品項,爭取電商平台供貨權,並在工控產品線布局取得成果。
新代理品牌:新納入代理的小米、ANKER(安克創新科技),以及即將推出新機的任天堂Nintendo Switch,預期將為明年營運帶來正向影響。
夥伴經濟策略:轉投資的博瑞達(6972)已於11月底興櫃,近期再投資電子零件通路商捷毅國際,預期本業與投資並進,為明年營運增添動能。
PC及周邊產品代理業務增長:下半年PC(含筆電)、消費性顯示卡等產品代理業務增長,商用PC端因取得聯想產品代理及蘋果PC專案出貨成長,帶動電腦周邊相關業務升溫。
雲端軟體服務增長:受惠AI應用推動,微軟訂閱式軟體與Adobe代理銷售增長,系統整合業務也有所提升。
結論:展碁國際透過擴展代理品牌、強化產品線布局,以及夥伴經濟策略,成功提升營收與獲利。AI需求的增長進一步推動資訊軟體相關業務發展,預期明年在新代理品牌的助力下,營運將持續向上。