1. 第四季營收增長:
台表科第四季營收預計較第三季增長5%至6%,主要受益於中國大陸家電補貼政策,帶動TFT相關業務需求回升。
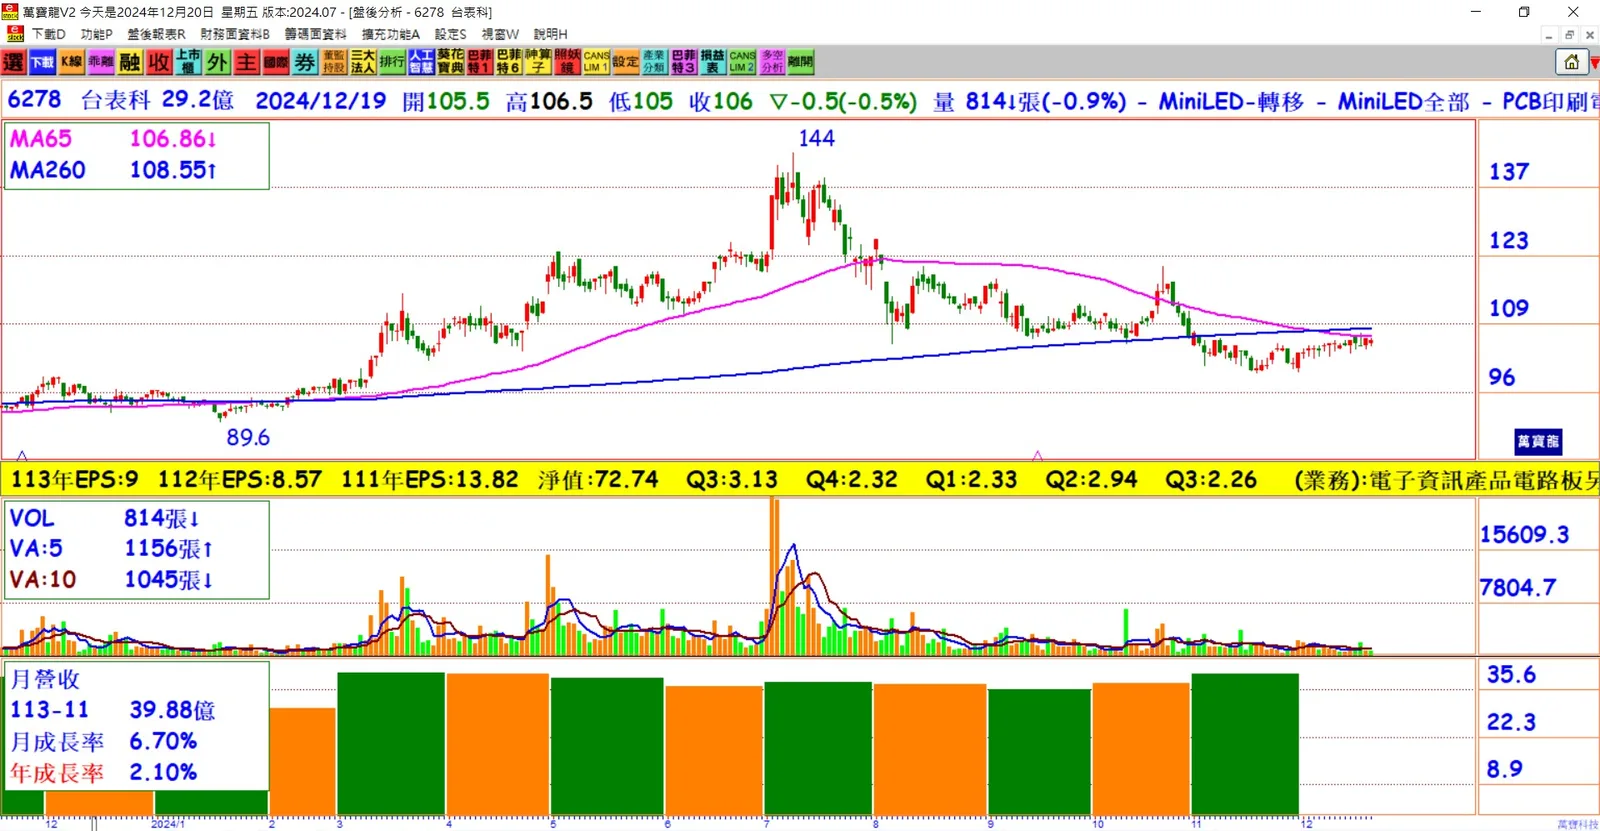
2. 前三季財務表現: 截至前三季,台表科營收達334億元,年減2.62%;每股稅後純益(EPS)為7.53元,法人預估全年EPS將優於去年的8.57元。
3. 毛利率提升: 前三季毛利率提升至12.91%,並朝13%至13.5%邁進,主要因折舊費用減少及出貨結構調整所致。
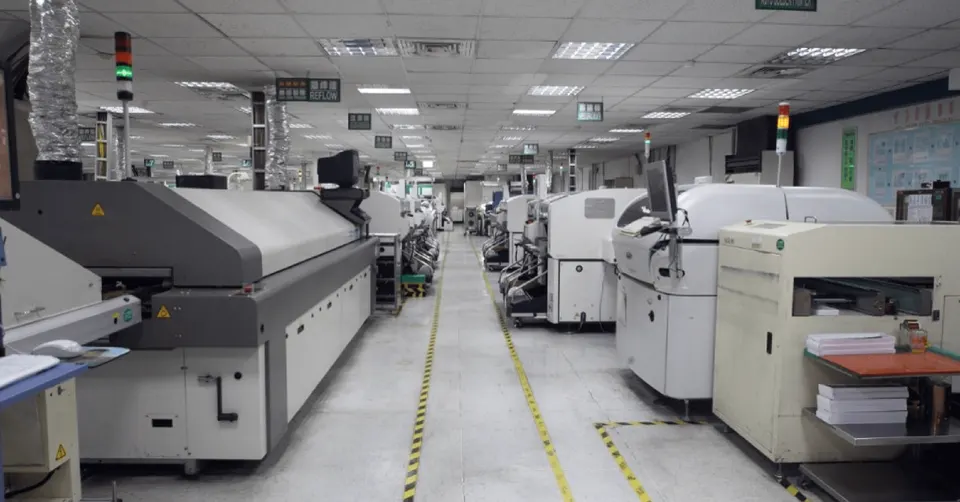
4. 產能布局擴展: 目前擁有230條SMT產線,主要分布在中國大陸、台灣、印度、墨西哥和越南。明年計劃在印度新增4條產線,越南新增3條,以承接5G網通及車用產品訂單。
5. DDR模組業務前景: 預計明年DDR5模組出貨將成為主力,營收占比提升至10%,隨著DDR5滲透率提高,帶動相關應用需求增長。
6. 車用產品成長: 因車用市場需求增加,特別是車輛螢幕使用量提升,以及中國客戶訂單增多,車用產品營收占比持續擴大。
7. 印度二期廠進展: 印度二期廠預計明年第二季試產,將接獲更多網通產品訂單,營收占比可望達到5%以上。
8. 明年成長動能: 整體而言,明年主要成長動能來自DDR模組、車用產品,以及印度二期廠的投產,法人預期明年獲利結構將優於今年。
結論: 台表科在多元產品線的推動下,第四季營收持續增長,全年獲利有望超越去年。隨著產能擴展及新產品導入,明年成長動能強勁,獲利結構將進一步優化。