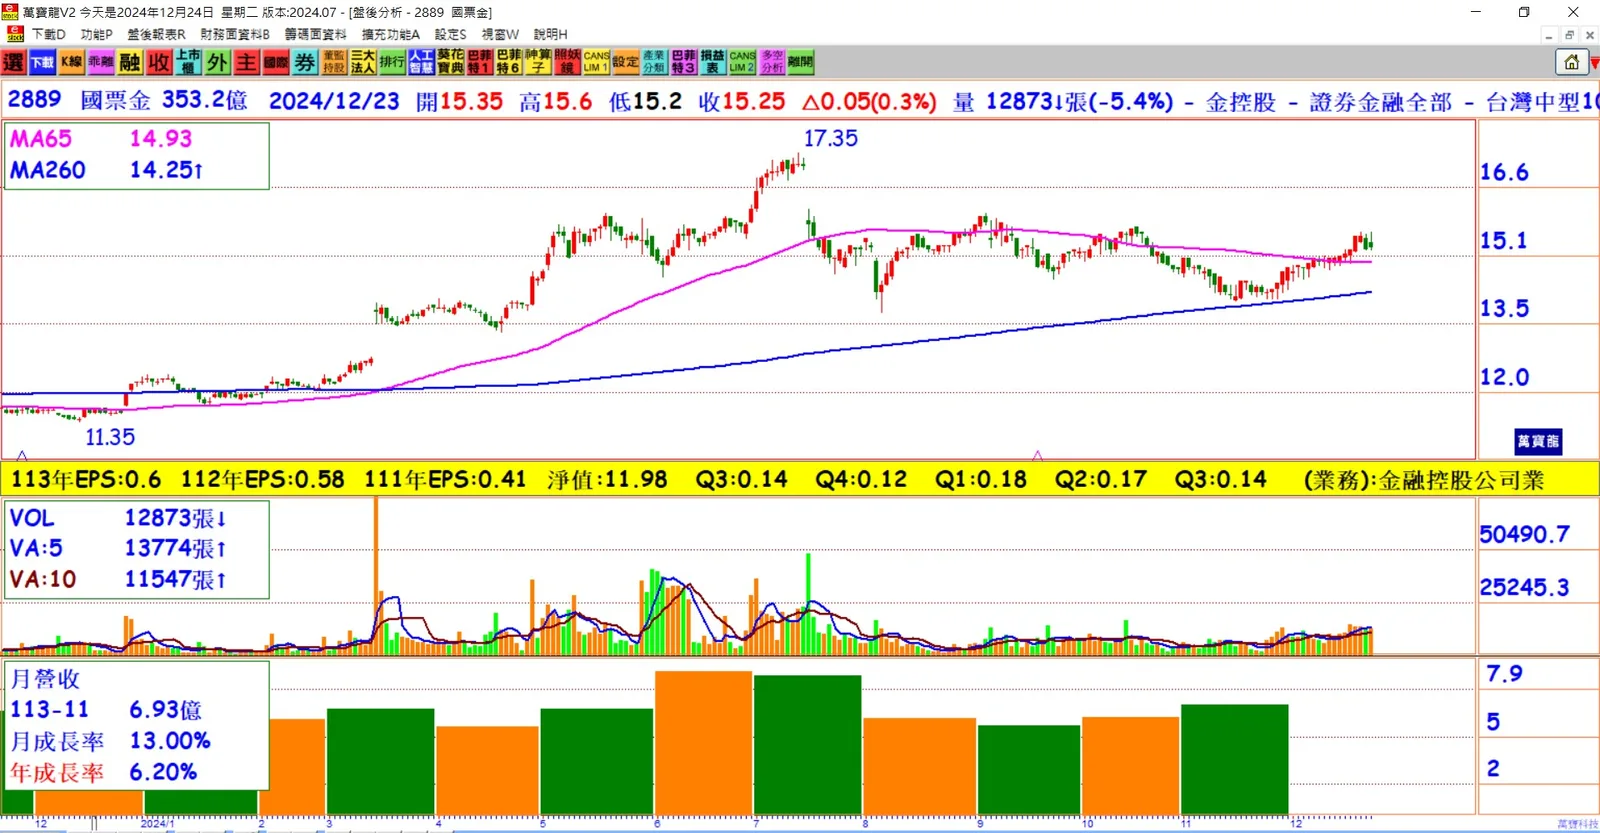
2024年前11月財務表現: 國票金控(2889)2024年前11月稅後純益約20.13億元,較2023年同期的18.44億元增長約9.14%,年化ROE(股東權益報酬率)5.21%,每股淨值11.91元,每股盈餘0.57元。
子公司獲利成長: 國際票券及國票證券稅後純益分別為15.61億元及14.67億元,年成長各為2.52%及50.57%。
國際票券業務: 國際票券因票券業務持續衝刺業務收益增加,下半年聯準會共降息4碼,外避債買賣利益增加,外幣RP成本顯著下跌,11月單月債券業務獲利回升。
國票證券業務: 國票證券因股市交易市場日均量較去年同期高,經紀業務手續費收入和融資利息收入增加,獲利較去年同期成長50.57%。
國票創投與國旺租賃: 國票創投因上市櫃股權投資評價因基期比較,今年前11月獲利較去年同期減少1億515萬元;轉投資國旺租賃因中國大陸景氣不佳,獲利呈現衰退。
股利政策: 國票金控過往股利多維持穩定的配發率,歷史平均盈餘分配率約在7成~7.5成之間,若無其他大額支出應有望維持歷史股利配發水準,但最終仍需待股東會決議確認。
國內景氣分析: 國內景氣持續呈現「內熱外溫」格局,房地產市場的熱度推高通膨,促使央行採取信用管制措施,對不動產授信業務造成壓縮,但同時提升授信利差。
債市操作影響: 聯準會降息後債券殖利率不降反升,貨幣市場短期利率受影響,對票券業資金成本有改善作用,且能直接反映在損益表上;對長期債券影響則是評價波動,若波動過大,可能削弱資產負債表的健康性。
結論
國票金控在穩健成長和穩定股利政策的背景下,展現出強勁的成長動能。隨著市場需求的增長和技術的進一步推進,國票金控有望在未來取得更大成就。