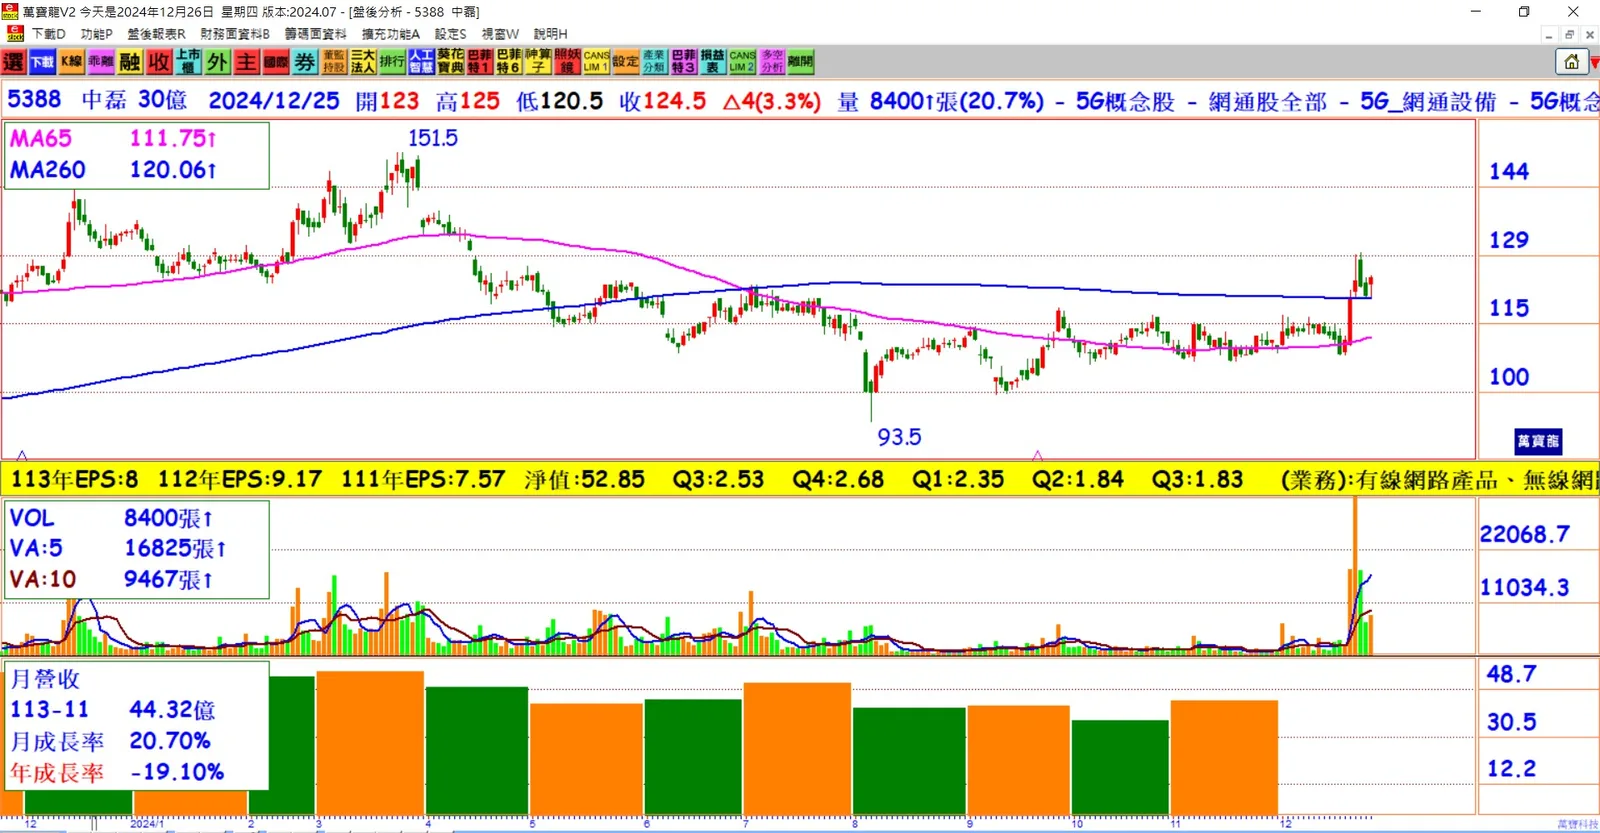
第四季營收預期: 受北美客戶營運趨緩且去化庫存影響,中磊(5388)第四季營收可能較第三季小幅降溫,呈現逐季遞減表現。
明年營運展望: 預期明年開始,被動光纖接取設備、WiFi 7出貨將回溫,加上大陸品牌TP Link路由器可能面臨美國銷售禁令,中磊將受惠,營運可望重回成長軌道。
今年營運表現: 由於歐洲及美國市場陷入庫存去化階段,前三季營收呈現逐季下滑,雖然南亞市場表現相對突出,但整體營運仍受到客戶調節庫存影響。
主要產品線規劃: DOCSIS 4.0 CPE(用戶端設備)隨著IoT普及,明年出貨將續看成長。同時,WiFi 7市場滲透率快速增加,預期明年全球先進市場中,WiFi 7的普及率將持續快速提升,對中磊營運具實質助益。
產能布建: 隨著地緣政治影響,中磊目前產能配比中,菲律賓占比約三成以上,印度產能比重約20%,台灣和墨西哥則約10%。
銷售比重: 目前中磊主要銷售仍以北美為主,占比達65%;其次是南亞及日本,合計銷售占比已逼近三成,較去年顯著成長,歐洲目前仍在二成以下。
毛利率提升: 中磊今年積極調整產品組合,全力拉升毛利率,第一季毛利率17.34%、第二季17.66%,預期第三季及全年平均毛利率有機會維持在17%以上,相對去年全年毛利率16.4%。
結論
中磊在WiFi 7市場滲透率快速提升和地緣政治影響下,預期2025年營運將重回成長軌道。隨著市場需求的增長和技術的進一步推進,中磊有望在未來取得更大成就。