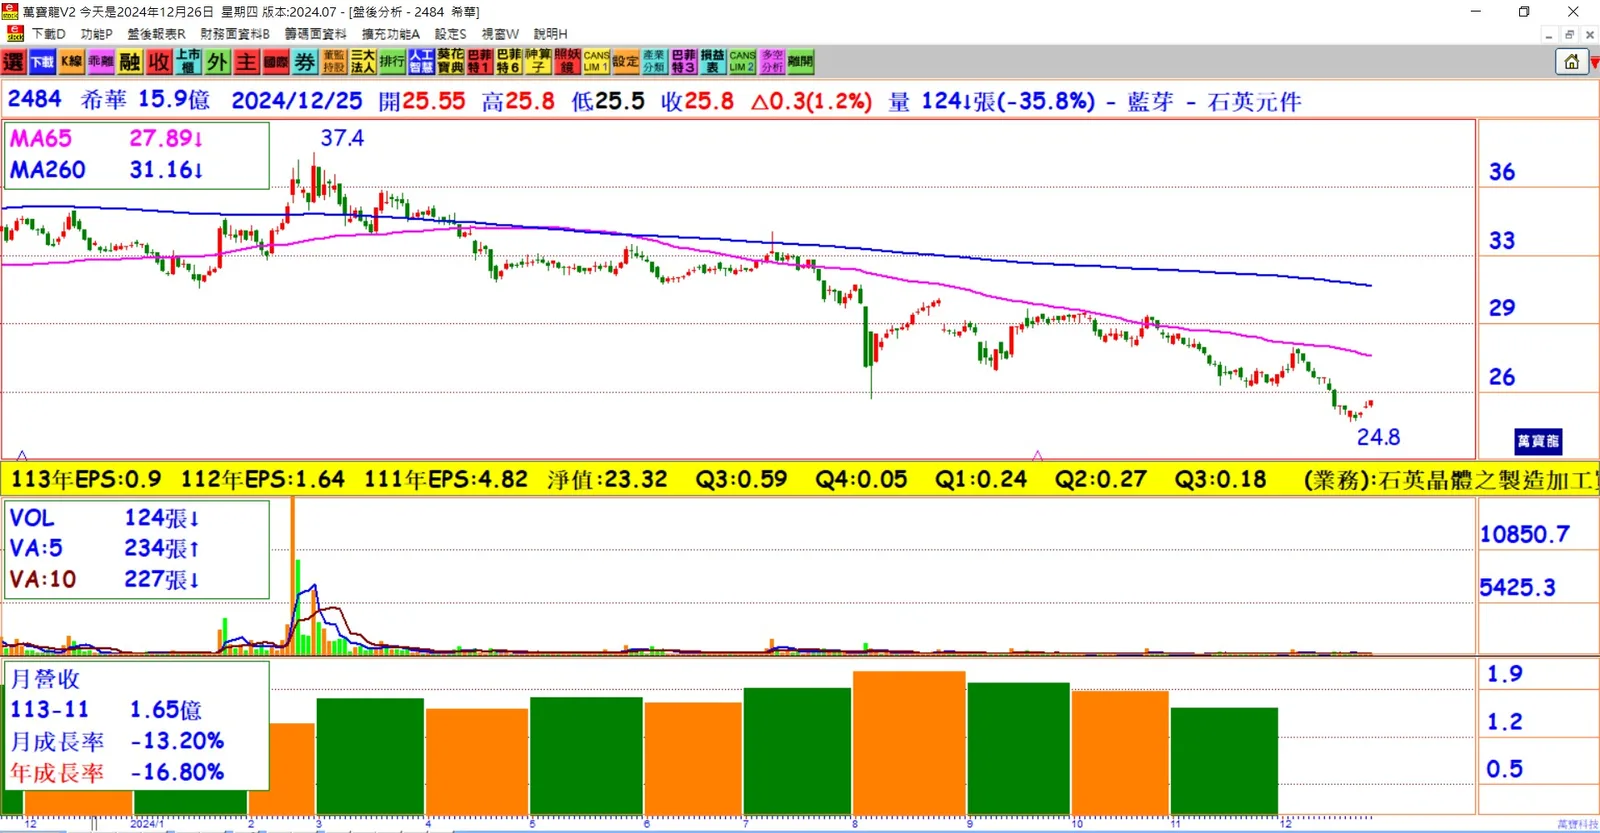
今年營運表現不如預期: 受終端客戶去庫存時間拉長、價格承壓等因素影響,頻率元件廠希華(2484)今年營運表現不如預期。
EMS業務谷底: 希華表示,EMS業務今年已是谷底,明年有望成長5~10%。
網通業務成長: 網通業務在WiFi 7帶動下,預期明年也將有5~10%成長。
手機、PC、穿戴式產品銷量增加: 手機、PC、穿戴式產品銷量繼續增加,預期明年整體營運將優於今年,營收有機會繳出個位數成長表現。
前三季財務表現: 希華今年前三季累計營收為16.5億元,年減7.2%,營業利益7,796萬、毛利率20.1%,每股稅後純益(EPS)0.69元。
產品結構: 網通占40%、IoT/穿戴裝置占21%、手機通訊占15%、電腦/消費性電子產品占20%,車用占4%;區域營收部分,台灣占30%、歐洲24%、中國16%、美國11%、日韓8%,全球EMS服務占10%。
明年營運展望: 希華預期2025年全球EMS業務有5~10%成長空間,網通業務受益WiFi 7的滲透率增加,預期也將有5~10%成長。
手機、穿戴式和PC產品銷量: 希華指出,今年銷量已比去年增加10~15%,預期明年銷量也有望成長約5%。
結論
希華在2025年預期營運回升,受益於WiFi 7的普及和手機、穿戴式產品銷量增加,營收有望繳出個位數成長表現。隨著生產效率提高和成本下降,希華的獲利也將有所提升。