印尼新廠投產: 旭源(8421)印尼新廠預計2025年第一季投產,產能比舊廠增加2成,搶攻印尼及東協市場。
巴西廠業績增長: 巴西廠業績穩定增長,加上台灣嘉義廠設備升級,整體接單能力變強,2025年營收年增率可望優於2024年。
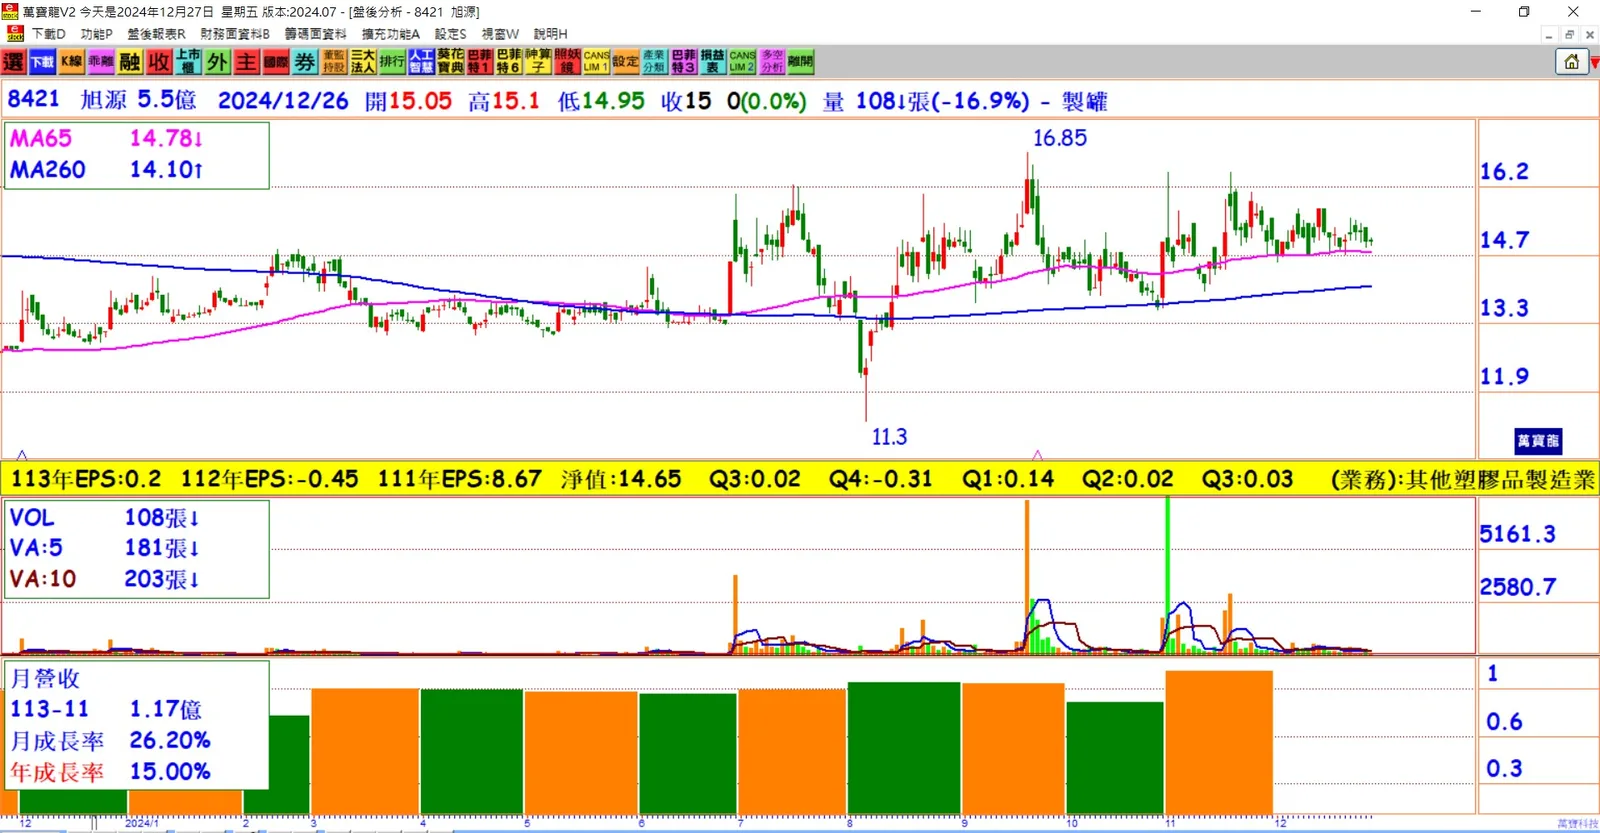
前三季財務表現: 旭源前三季EPS為0.19元,擺脫去年虧損的局面;前11月合併營收11.28億元,年增4.25%。
毛利率及營業利益增長: 旭源2024年毛利率及營業利益增長主因是經營策略非以擴大營運規模為導向,營運結構調整,保留毛利較具競爭力之客戶及產品,並持續優化製程設備,增加自動化生產,減少生產人力依賴。
營業利益及毛利率: 前三季營業利益0.38億元,毛利率從去年同期的16.87%增至19.87%。
海外布局: 旭源原本在印尼租地設廠,但因廠房老舊,無法爭取到國際大廠訂單,遂購地建新廠,預計2025年第一季完工。
結論
旭源在印尼新廠投產和巴西廠業績增長的背景下,營運持續成長。隨著市場需求的增長和技術的進一步推進,旭源有望在未來取得更大成就。