車用偏光片營收比重: 力特(3051)已經轉型成為車用偏光片供應商,年底車用偏光片的營收比重上看8成,帶動毛利率走高。
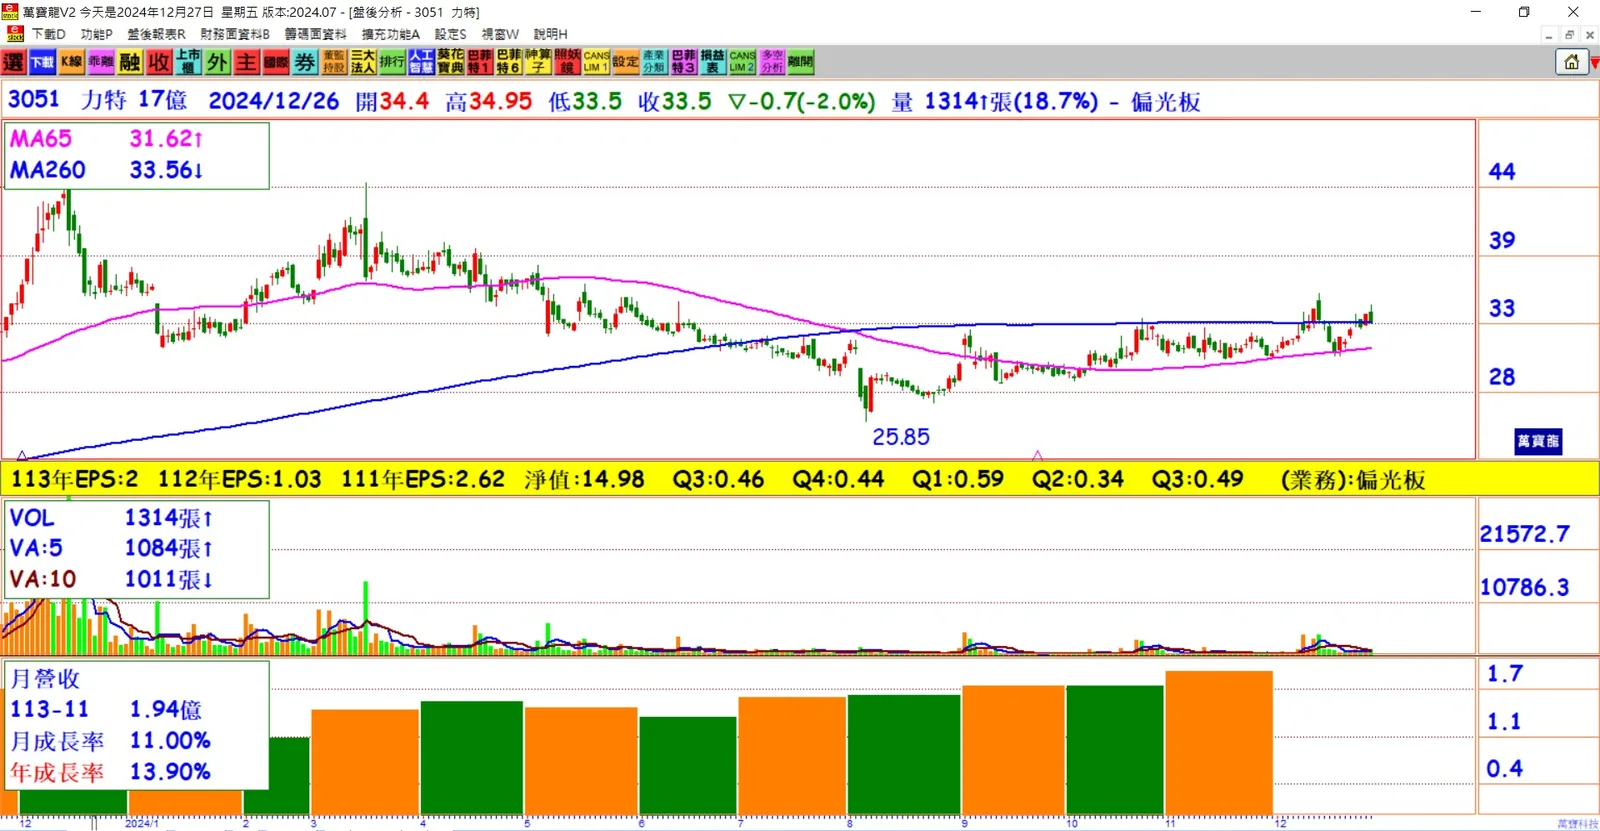
11月營收新高: 11月營收1.94億元,年成長13.9%,寫下24個月以來的高點,預期12月營收也在高檔。
前三季財務表現: 前三季毛利率拉升到35.68%,營業利益約2.28億元,年成長234%,稅後純益約2.37億元,年成長137%,每股稅後純益約1.41元。
高股息政策: 力特連續五年穩定獲利,今年獲利明年將維持高股息政策。
產品組合: 車用偏光片占營收比重,去年第三季開始大幅爬升,今年第三季達77.7%,第四季比重達到78%以上,單月比重甚至突破8成。
全球供應商地位: 力特成為全球主要車用偏光片供應商之一,與日東、住友並列,業績貢獻穩定,毛利率明顯提升。
新產品佈局: 力特投入AR/VR、HUD抬頭顯示器及偏光眼鏡等高毛利產品,期望未來成為公司的明星產品。
多元化發展: 力特追求多元化,投資開發電漿醫美產品及資安晶片公司,期望未來1、2年能夠開花結果。
結論
力特在車用偏光片營收激增的背景下,營運穩定成長,預期未來將持續推動高毛利產品及多元化發展,取得更大成就。