市場擔憂言過其實:摩根士丹利證券分析師詹家鴻指出,市場對世芯-KY的理想汽車與亞馬遜專案擔憂過度,無損其2025、2026年的獲利成長性。
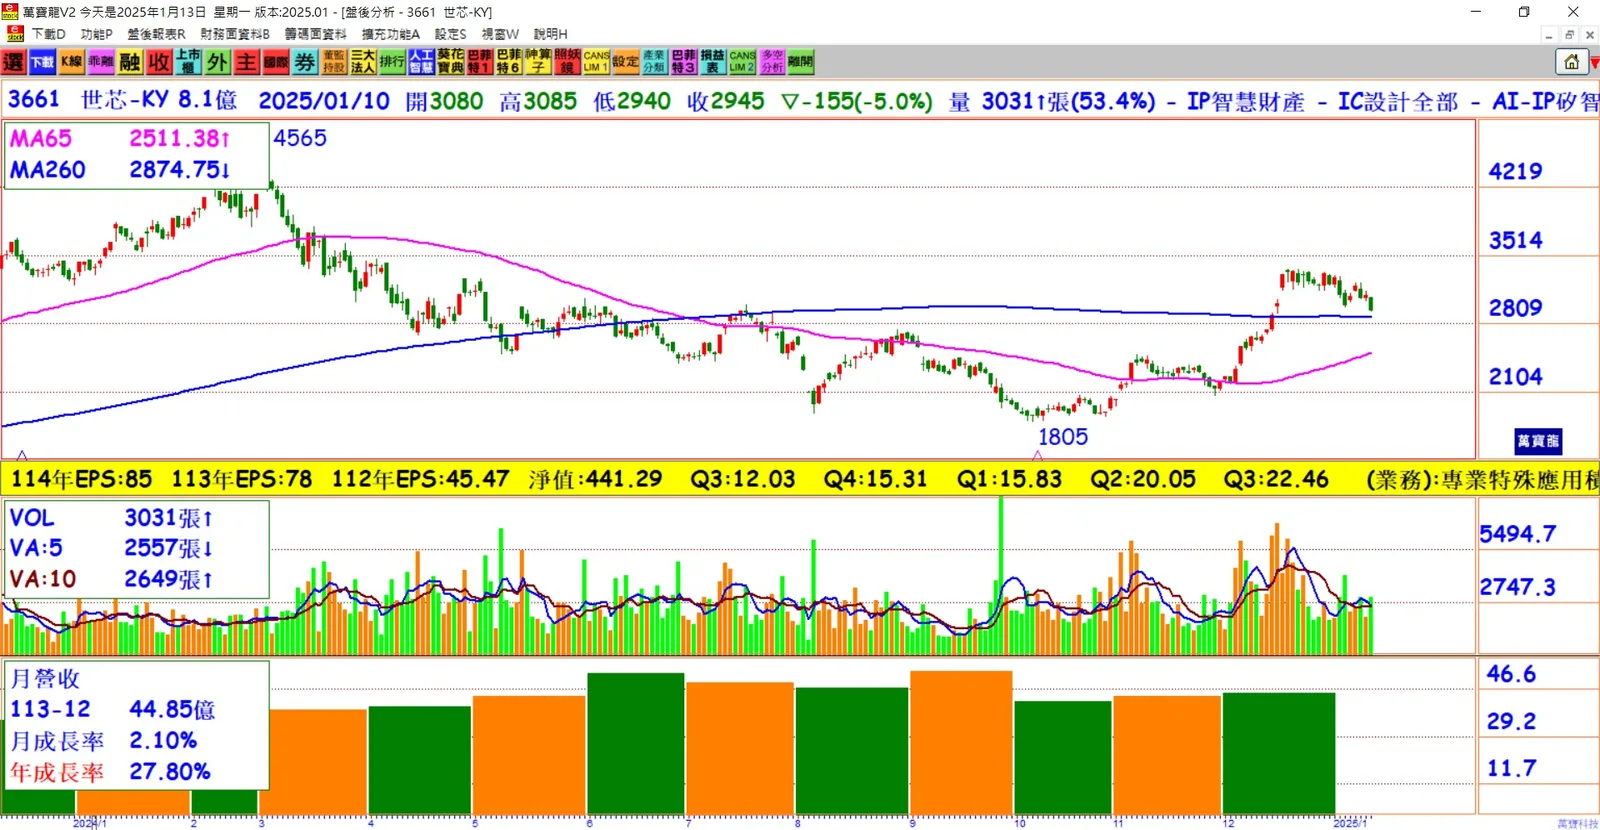
股價回檔創買點:世芯-KY股價從去年底的2,000元左右飆升至3,375元,近期回檔至2,945元,反而創造出買點。
後端設計服務具競爭力:詹家鴻強調,世芯-KY的後端設計服務具競爭力,與台積電、IP供應商、AI客戶有穩固合作關係。
台積電協助AI專案:台積電正在與大陸客戶檢視AI半導體專案,特別是採用CoWoS先進封裝的大尺寸晶片。
理想汽車高端自駕晶片:理想汽車的高端自駕晶片尺寸超過300mm²,需要美國商務部批准才能運往大陸,預計很快恢復生產。
低階自駕晶片設計:理想汽車考慮為主流車型設計另一款低階自駕晶片,亦採用5奈米製程,預期2026年將帶來額外營收。
AWS專案疑慮釋疑:部分投資人對AWS專案的224Gb SerDes IP來源存疑,大摩指出該IP可能來自新思科技。
Trainium3晶片量產:世芯-KY預計於農曆年前後完成3奈米Trainium3晶片設計,2025年底進入量產,2026年營收預計達15億美元。
結論:世芯-KY在半導體產業中具備強勁的競爭力,未來幾年內有望持續成長,成為投資者的首選。