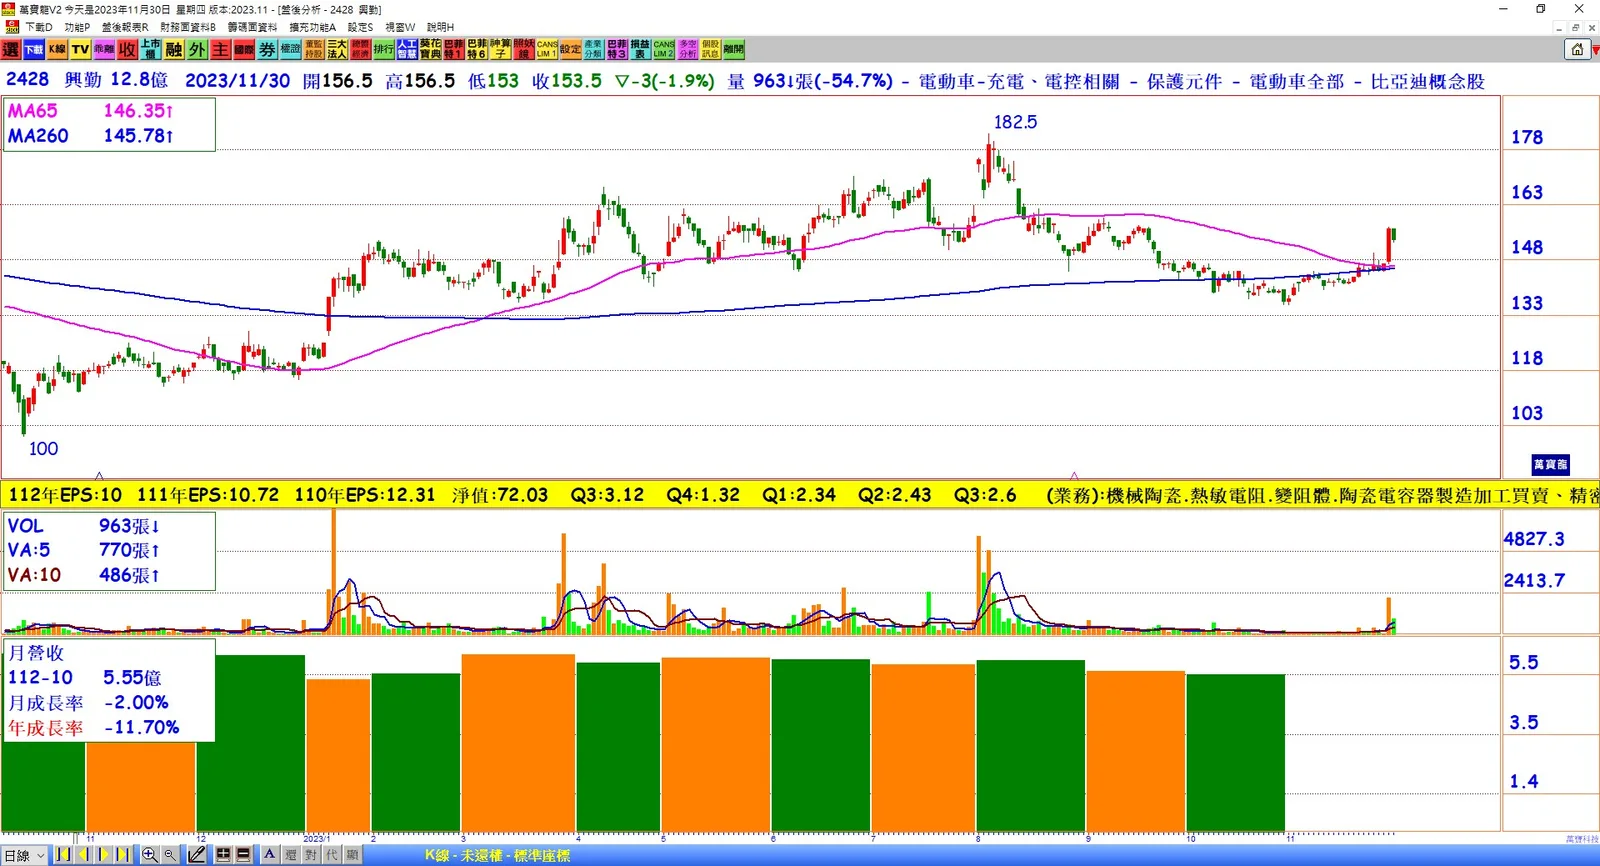
1. 新案投入生產: 興勤(2428)預計明年營收將有所提升,主要來自於新案在2023年的投入生產,尤其是在車用和儲能領域。公司表示,這些新案預計在明年放量,有機會帶動興勤擺脫連續兩年的營收衰退,重返成長軌道。
2. 獲利狀況: 興勤已連續三年獲利逾1個股本,今年前三季每股稅後純益為7.37元,表現優於被動元件族群。公司表示,新案的發酵將是2024年營收成長的主要動能。
3. 新廠啟用: 興勤於今年9月啟用的楠梓三廠已開始量產,提供產能後盾。儘管由於疫後復甦緩慢,預計該廠明年不會滿載運轉。
4. 預估營收成長: 法人預估,由於第四季客戶盤點的因素,興勤第四季單季營收將略少於第三季。然而,2024年營收有望年增約8%,並有機會挑戰歷史新高紀錄。
5. 產品組合穩固: 興勤統計顯示,2022年電源應用佔營收25%,家用及照明應用占19%,3C產品達18%,醫療及其他合計占18%,車用約12%,工業相關佔8%。公司預估,到2025年,電源類應用比重將上升至30%,穩居第一大類應用,車用和工業應用則分別達到18%和12%。
結論:興勤展望2024年營收將迎來高個位數百分比的成長,主要受惠於新案在車用和儲能領域的量產。公司強調其營運表現穩健,並在2024年上半年謹慎樂觀,預計在明年下半年實現全面的成長動能。