1. CPO技術發展: 上詮(3363)以其矽光子及共同封裝光學元件(CPO)技術,致力於降低能耗並滿足高速傳輸需求。該公司已密切合作並配合國際大廠的量產時程,以取得在CPO市場的領先地位。
2. 主要市場及轉型: 截至2023年第三季,上詮的美國營收占比達69%,主要來自電信需求,尤其是電信標案。為因應季節性因素,上詮進行轉型,跨足CPO封裝業務,並在AI趨勢帶動下,致力於滿足伺服器需求的高速交換器。
3. CPO技術應用與未來趨勢: 部分400G/800G已採用CPO技術,未來隨著傳輸速度提升,800G技術將迭代至1.6T,並需要採用矽光封裝方式的CPO結構。未來光學封裝將從傳統的分離式元件轉向高度整合的集成式PIC(光電轉換IC)。
4. 合作與展望: 上詮已展開與國際大廠的合作研發,專注於「光通道與IC連接」技術。該公司預計將根據合作夥伴的量產時程,取得市場領先地位。
5. 2024年展望: 對於2024年,上詮營收有望持穩,並在新產品開發和客戶合作方面獲得正向助益。自動化產線的應用被視為對其人力利用和毛利率表現具有正面幫助。公司表達對2024年的審慎樂觀,預期營收獲利有成長機會。
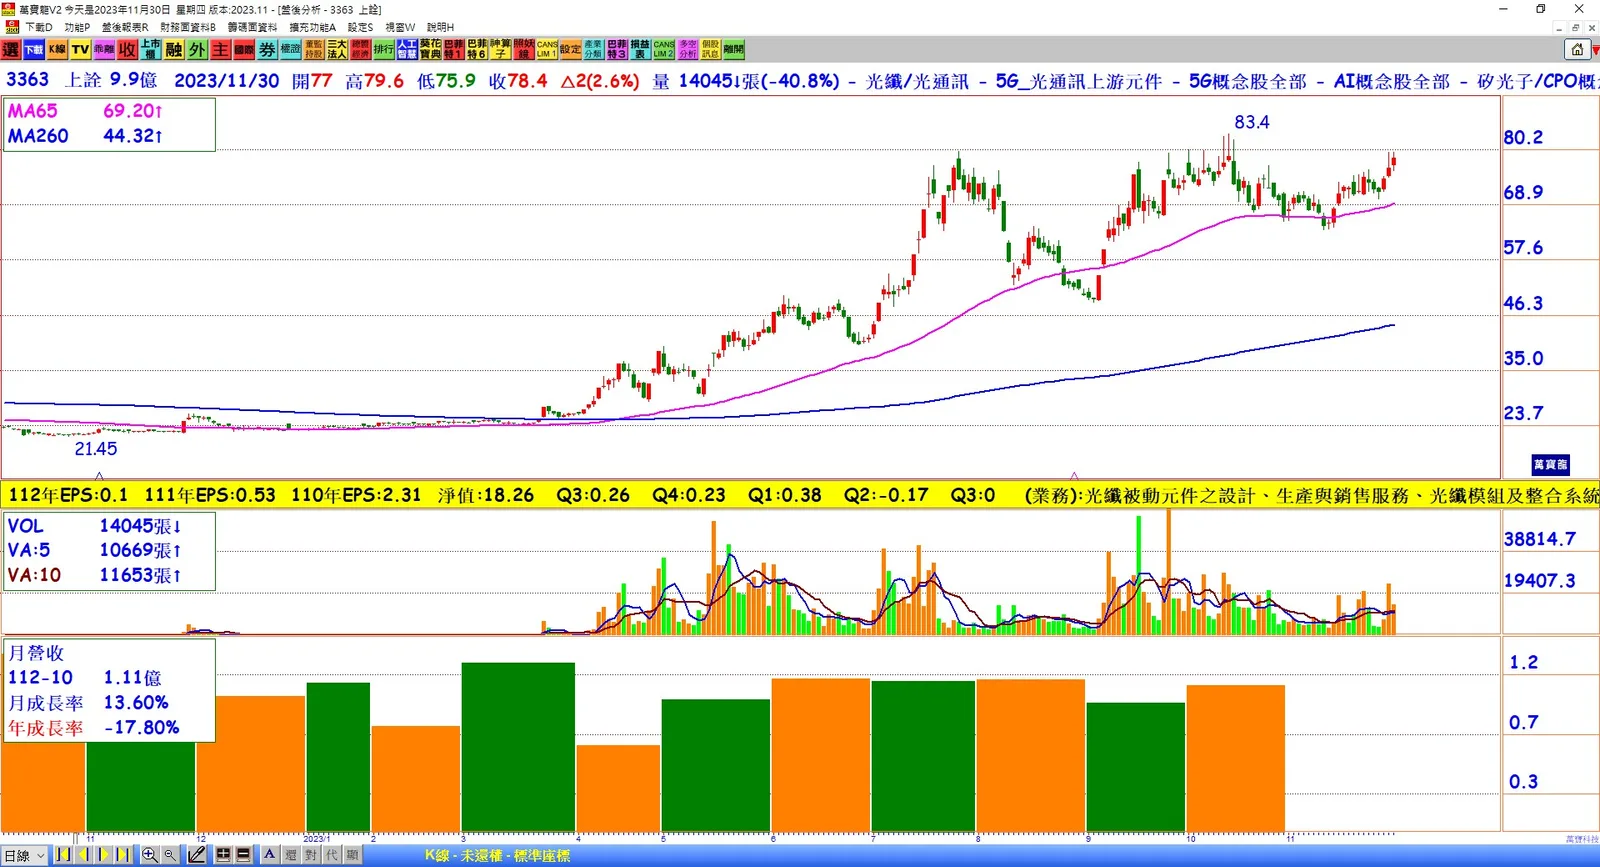
6. 財務表現: 上詮2023年前三季累計營收為9.3億元,年減28%,主要受美國升息及通脹的影響。毛利率為14%,年減5%,受到營收下降的影響。前三季累計稅後純益為1,958萬元,每股稅後純益0.22元。
結論:上詮積極參與CPO技術的發展,透過與國際大廠的合作,致力於在高速傳輸領域取得領先地位。公司對2024年審慎樂觀,預期在CPO市場的投入和自動化產線應用將帶來營收獲利的增長機會。