1. 第一季營收季減 影像感測市場穩定:
采鈺(6789)第一季進入傳統淡季,影像感測器(CIS)市場需求穩定,但微型光學元件受客戶供應鏈調整影響,需求減少,預估營收季減雙位數。
2. 2024年營收創新高 成長動能強勁:
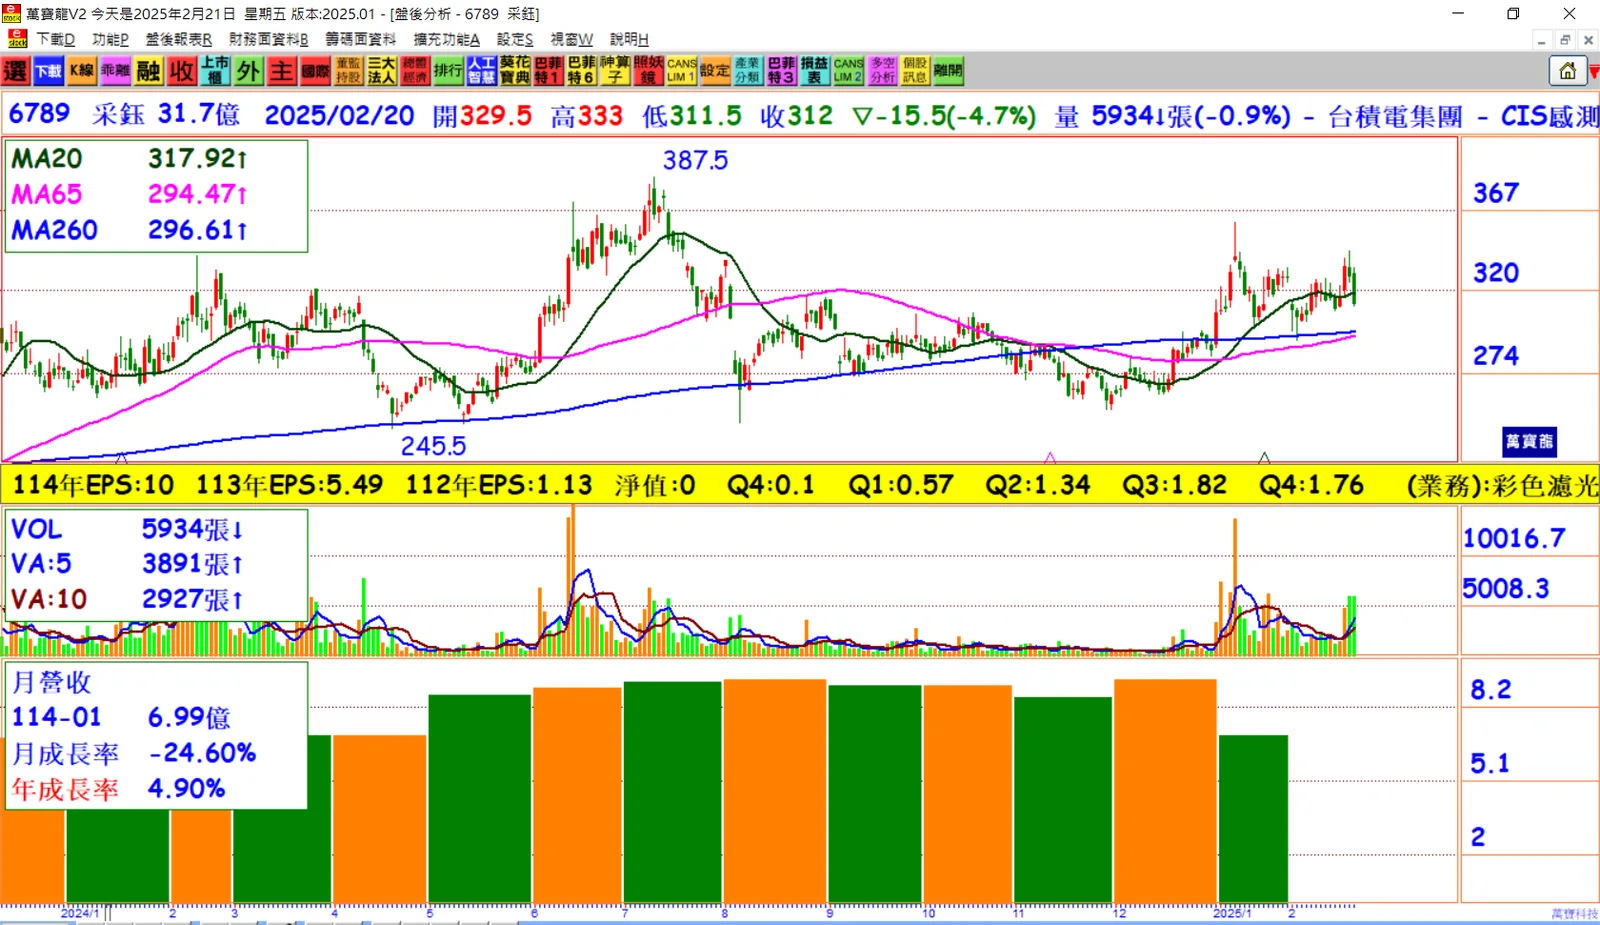
2024年全年合併營收100.02億元,年增38.2%,營業利益20.07億元,年增622%,稅後純益17.39億元,年增388%,每股純益5.49元,皆創歷史新高。
3. 2025年上半年維持平穩 下半年進入旺季:
2025年手機供應鏈因歲休與假期影響,需求季減雙位數,但全年預期穩定。受AI與折疊機帶動,加上中國消費補貼,手機CIS需求持續增長。
4. 車用CIS需求成長率超越手機CIS:
電動車與自駕技術提升帶動車用CIS需求,每輛車使用更多感測器,車用CIS成長率預估將優於手機CIS,成為公司重要成長動能。
5. 龍潭廠全年生產 CIS產能大幅提升:
CIS產能去年已滿載,龍潭廠下半年才加入生產,2025年將全年運作,使整體CIS產出較去年增加,並帶動營收成長。
6. 資本支出倍增 聚焦製程與設備升級:
2024年資本支出3,700萬美元,2025年將倍增至7,000~9,000萬美元,投資於製程技術提升、製造與研發設備擴充,以強化競爭力。
7. 手機CIS技術升級 小尺寸CIS普及化:
采鈺持續研發5000萬及億級像素手機CIS技術,搭配小尺寸像素微縮,提高成本效益,有機會獲得更廣泛採用。
8. 積極發展Metalens與矽光子技術:
與台積電合作開發超穎透鏡(Metalens)技術,聚焦手機感測技術、AI智慧眼鏡及光通訊應用。同時投入光波導與矽光子技術,拓展虛實整合市場。
結論:
采鈺2024年創下歷史新高營收,2025年雖面臨手機市場淡季影響,但車用CIS需求強勁,加上CIS產能提升與技術創新,全年營運仍具成長潛力。隨著資本支出倍增、Metalens與矽光子技術發展,公司未來發展值得期待。