1. 半導體設備供應商弘塑(3131)前瞻: 弘塑是半導體濕製程設備供應商,市場預期2024年將進入交機高峰,並帶動公司營運較2023年成長。
2. 受產業趨緩影響: 弘塑在2023年前三季的營運受到半導體產業趨緩的影響,但市場看好2024年將有明顯的改善。
3. 先進封裝市場擴增: 台積電等先進封裝CoWoS(Chip-on-Wafer-on-Substrate)相關廠商計畫在2024年擴大產能,預計需求將成為帶動弘塑營運成長的主要關鍵。
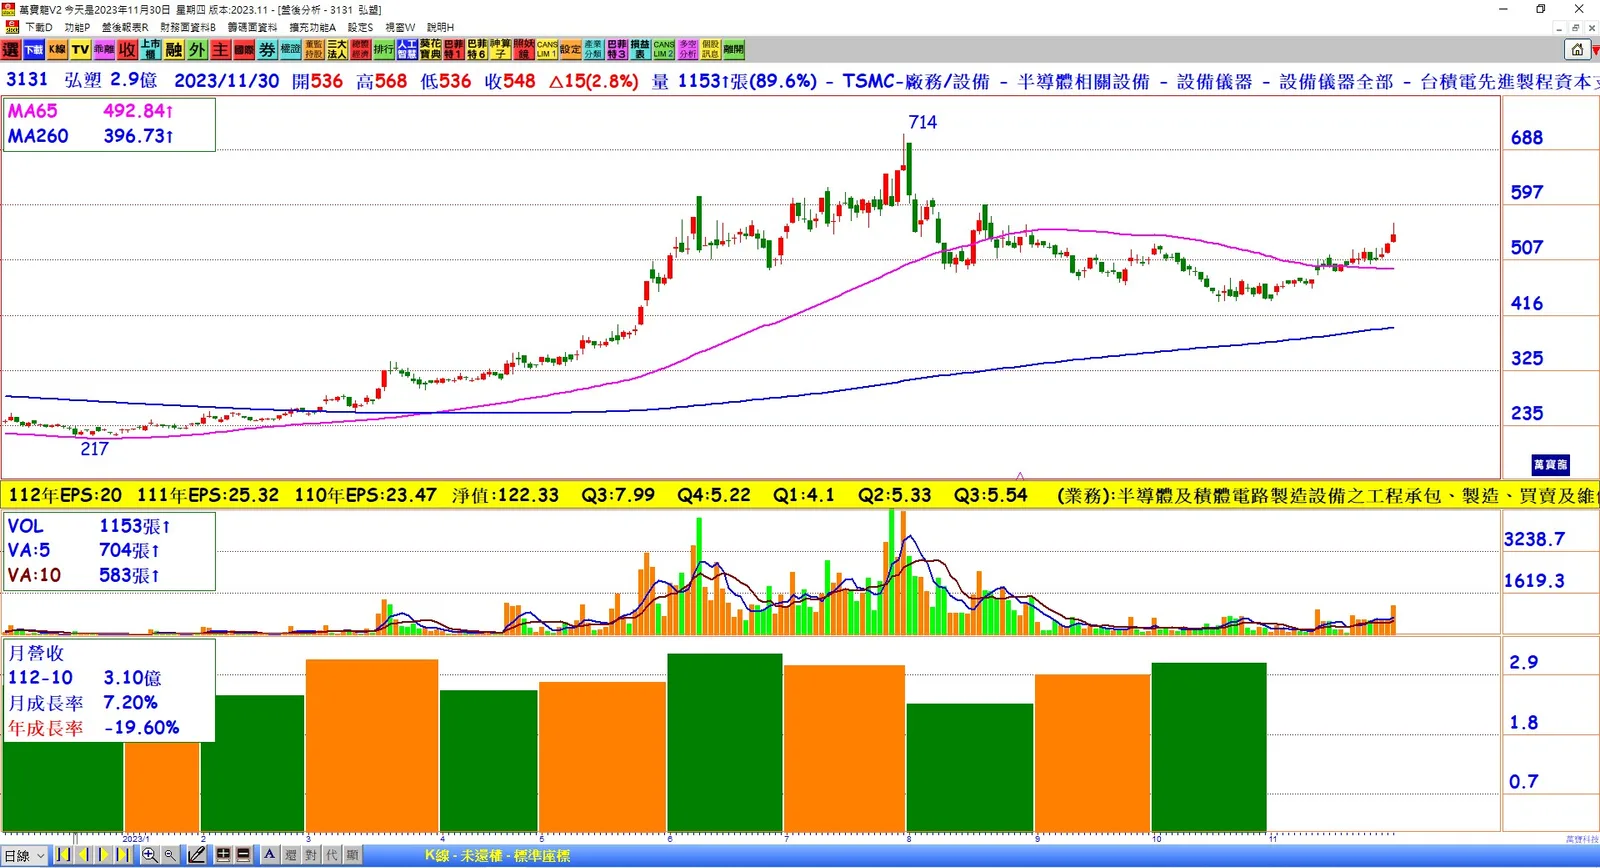
4. 股價表現: 近期弘塑股價自11月初的谷底440元起,持續上漲,截至11月30日已達到568元,短線漲幅超過29%,股價寫下逾三個月的新高。
5. 交機高峰預期: 弘塑的CoWoS相關設備在2023年第四季至2024年預計陸續交機,有望成為公司業績的增長動能。
結論:弘塑作為半導體先進封裝設備廠商,預期在2024年受益於先進封裝市場擴增,股價表現近期持續上揚。公司未來的發展將受到台積電等先進封裝廠商計畫的產能擴增影響,市場對公司營運的預期較為樂觀。