1. 市場樂觀看好明年: 長榮鋼(2211)對明年鋼構市場需求感到樂觀,預期將優於今年,受惠於公共工程、都更、商辦、住宅大樓推案市場的增溫現象。
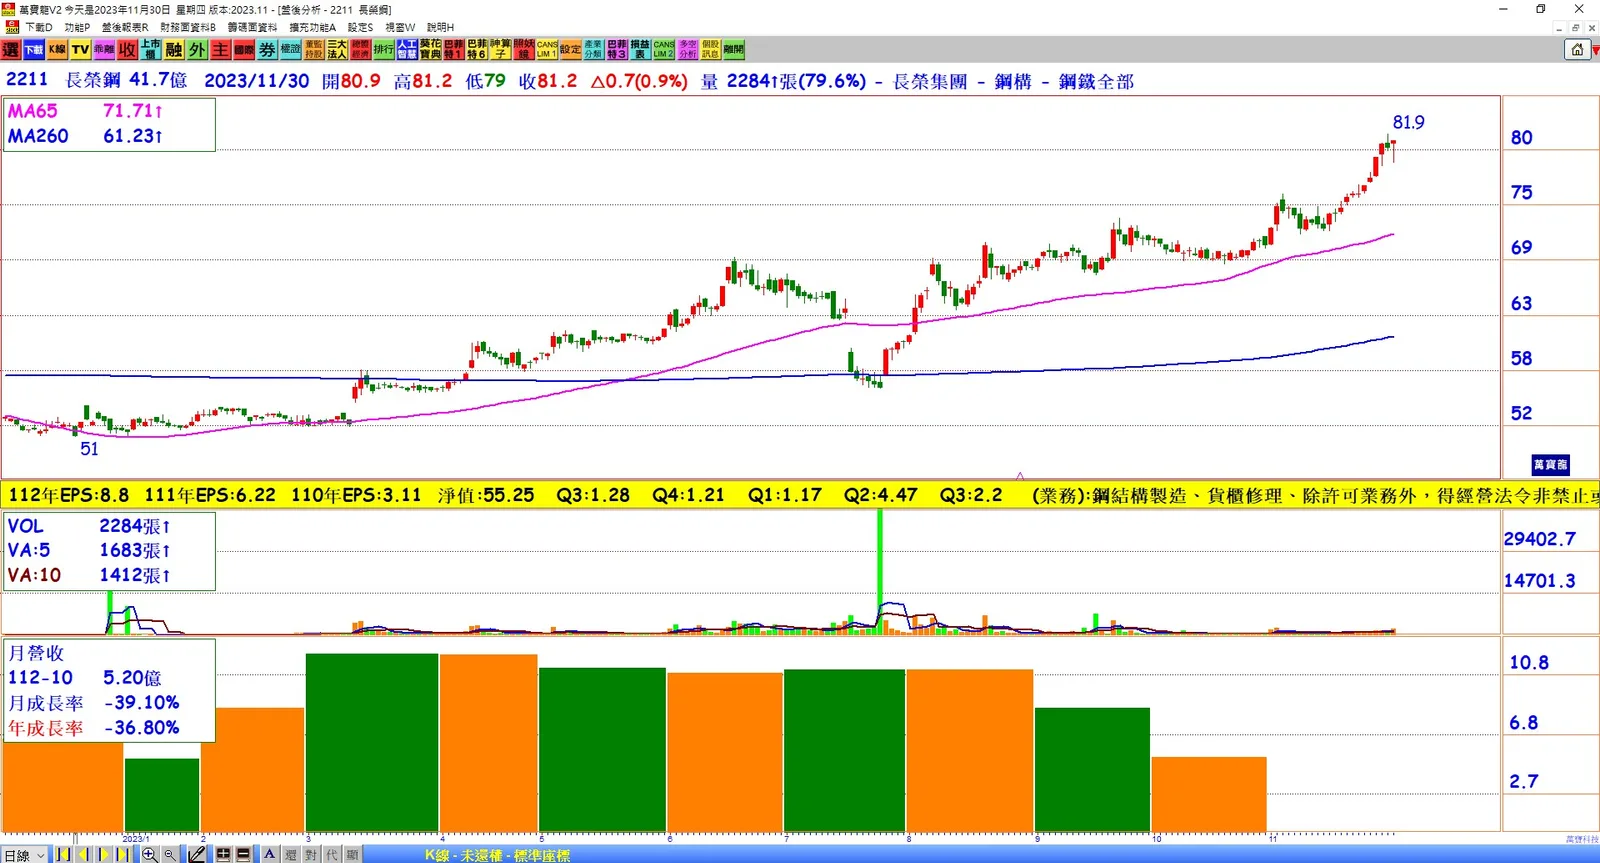
2. 財報表現: 長榮鋼前三季EPS逆勢提升至7.83元,創近年新高。儘管同期營收下滑,但公司受益於轉投資長榮海運高額股息入帳,毛利率飆升至34%,明顯高於去年的25.8%。
3. 訂單狀況: 公司表示,儘管前三季鋼構吊裝量年減23.7%、營收下滑,但目前在手訂單將近25萬噸,且預期明年鋼構的需求將更好,訂單表現有望提升。
4. 景氣展望: 長榮鋼對未來景氣表示樂觀,預期明年鋼構市場的景氣可見度提高,各領域如公共工程、都更、商辦、住宅大樓推案市場都呈現增溫現象。
5. 公司經營多元化: 長榮鋼是長榮集團的一員,主要業務包括鋼構事業,同時還涉及轉投資的欣榮企業、水美工程、榮鼎綠能及長榮海運等領域。
結論:長榮鋼憑藉樂觀的對明年市場的預期,以及公司多元化的業務結構,展現出穩健的財務表現。公司的EPS逆勢成長,並持續保持穩定的獲利,使其對未來營運充滿信心。