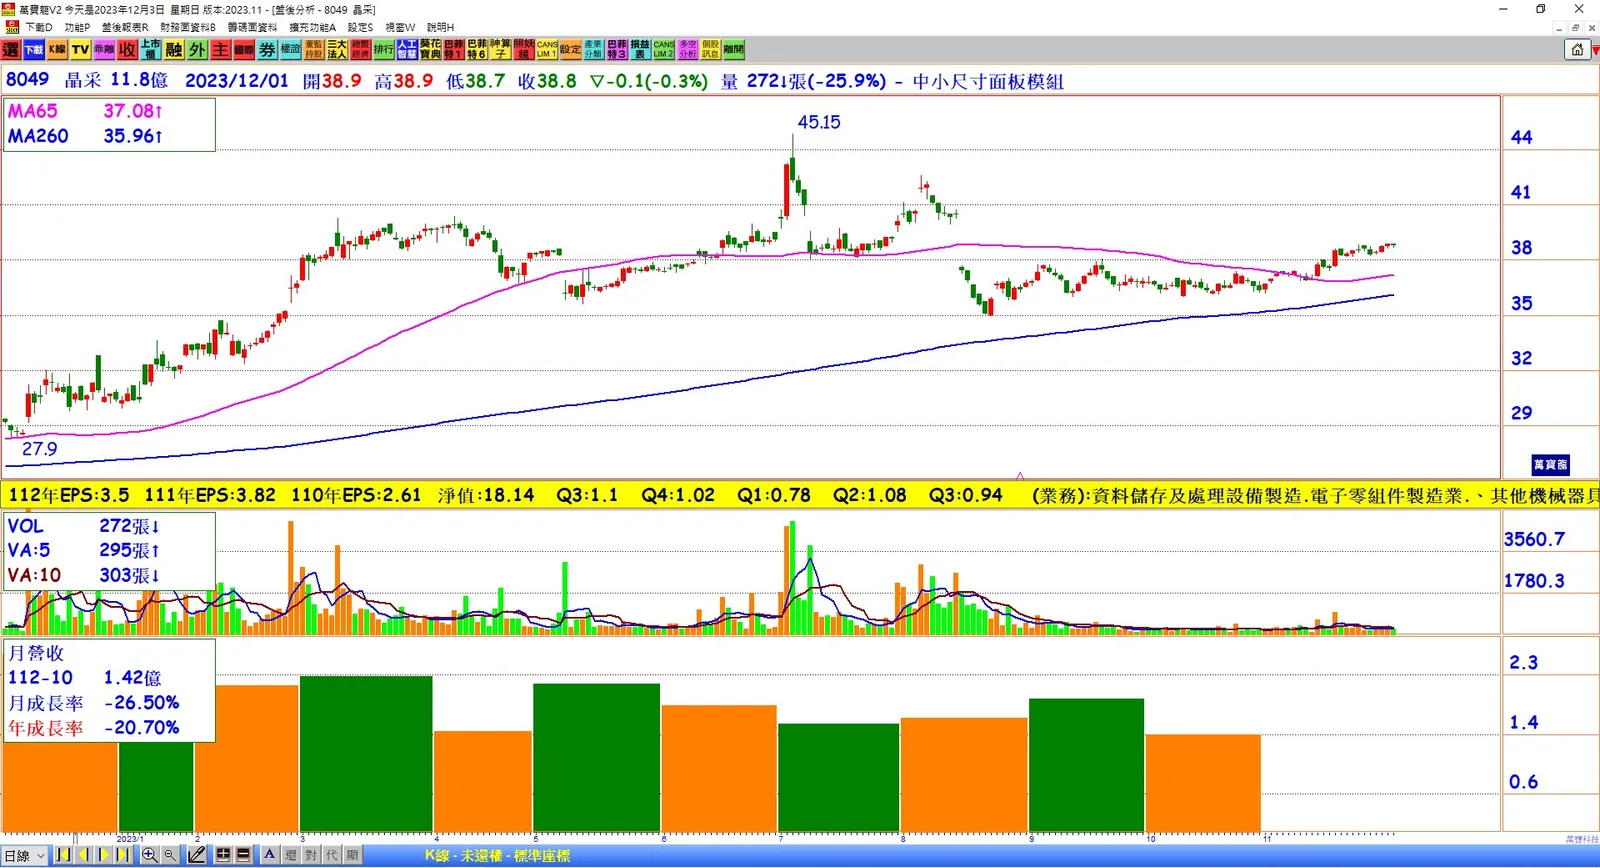
1. 營運展望: 中小尺寸面板模組廠晶采(8049)在法說會上表示,由於產品組合和客戶群分散,今年前三季的毛利率達到30%以上,成績創下歷史新高。雖然充電樁公司的放量時間遞延,但預期明年將發酵,營運有望逐季成長。
2. 財務表現: 今年前三季,晶采營收約16.68億元,較去年同期減少3.86%。然而,毛利率達30.24%,創下歷史新高。營業利益約為3.46億元,較去年同期成長11.61%,稅後純益約3.32億元,每股稅後純益約2.81元。
3. 業務策略: 晶采近年來毛利率逐年攀升,這主要歸因於公司的產品應用多元,客戶分散,並透過代理商銷售。公司實行少量多樣的策略,這有助於維持高毛利率。此外,公司積極尋找成長動能大的產品,包括充電樁、智能家居和白色家電等。
4. 市場專注: 不同於同業,晶采避開主流產品如開發車載面板,而專注在車輛檢測儀器類的車載市場和特殊車輛(工程車、農業用車等)等面板應用市場。公司還開發了MiniLED面板,適用於車輛和醫療產品應用。另外,公司還推出了smart display,內建圖形化指令,結合觸控面板,滿足工業應用的人機介面設計需求。
結論:晶采展現了其多元化的產品組合和客戶分散策略的效果,使其在競爭激烈的市場中取得了穩健的財務表現。公司的專注市場和不斷創新的產品開發有助於確保未來營運逐季成長,並保持高毛利率。