推動兩大戰略方針:
精成科積極實施「生產集中化」與「經營交接」,透過集團整合提升營運效率,藉由策略調整與資源重分配,帶動營收顯著成長。-
併購加速高階佈局:
透過併購日本Lincstech與ELNA,精成科強化在AI伺服器與半導體領域的實力,擴展至高階應用市場,尤其Lincstech擁有多層板與先進製程技術,提升產品競爭力。 -
營收爆衝再創高峰:
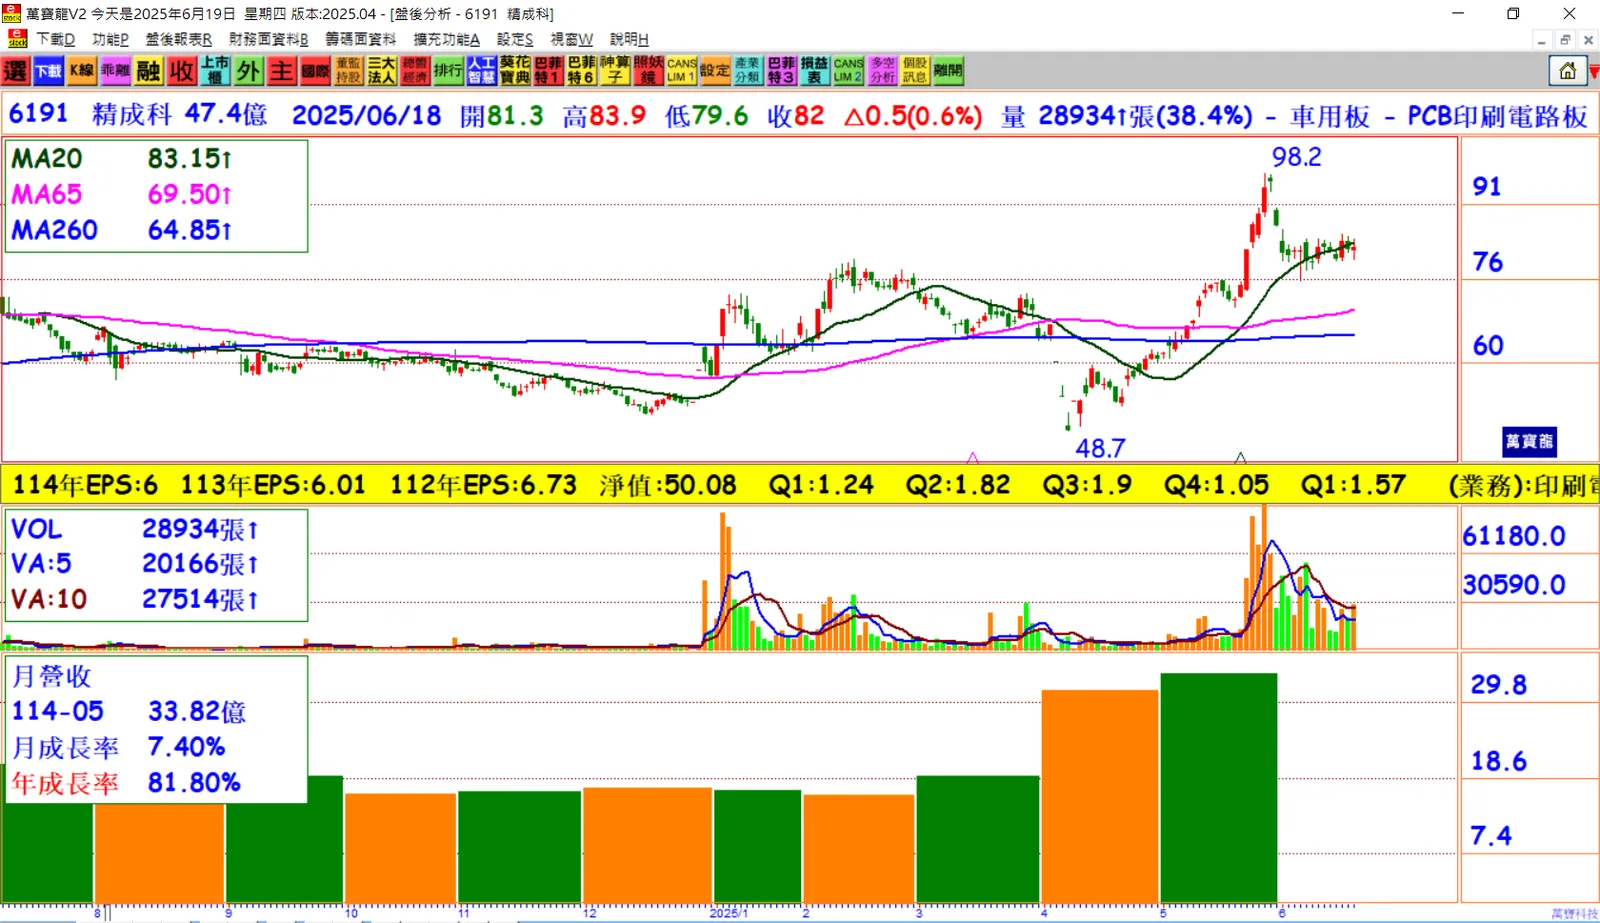
2025年4、5月合併營收達65.34億元,遠超第一季水準,法人預估第二季營收將季增超過80%,截至5月累計營收已達116.97億元,年增逾3成,創下同期新高。 -
AI營收比重飆升:
併購後的綜效初顯,AI相關營收比重已提升至近20%,產品線從傳統PC與消費電子轉向AI伺服器、半導體與醫療市場,展現營運重心明顯轉移。 -
全球產能布局優化:
PSA集團年營收達1,500億元,擁有60多個生產據點,重慶與檳城產線持續擴大,並縮減非核心據點,新加坡、馬來西亞成為非中地區的製造新核心。 -
日本據點具長期價值:
儘管日本製造成本高,但精成科看重其穩定的特殊應用市場與緊密客戶關係,將持續深耕,建立完整在地營運體系以維持競爭優勢。 -
配息穩健回饋股東:
2024年通過每股配息3元,配發率49.92%,以6月18日收盤價82元計算,殖利率達3.66%,展現公司獲利穩定與股東回饋誠意。 -
審慎應對外部風險:
公司對於匯率變動與地緣政治風險保持高度關注,特別是美國關稅政策變化,但憑藉台商的供應鏈彈性與全球配置能力,仍對營運前景充滿信心。
結論:
精成科憑藉精準的策略調整與成功併購,成功切入高階AI伺服器與半導體市場,營收快速增長、殖利率具吸引力,未來隨著Lincstech效益全面展現,營運動能可望持續強化,在全球供應鏈重組大潮中站穩一席之地。