董事會改組:
金居(8358)於6月23日股東常會完成董事改選,董事長宋恭源正式卸任,由總經理李思賢接任董事長,象徵領導交棒與策略延續。-
宋恭源11年成果回顧:
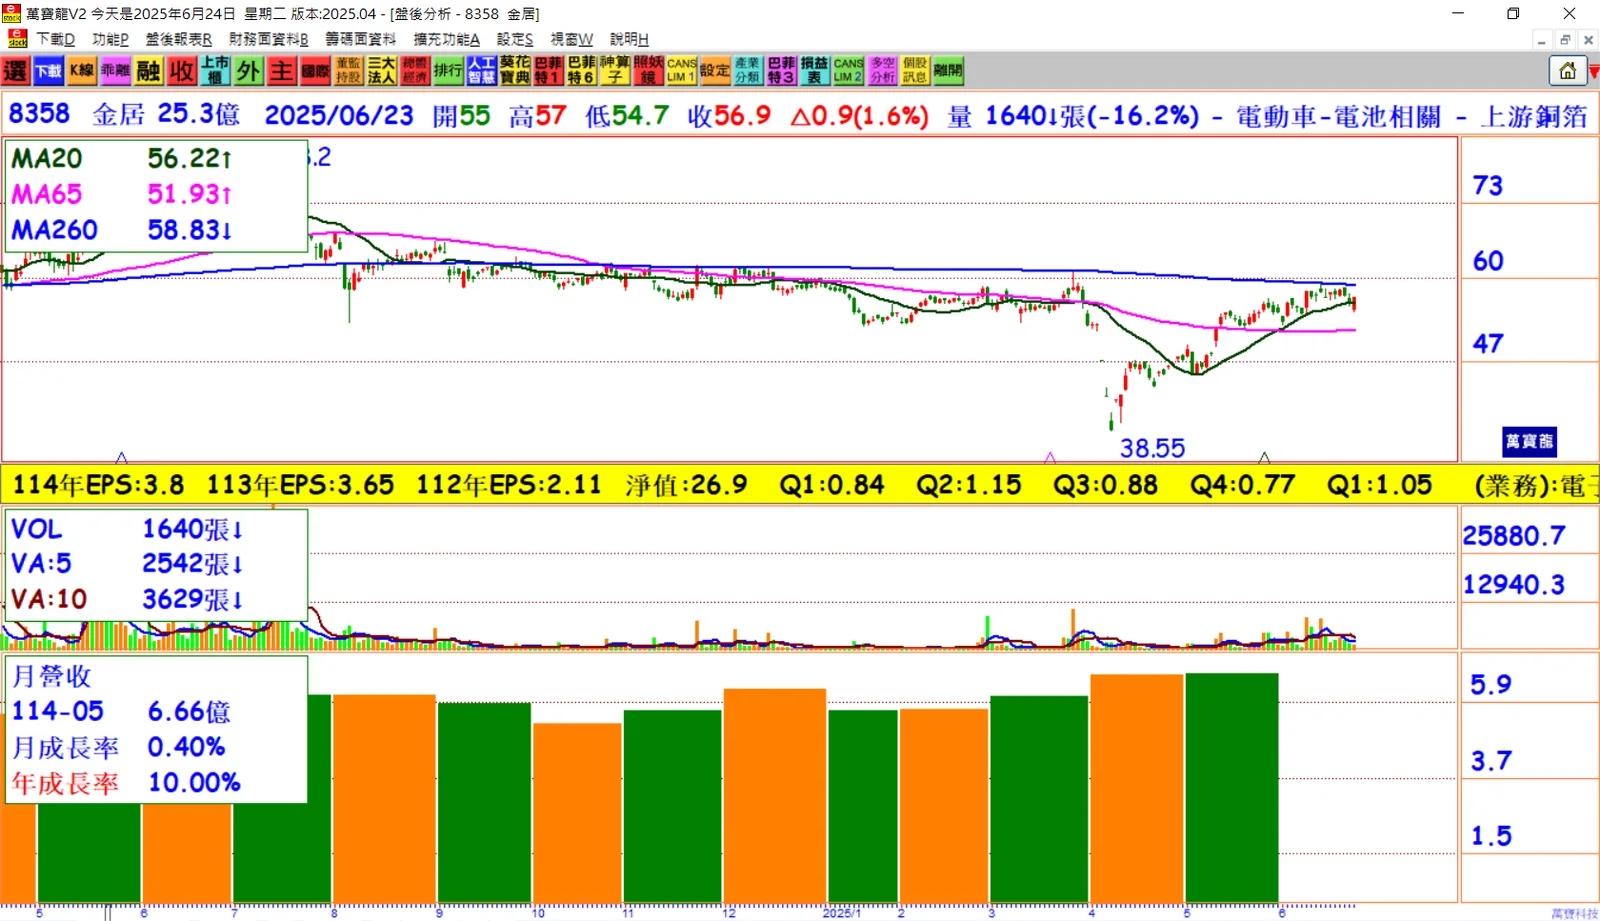
2013年接任時股價僅約9至11元,他承諾不在低檔辦理增資,後續股價回升至40至60元區間,公司才於財務好轉後增資,維護股東利益。他亦推動「精實經營、小而美」策略,成功避開價格戰與過度擴張風險。 -
聚焦AI與功率IC轉型:
新任董事長李思賢強調將延續穩健經營策略,並積極投入AI應用材料與功率管理IC領域,尤其透過投資恆勁科技,進軍低功耗、小尺寸、高散熱技術市場,看好其切入AI伺服器應用的潛力。 -
產品組合優化與毛利提升:
公司持續汰除傳統HTE標準銅箔產品,資源轉向高毛利的HVLP與RG系列材料,2025年營運預估穩中略升,惟新台幣升值造成匯損,影響整體獲利空間。 -
高階材料導入多元應用:
HVLP產品已獲多家國際客戶認證,部分規格導入衛星、伺服器等高附加價值應用領域。儘管目前出貨量尚小,但毛利結構明顯改善,顯示產品競爭力。 -
AI伺服器新材驗證進度快:
金居多款新型高頻高速材料已完成約80%測試,由第三方專業機構驗證,結果顯示性能優異,具與日系廠商抗衡的潛力。 -
產能擴建穩步推進:
HVLP產能預計於2025年底達200噸,2026年目標達300噸。第三廠房同步展開改造計畫,鎖定HVLP 4與PLUS版等高階產品,技術與國際龍頭看齊。 -
掌握AI浪潮的領先優勢:
在AI與高效能運算需求強勁成長之下,全球對高階銅箔需求激增,然而中日台廠商多未啟動大規模擴產,金居憑藉製程與認證優勢,有機會卡位未來主流市場。
結論:
金居在經歷領導人更替後,展現持續轉型與升級的決心。透過聚焦高階產品、優化產能與精準卡位AI材料商機,公司營運體質更加穩健,未來數年極具潛力在高毛利電子材料市場中脫穎而出,為股東創造更高價值。