美關稅無虞,客戶買單:
熒茂表示其對美出貨產品約占總體營收的20%~30%,以軍用與客製化產品為主。由於產品價值高,已由客戶自行吸收加徵關稅,公司不承擔額外成本。-
上半年提前拉貨,下半年持穩:
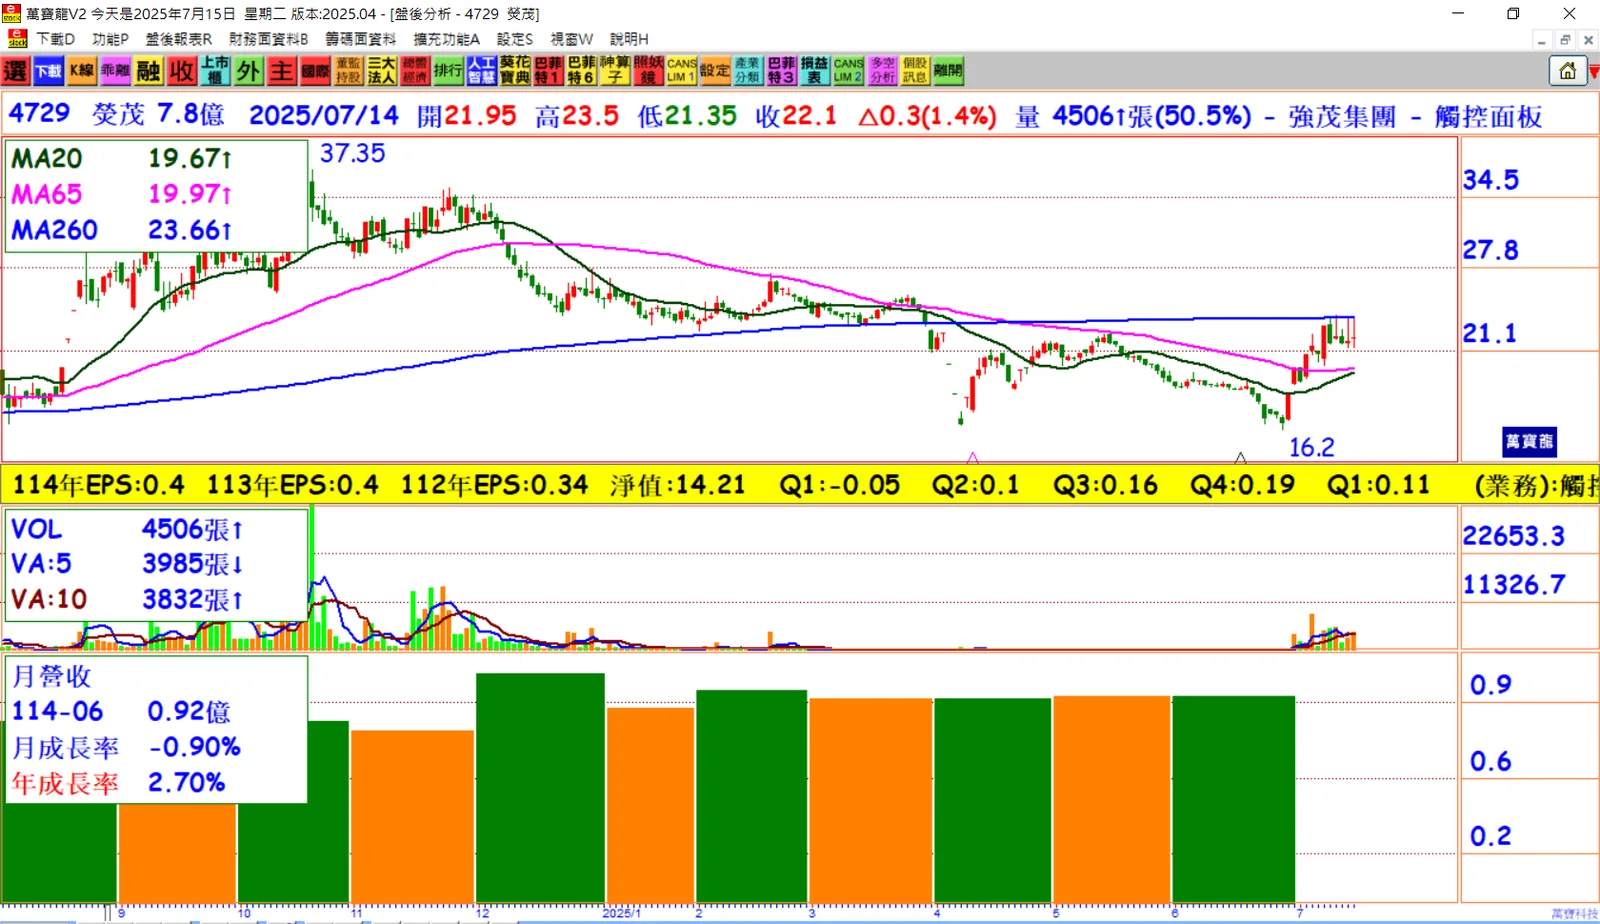
2025年第二季營收為2.76億元,年增3.8%。受提前拉貨效應影響,今年淡旺季不明顯,下半年預估營收每季將與上半年相當,維持約2.7億元水準。 -
軍用醫療撐起半邊天:
軍用與醫療產品合計占總營收比重達50%,應用範圍橫跨戰鬥機、直升機、達文西手術系統與電腦斷層螢幕等,並為公司帶來穩定的高附加價值收益。 -
利基市場布局成功:
工控、軍用、醫療三大應用合計營收占比高達80%~90%,展現熒茂在利基市場的專業能力與長期耕耘成果。 -
毛利率持續攀升:
去年第四季毛利率突破20%,今年上半年可望延續此高檔表現,顯示產品結構與營運效率均有改善。 -
新台幣升值影響有限:
第二季匯率波動超過10%,但因90%營收為美元計價、避險達70%,新台幣升值對毛利率影響控制在2~3個百分點內。 -
軍工市場全球開花:
美國設有完整團隊,歐洲經營5~6年已有成果,並積極拓展至北歐、德國、土耳其與中東市場,應用產品聚焦高單價控制系統。 -
高階醫療穩定成長:
醫療用觸控面板應用在高亮度、高解析度設備,包括診療儀器、醫美設備與手術系統,公司將持續提高高附加價值產品比重。
結論:
熒茂透過穩紮穩打的利基市場策略,在軍用與高階醫療領域穩住營收結構,成功抵禦地緣政治與匯率波動風險,毛利率穩定維持高檔。隨著全球軍備支出升溫與醫療需求成長,熒茂的高附加價值產品線將持續推升營運表現,是具長期競爭力的隱形冠軍。