營收獲利雙成長:
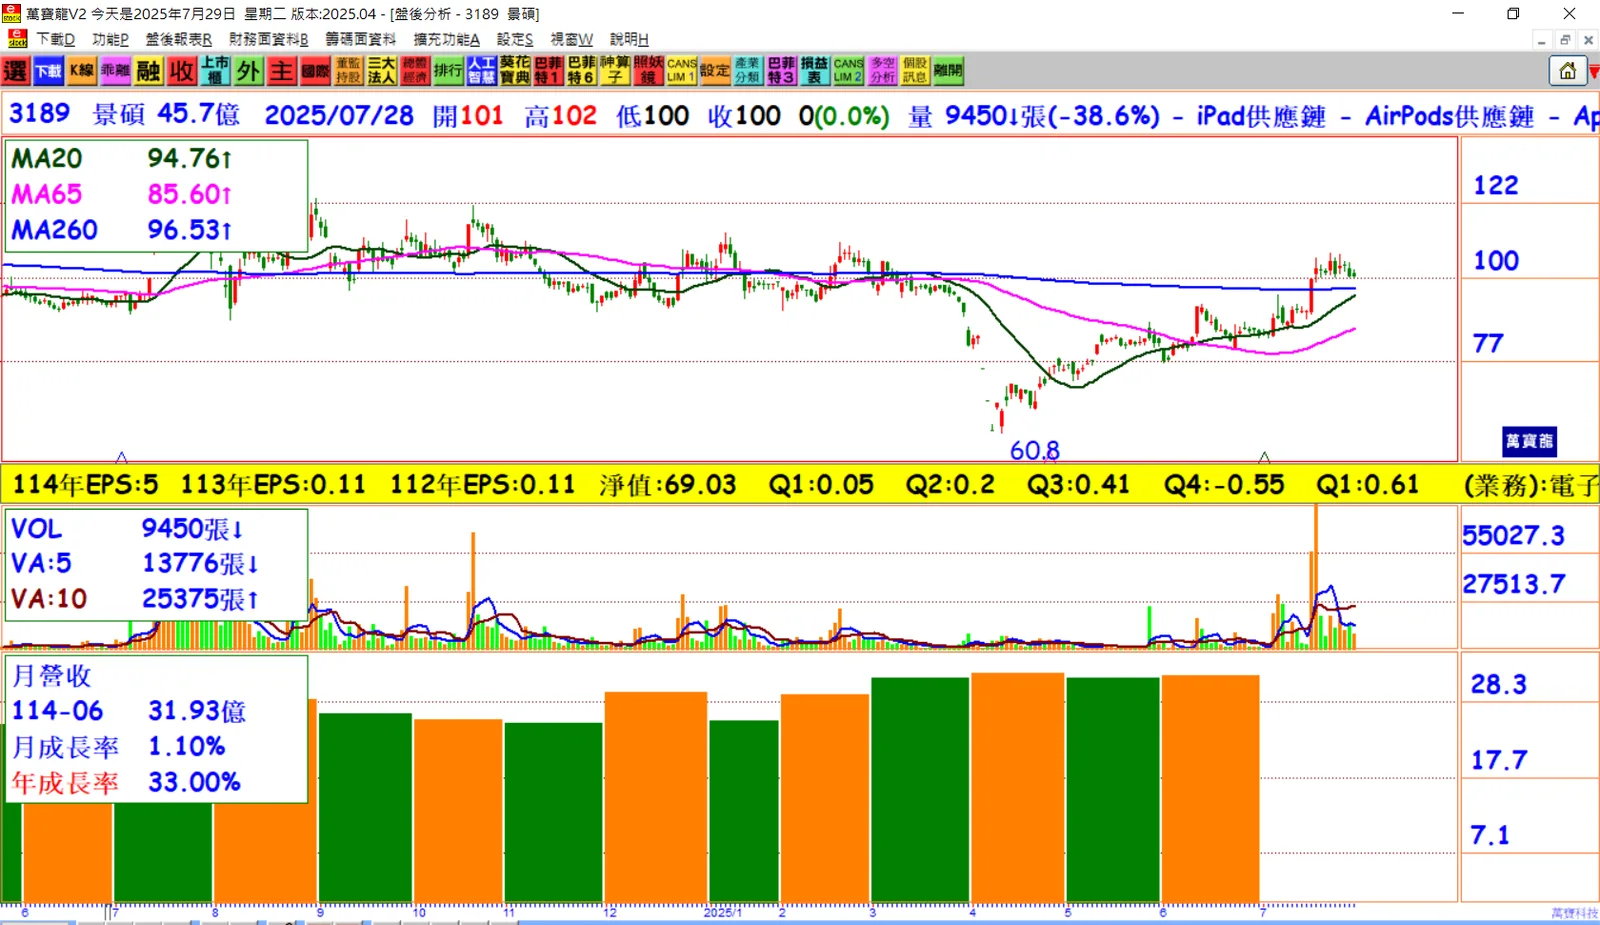
景碩第二季營收達95.64億元,季增10.95%、年增31%;稅後純益為3.38億元,季增22.46%;EPS達0.74元,優於首季的0.61元。-
上半年EPS大躍進:
累計上半年每股盈餘達1.35元,較去年同期0.25元成長逾4倍,顯示獲利能力大幅改善。 -
毛利率抗壓維穩:
儘管受到匯率波動影響,單季毛利率仍力守21%,主要靠ABF與BT載板漲價及產能利用率上升支撐。 -
ABF載板是成長引擎:
受惠於RTX 50顯示卡與Blackwell GPU平台出貨穩健,法人預估全年ABF載板營收年增將達近30%,且將加入800G交換器應用拓展成長動能。 -
BT載板需求溫吞:
BT載板市場仍供過於求,僅靠記憶體模組需求與價格修正支撐,手機市場表現則視新機拉貨狀況而定,整體偏保守。 -
報價持續調升支撐獲利:
第二季已對部分產品啟動漲價,法人預估第三、第四季載板報價將再漲3%,有助於提升整體毛利與獲利水準。 -
隱形眼鏡業務穩健發展:
晶碩矽水膠新品熱銷,帶動日、歐市場擴張,惟以美元計價易受台幣升值影響毛利,公司將持續分散幣別與市場風險。 -
展望後市仍具上修潛力:
隨著高階材料供應吃緊、載板報價止穩轉強,景碩議價能力提升,有望持續調漲價格、推升獲利。
結論:
景碩憑藉ABF載板成長動能強勁、產品報價調升策略奏效,以及隱形眼鏡業務穩步發展,2025年營運已明顯轉強。若產能持續穩定、高階材料供應緊張持續,全年營收與獲利仍具進一步上修空間,展現轉型升級潛力。