1. 營收爆發成長:
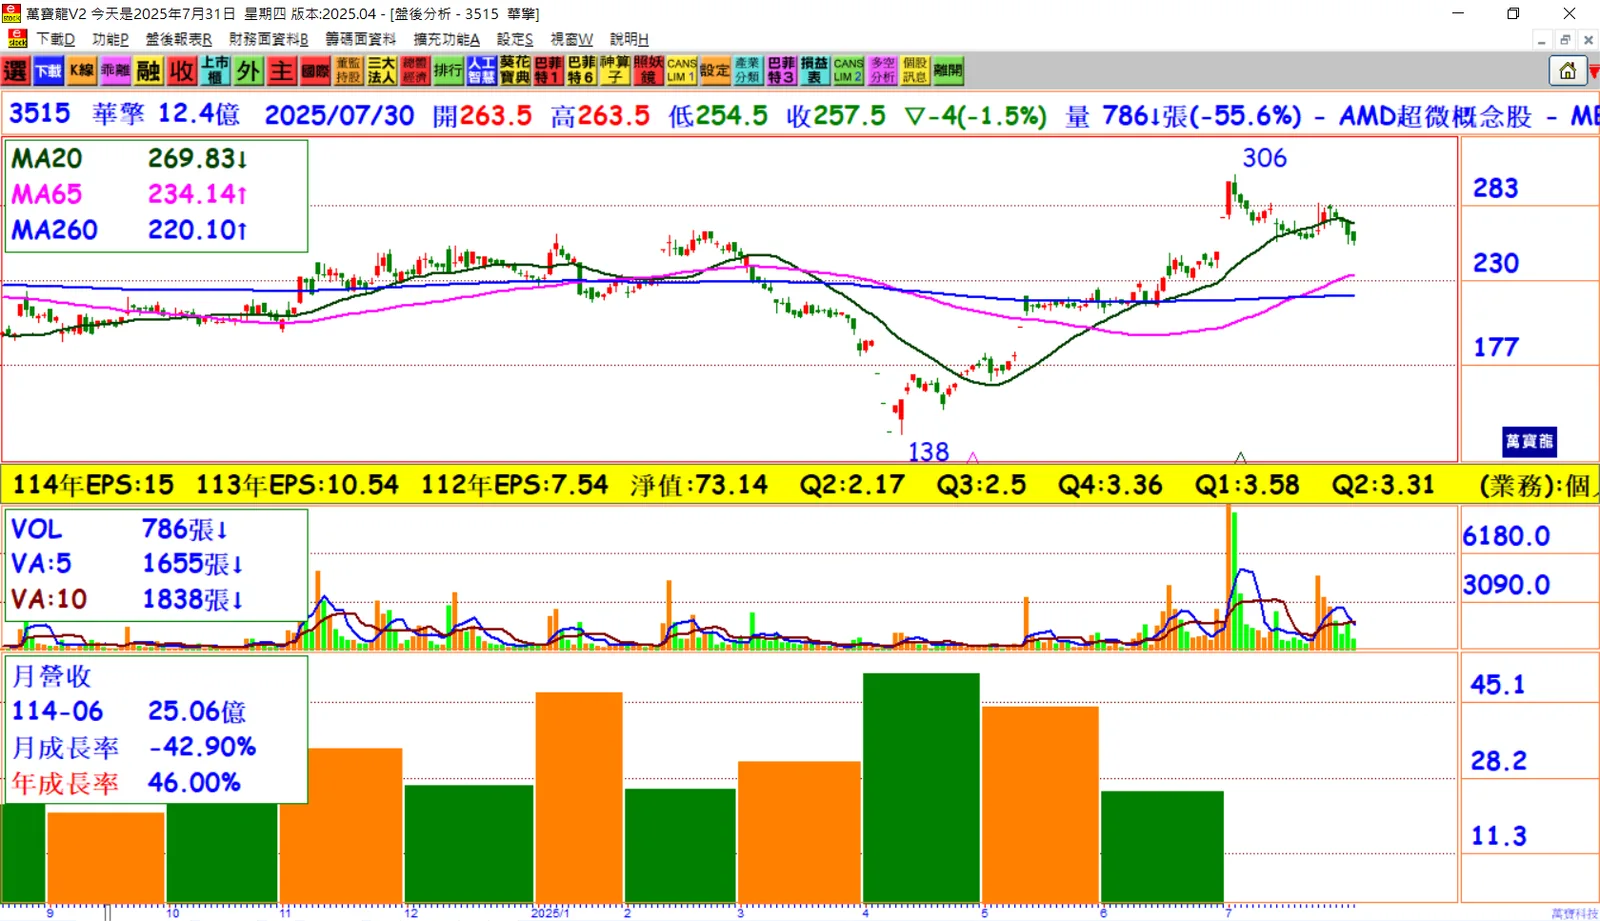
華擎上半年累計合併營收達224.8億元,年增率達120.88%,單季營收連續破百億元,顯示AI伺服器業務持續發燙。
2. 獲利穩中帶升:
上半年稅後純益為8.52億元,創歷年同期第三高,每股稅後純益(EPS)為6.89元,顯示獲利體質仍穩健。
3. 永擎成長動能強:
子公司永擎第二季營收62.43億元、稅後純益2.05億元、EPS為3.39元,皆創新高;上半年營收破百億元,EPS達6.63元。
4. 匯損成壓力來源:
新台幣升值造成匯兌損失影響業外表現,使第二季稅後純益年增55.1%但季減7%,至4.1億元,EPS收斂至3.31元。
5. 毛利率微幅下滑:
因AI伺服器出貨比重升高及匯損影響,第二季毛利率降至13.84%,上半年毛利率為14.27%,但單季與上半年營業毛利仍創新高,達16.63億元與32.09億元。
6. 新平台備戰Q4:
第四季將迎來搭載Blackwell Ultra / HGX B300新平台AI伺服器出貨,有望配合NVIDIA時程逐步放量,進一步推升營運動能。
7. IPC與電競事業回穩:
毛利率較高的IPC(工業電腦)與電競產品(如顯示卡)業務穩健復甦,有助分散AI主線風險、撐起整體營收與獲利表現。
8. Q3有望年季雙增:
法人預估第三季隨輝達HGX B200伺服器對歐系客戶開始交貨,加上IPC出貨穩健,華擎將有機會再創年增、季增雙佳績。
結論:
華擎憑藉AI伺服器業務強勁成長動能,上半年營收與獲利雙創高峰,即便遭遇匯率逆風與毛利率微幅下滑壓力,整體營運仍顯韌性。展望下半年,在新平台出貨推升、IPC與電競產品線助攻下,華擎全年營運將有望實現三位數年增,穩居AI伺服器成長受惠股之列。