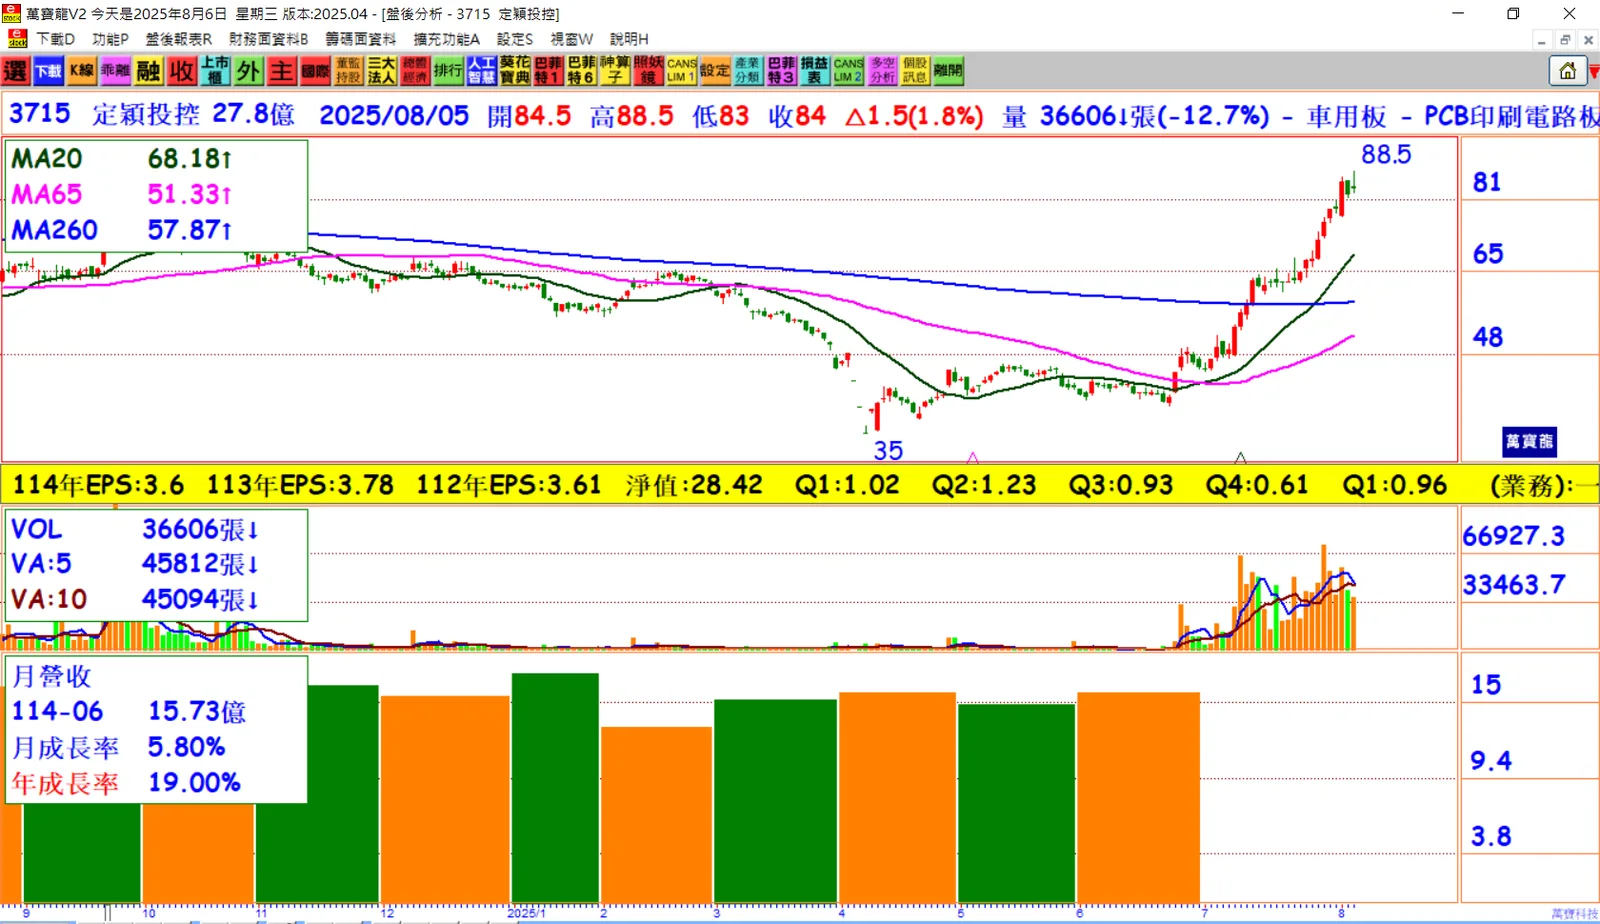
1. 第二季財報亮眼:
定穎投控第二季稅後純益達 2.58億元,每股稅後純益(EPS)為 0.93元,毛利率達 21.5%、營益率同步回升,展現出產品組合改善與成本控制的成果。
2. DDR5需求拉抬業績:
第二季營收 46.29億元,季增 1.6%,主要來自 儲存裝置DDR5 出貨量放大,帶動整體營收穩定增長。
3. AI伺服器為未來成長關鍵:
公司布局 AI伺服器 產品,包括 ASIC、GPU、Switch 所需的高階板材,預期 2026年起 大舉放量,為未來數年獲利打下基礎。
4. AI營收占比持續拉升:
預估 2025年AI營收占比將提升至20%,並以泰國廠為主要生產基地,具備最高 50層高階多層板 與 七階HDI 製程能力,強化競爭優勢。
5. 智慧車載市場同步佈局:
定穎將智慧車載列為中長期第二大成長引擎,結合AI伺服器雙主軸,瞄準高成長、高技術門檻的應用領域。
6. 泰國廠助力成本改善:
泰國廠生產製程持續優化,帶來 高階HDI滲透率提升,加上 匯兌利益達1.6億元,讓整體業外收益達 8,900萬元,顯著提升整體獲利表現。
7. 第三季營收可望再成長:
公司預期 第三季營收將小幅季增,受惠於DDR5需求持續暢旺,整體 稼動率預估升至85~90%,顯示產能利用率持續攀升。
8. 中美關稅風險有限:
公司對美出貨比重低於 5%,關稅由客戶吸收,目前尚未見明顯影響,顯示國際貿易風險控管得當。
結論:
定穎投控憑藉AI伺服器與智慧車載雙主軸的中長期布局,加上泰國廠高階製程助力,第二季財報已展現轉機契機,獲利逐季墊高的趨勢確立。隨著AI產品比重快速提升、成本控制持續改善,定穎正逐步邁向高成長新局,具備長線投資價值。