AI手機時代來臨:
ChatGPT-5將雲端與地端裝置(手機、PC、智慧裝置)整合,手機AI化將引爆真正的AI主升段,川湖於GB系列、ASIC與伺服器領域皆占主流地位。-
GB300試產啟動:
川湖新一代產品GB300規格已確認,即將進入試產(Pilot Run)階段,第三季營運預期將「持平至微幅成長」。 -
匯率波動影響暫時性:
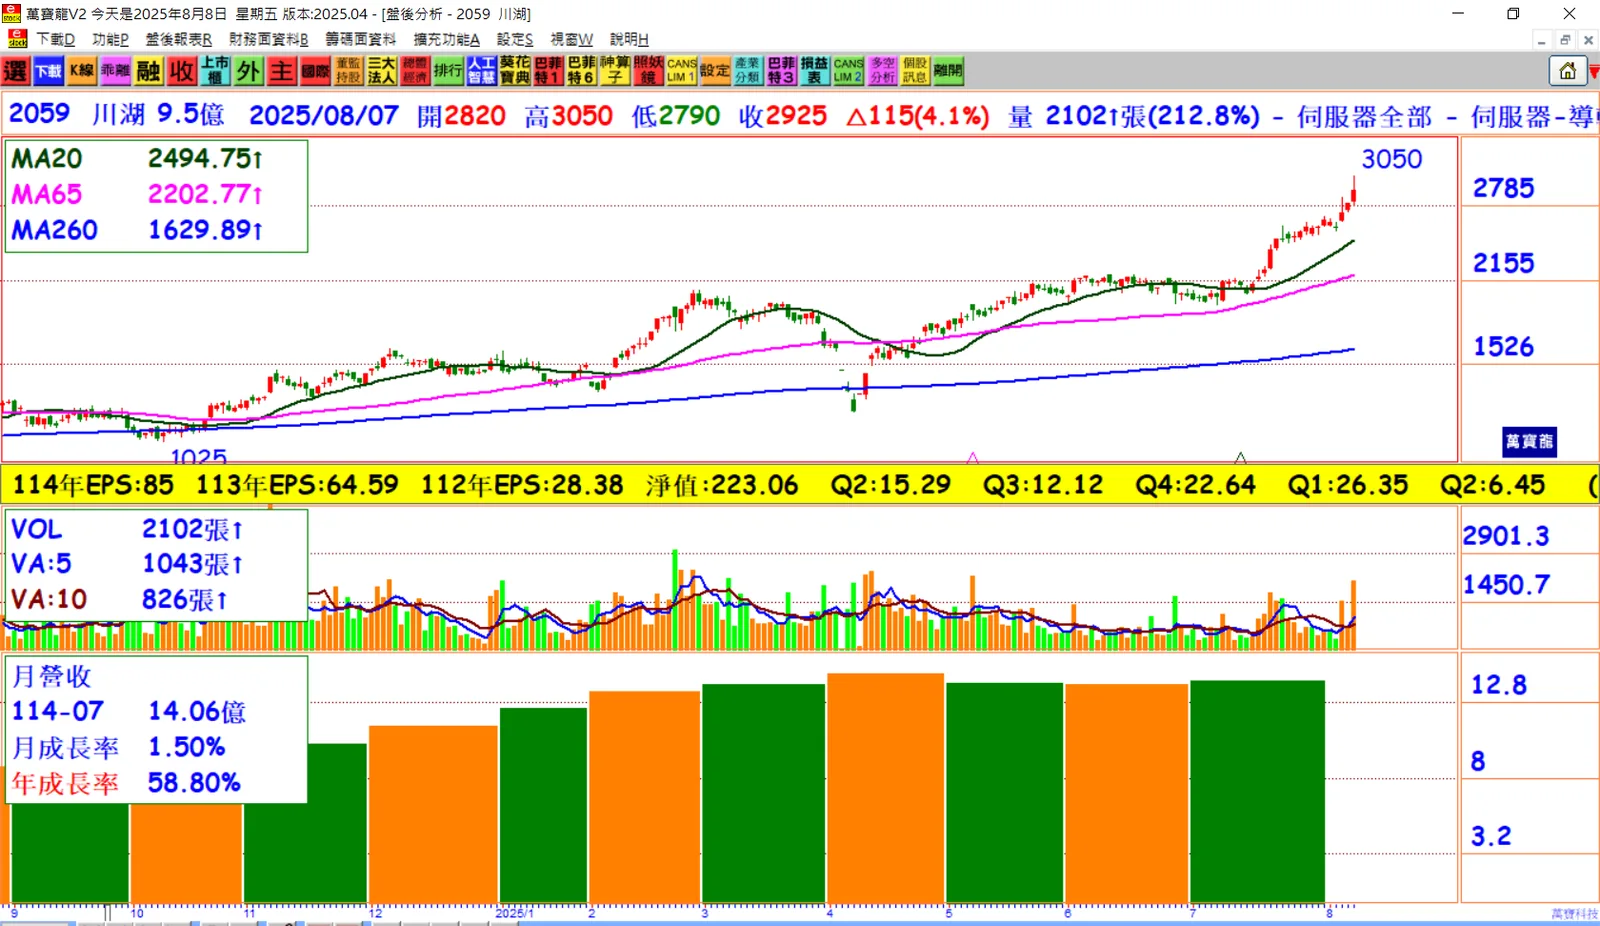
第二季因自然避險策略與手持6.3億美元部位,導致匯損與未分配盈餘稅共侵蝕稅前EPS高達23元。公司強調,影響為暫時性。 -
美元營收逆勢成長:
雖面臨新台幣升值,第二季以美元計算的營收仍大幅成長17.1%,顯示川湖基本面持續強勁。 -
產能無虞應對未來需求:
川湖平均稼動率維持在60%,高雄廠仍有擴產空間,美國廠則預計於2026年中試量產,產能充足以因應客戶未來所有需求。 -
費用控管續優,毛利率達77.5%:
受惠經濟規模拉升與產品組合優化,第二季費用率表現亮眼,毛利率衝上77.5%。公司強調「做大營收」才是關鍵,毛利續升將順其自然。 -
新一代產品設計到位:
GB300電力層(Power Shelf)及BBU(備援電池)均成為標配,其中電力層配置可達4台以上,散熱與供電為設計重點。 -
不缺席網路交換器市場:
川湖將切入CSP主導的網路交換器滑軌市場,因可共用架構且需求持續擴大,公司已布局並不會錯過此機會。
結論:
川湖(2059)正站在AI科技發展的浪頭上,不僅提前布局GB300與ASIC設備,還有效擴充產能、優化產品組合與費用結構。儘管短期受匯率影響,基本面仍強勁成長,毛利率高達77.5%、美元營收季增17.1%,2025至2027年營運展望明朗,隨著ChatGPT-5引領新一波AI革命,川湖將是AI伺服器與智慧裝置轉型下的重要受惠者。