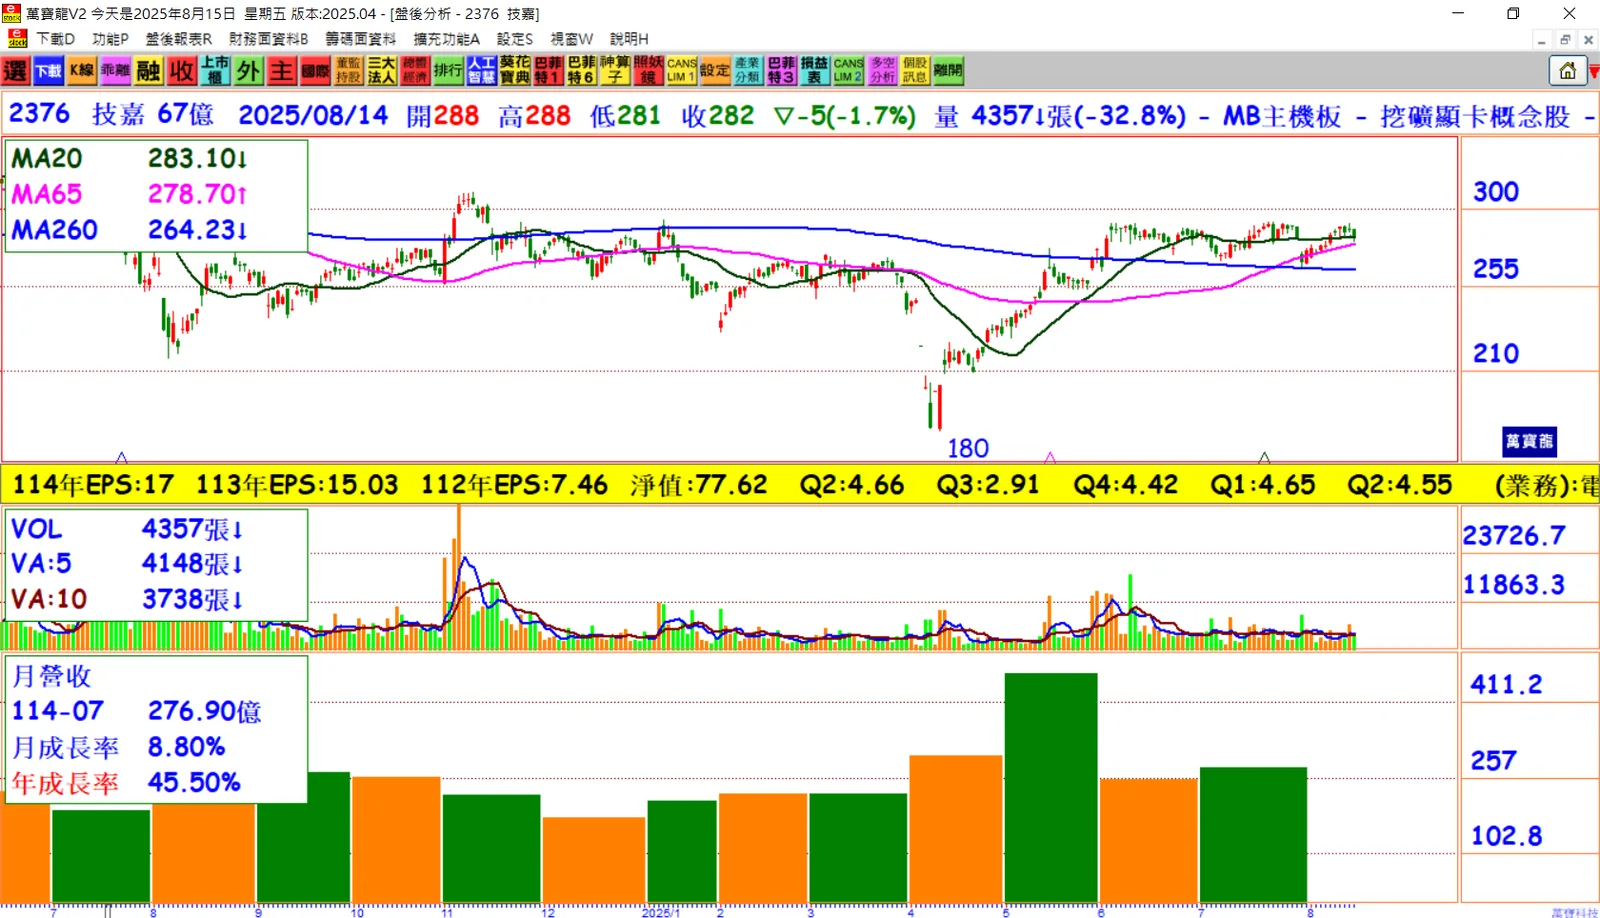
營收創新里程碑:
第二季營收首度突破千億元大關,稅後純益30.5億元創同期次高,上半年累計稅後純益達61.66億元,年增近24%,刷新同期新高。-
EPS表現穩健:
受先前發行GDR影響股本增加,單季EPS為4.55元、上半年EPS達9.2元,仍展現強勁獲利能力。 -
匯率衝擊已緩解:
第二季因新台幣急升造成約14億元匯損、業外損失8.9億元,壓抑毛利率,但8月已回穩至正常水位,匯率負面影響暫告段落。 -
AI與電競需求強勁:
高階主機板、顯示卡及AI伺服器需求暢旺,全年拚雙位數成長目標不變,銷售動能延續下半年。 -
資本支出大幅上修:
原預估年度資本支出2億~3億元,上修至7億~8億元,用於研發實驗室及產能擴充,支持長期成長。 -
AI伺服器比重攀升:
上半年AI伺服器營收占比突破6成,第二季更拉升至7成,隨H200轉換至GB200並加入B200,持續強化AI營收支柱。 -
新品平台助攻:
下半年將有GB300、B300等新平台產品陸續出貨,可望維持AI伺服器業務在高檔水準。 -
全球供應鏈佈局完善:
東南亞、美國、巴西與歐洲的L10/L11/L12組裝產線全面上線出貨,提升供應鏈彈性與出貨效率。
結論
技嘉在AI伺服器與高階板卡市場持續擴大市占率,加上新品平台陸續導入、資本支出擴大以及全球產能布局完善,營收與獲利結構正朝高成長、高穩定性方向邁進,下半年有望延續強勁成長動能,對中長期投資者而言具備極高吸引力。