營收成長亮眼:
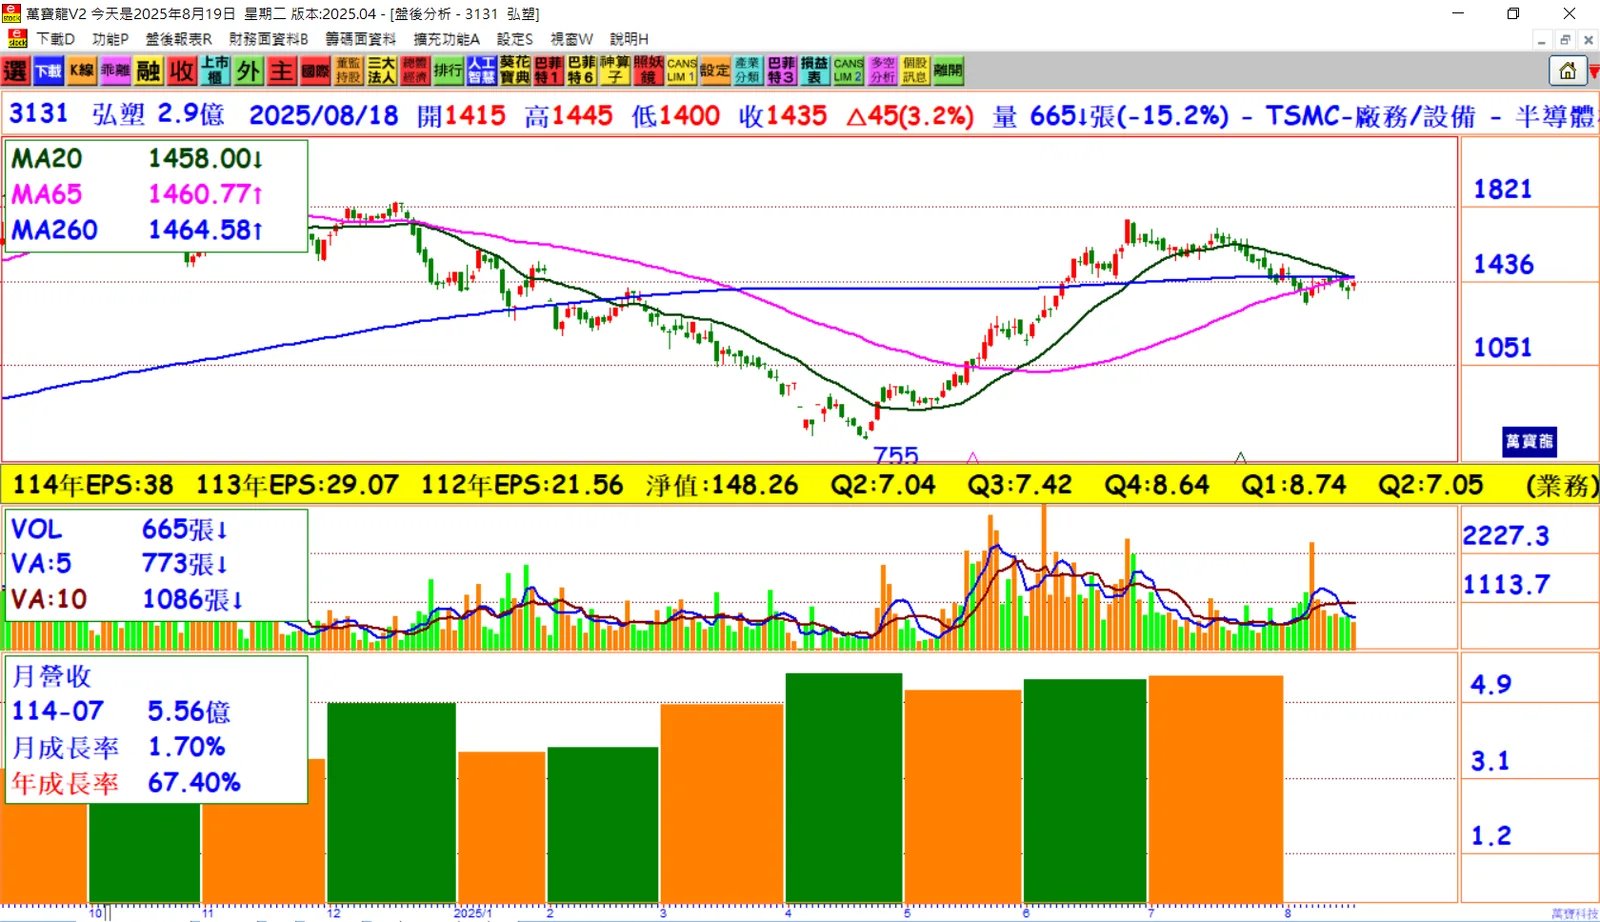
弘塑今年前七個月營收年增 逾56%,全年營收可望再創歷史新高,展現強勁成長動能。-
新廠投產帶來產能倍增:
台灣二期設備廠預計 10月量產,投產後明年產能可望較目前增加 1倍,有助支撐長期成長並降低單位成本。 -
全球市場布局:
營收約 7成來自台灣,中國大陸為第二大市場,其他區域逐步切入;美國目前以後段服務為主,國際化布局逐步完善。 -
核心產品出貨強勁:
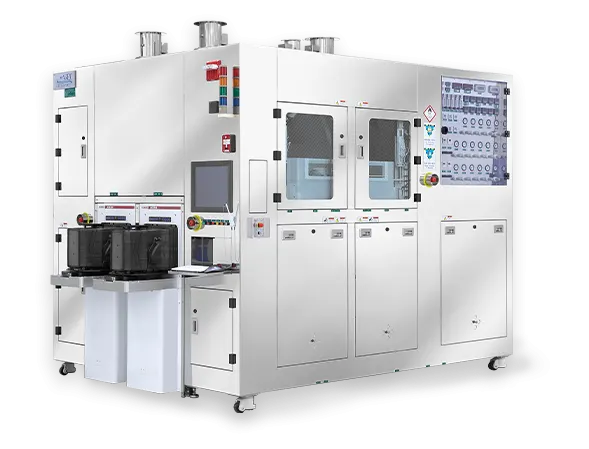
旗下濕製程設備涵蓋批量式、單片式旋轉、複合式設備,其中單片式與複合式合計占 銷售8成以上。去年累積出貨量已突破 千台,今年上半年出貨 百台,全年預估可達 150至200台。 -
訂單能見度高:
訂單已看到 2026年上半年,加上封測廠產能布建積極,預期 2026年出貨量有望與2025年相當。 -
新品布局與技術發展:
S-ray 系列去年底完成功能端驗證,今年重點放在自動化、製程穩定及量產可用性;先進封裝技術布局包括 COPOS 與 WMCM 兩大路線,其中 COPOS 以 310×310 方形載具取代傳統 12 吋圓片,專案比重較高,有望帶動後續需求。 -
匯率因素影響獲利:
舊訂單以 32至33元匯率接單,但認列時僅 29元,造成今年獲利承壓;新訂單已改用功能性貨幣,匯損影響預期 明年逐步緩解。 -
2025 年財務亮眼:
2025 年上半年稅後純益 4.61億元,每股稅後純益 15.79元,均創同期新高,展現公司獲利能力持續提升。 -
長線成長動能看俏:
受惠新廠投產、產品技術升級與先進封裝需求增加,2026 年營運展望強勁,公司長期成長潛力明確。
結論:
弘塑(3131)在營收、產能、出貨量及財務表現上持續創新高,加上新廠投產與先進封裝技術布局,公司長期成長動能穩健且明確。雖短期受匯率波動影響獲利,但新訂單已調整為新匯率計價,未來獲利可望回升,是值得投資人中長期關注與布局的潛力標的。