1. AI與HPC需求爆發:
隨著 AI、高效能運算(HPC)及先進製程需求快速成長,探針卡與測試設備需求激增,旺矽迎來長期市場紅利。
2. 擴產大躍進:
公司預計 2026 年初自製探針月產能達 200 萬針,大幅強化產能,緩解交期延長及訂單外溢問題。
3. 自製率持續提升:
探針與載板已全數自製,PCB 也規劃 2027 年上半年量產,屆時自製率將達 50%,有助縮短交期並鞏固高毛利。
4. 營收結構穩健:
探針卡占比超過 70%,設備約 25%;其中探針卡在客戶端普遍為第一供應商,訂單比重達 6~8 成,市場地位穩固。
5. 測試設備全球領先:
Thermal 高低溫測試設備全球市占率逾 50%,先進半導體測試(AST)訂單量快速成長,未來營收可望進一步提升。
6. CPO布局領先:
儘管 LED 需求低迷,公司已著重推進 共同封裝光學(CPO) 測試,配合台積電 2026 年量產計畫,成長潛力備受關注。
7. 矽光子測試新動能:
矽光子測試需同時處理電與光訊號,旺矽已與客戶合作開發專用方案,若完成認證,將成為未來營收新引擎。
8. 營收與獲利創高:
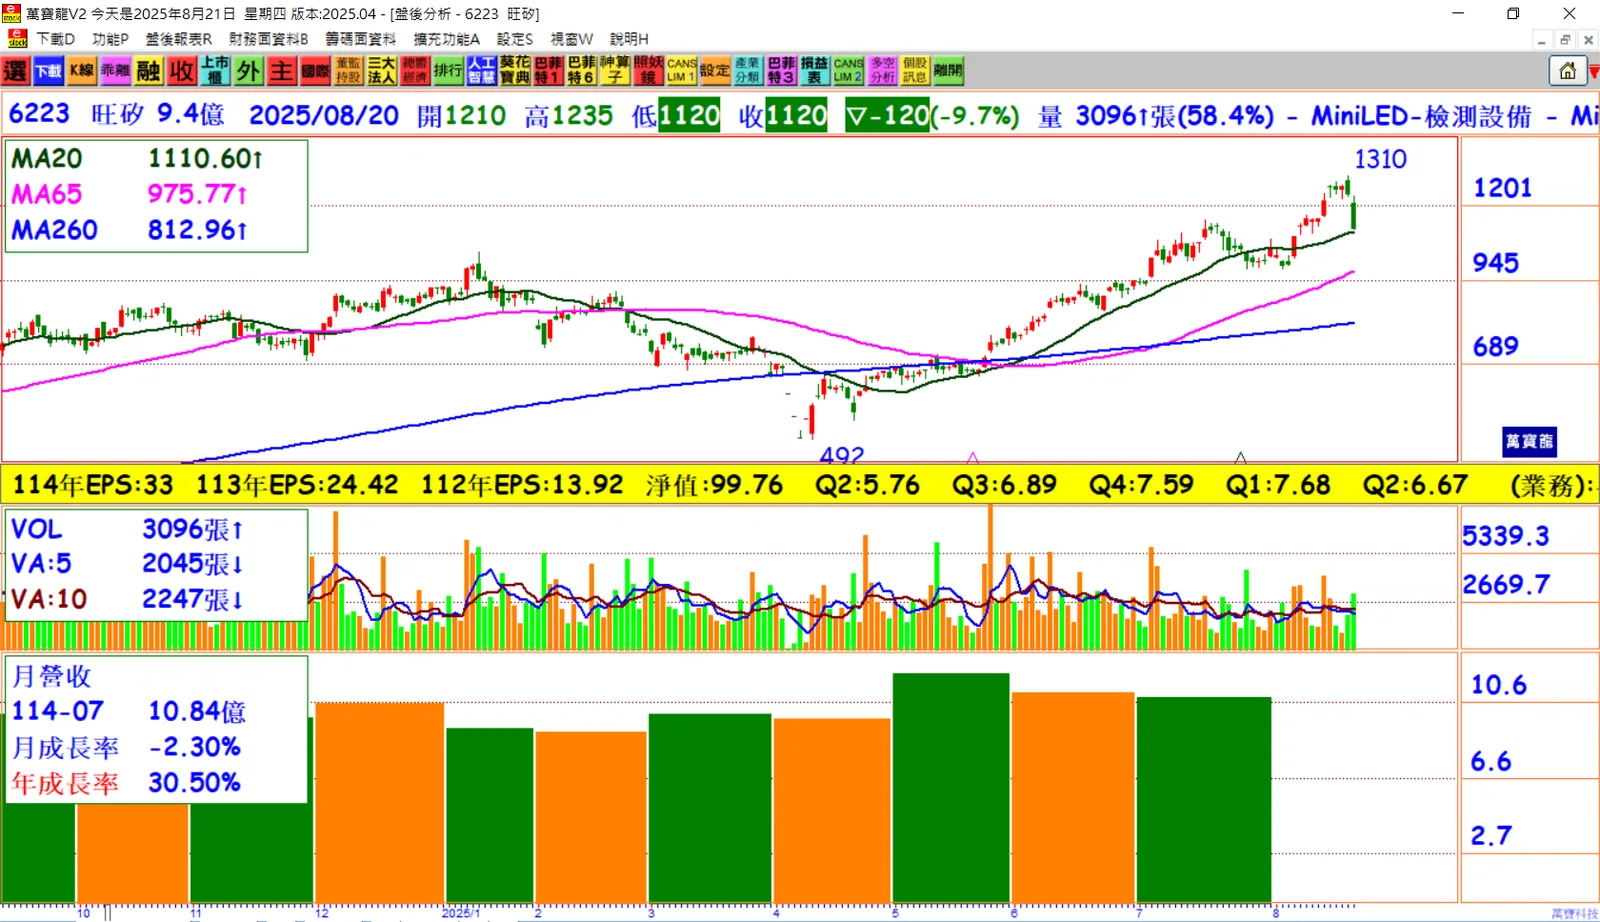
2024 年上半年稅後純益 13.52 億元,年增 44.37%;每股稅後純益(EPS) 14.35 元,雙創同期新高。
9. 毛利率與營益率提升:
上半年毛利率達 57.87%,營益率 31.36%,展現強勁獲利能力與良好成本結構。
結論:
旺矽(6223)在 AI、HPC 與先進封裝趨勢下,憑藉探針卡領先地位、擴產計畫、自製率提升及 CPO 測試布局,展現驚人競爭力。2024 年上半年獲利創高,毛利率與營益率雙雙提升,後市成長動能強勁。對看好 AI 與半導體測試市場的投資人而言,旺矽堪稱不可忽視的黃金標的。