AI 與 HPC 需求爆發:
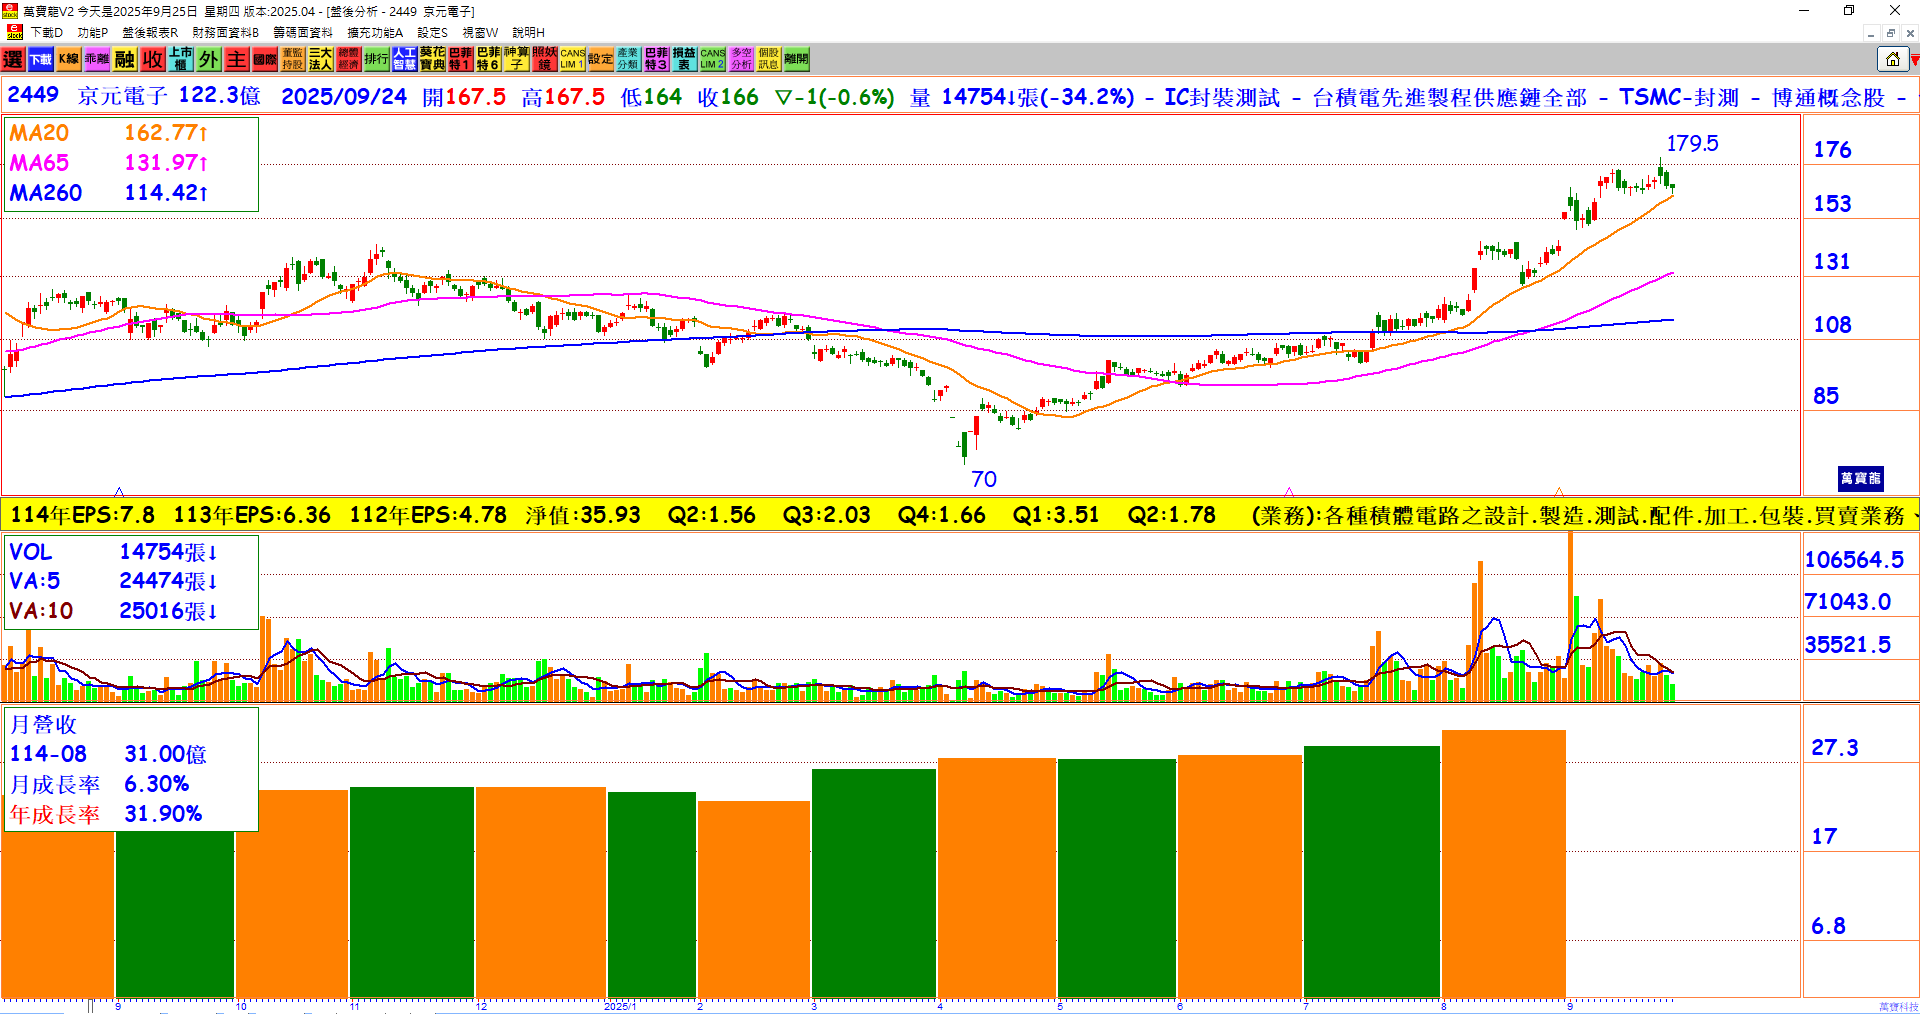
京元電受惠於 AI 與高效能運算(HPC)需求強勁,導致先進測試需求明顯增加,推升下半年營運動能。-
資本支出大幅擴增:
公司今年將全年資本支出提高至 370 億元,較原訂規劃成長 逾 3 成,主要用於新增高階測試機台與廠區空間擴充。 -
短期營收已見成效:
今年下半年產能利用率維持高檔,7 月營收達 29.18 億元,年增逾 2 成,顯示擴充產能與測試需求已在體現在營收上。 -
第三季成長節奏:
法人預期第三季營收 季增率落在中至高個位數百分比,顯示成長節奏自夏季延續至第三季。 -
明年產能再度大規模釋出:
新設備裝機與調校進度加速,部分產能將於今年底前到位,並在 明年初 有新一批大規模產能開出,包含苗栗基地測試產能再提升,成為明年營運增長的重要動能。 -
AI 訂單比重顯著上升:
隨 AI GPU、ASIC 等高階產品需求湧現,京元電測試訂單結構轉向高階產品,法人估算 明年 AI 業務比重可望突破 3 成,將放大公司在 AI 浪潮下的受惠程度。 -
毛利率可望穩健或小幅上揚:
因 AI 世代高附加價值訂單比重上升,舊產品需折價出貨壓力縮小,法人預期公司 明年毛利率有機會維持穩健甚至小幅上揚。 -
國際大廠訂單背書:
公司持續強化與國際大廠合作,法人點名 美系 GPU 與 ASIC 大客戶 已將新世代產品測試訂單交付京元電,加上先進封裝測試需求增溫,彰顯在客戶群與技術深度上的優勢。 -
明年挑戰與投資催化劑:
關鍵催化劑包括 370 億元 的資本支出到位、新產能在今年底到明年初陸續開出、AI 訂單占比突破 3 成 以及美系大客戶訂單持續放量;但仍需注意設備調校與新產能量產節奏是否如期執行,將決定能否如預期再創 營收與獲利新高。
結論:
京元電(2449)在 資本支出提高至 370 億元、新產能今年底至明年初陸續到位、以及 AI/高階測試訂單推升(7 月營收 29.18 億元、年增逾 2 成,第三季季增預期中至高個位數)的三大利多下,具備在 明年刷新營收與獲利新高 的實質機會。若公司能順利完成設備裝機與量產調校,且 AI 訂單比重如法人估算 突破 3 成,則京元電有望成為測試與先進封裝需求成長的最大受惠者。