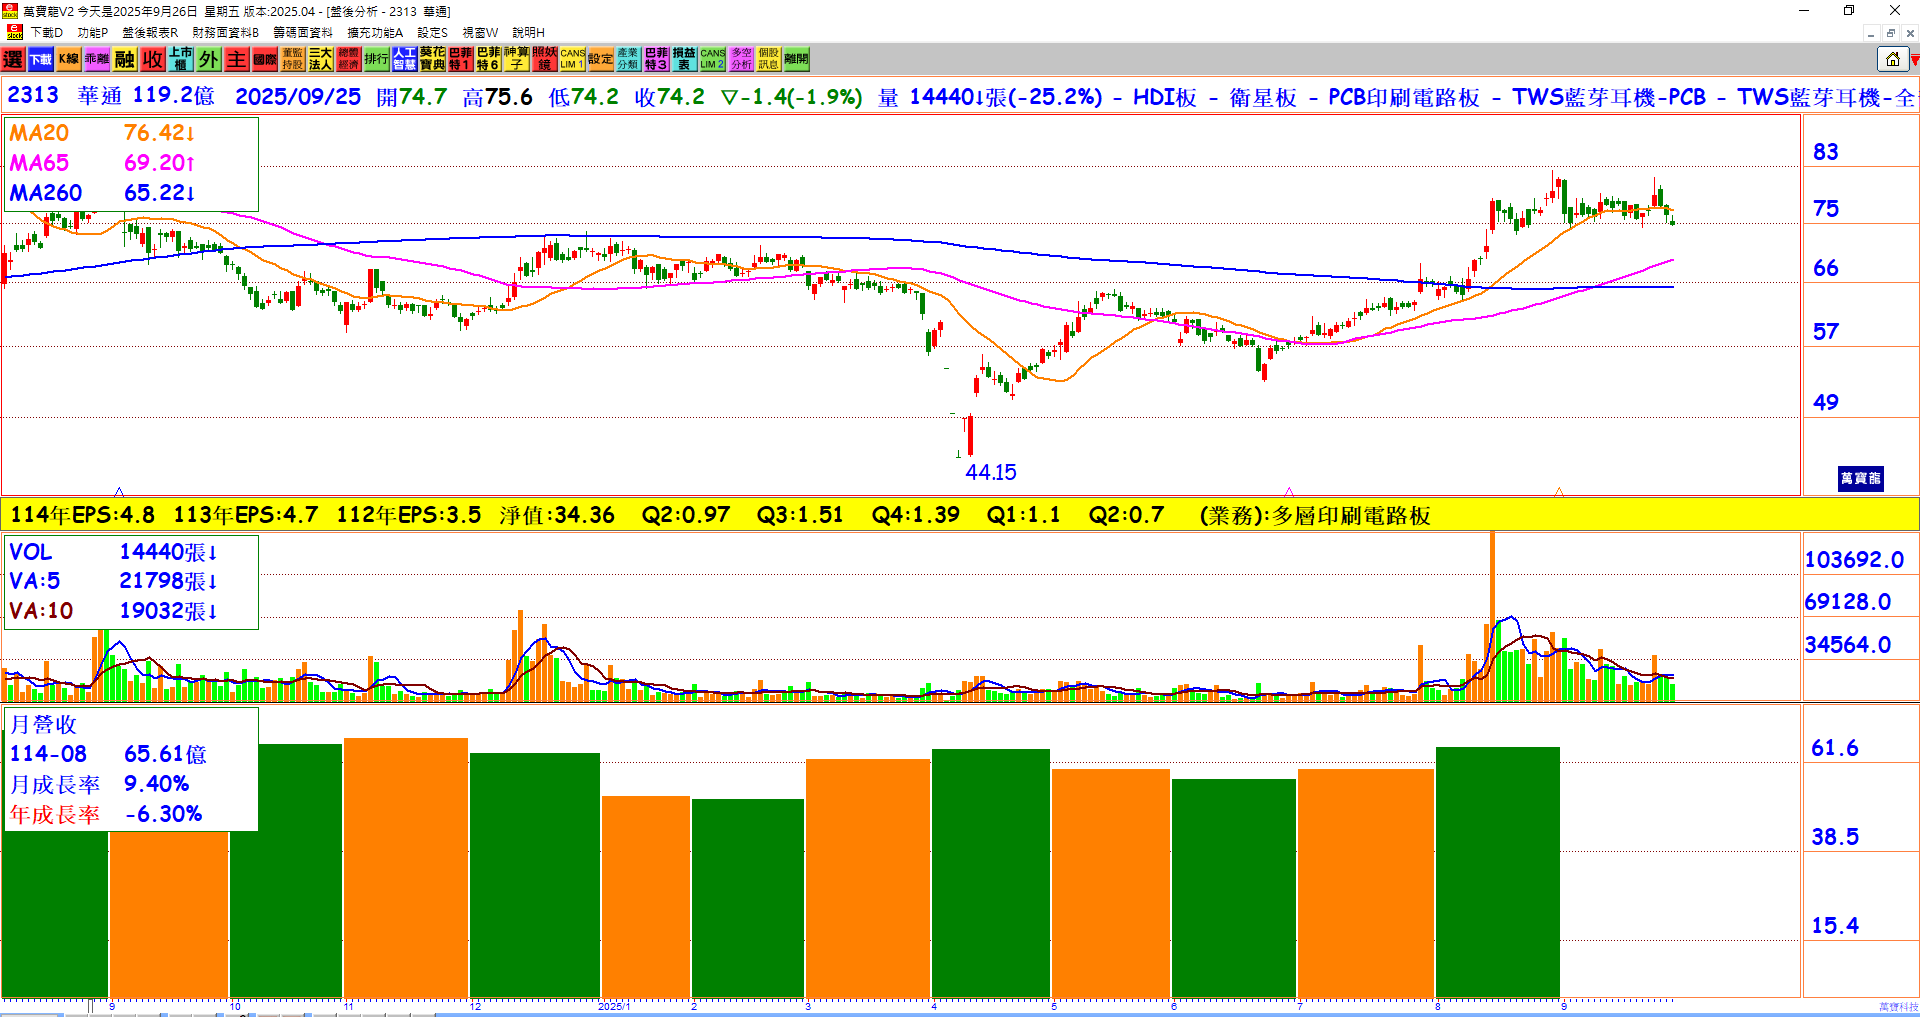
第三季營運趨緩:
第三季營收僅季增個位數,且仍呈年減,主因為前期消費性電子提前備貨,稀釋傳統旺季效應,以及手機與 SMT 營收占比下滑,使短期營運步伐放緩。-
上半年轉型訊號明顯:
上半年受匯率干擾,但公司營運重心已由消費性電子逐步轉向衛星航太與高階運算,產品組合持續優化以降低對單一終端(手機、PC)的依賴。 -
衛星板成為今年推進力:
衛星板是今年最明顯的成長動能;隨泰國廠加入生產,月產能將由 30 萬呎擴充至 60 萬呎,並直接投入衛星板量產,成為地面站等設備的重要供應基地。 -
衛星業務占比快速攀升:
目前衛星營收占比已達 22%,已超越手機與 PC 應用,顯示公司在降低對單一手機客戶依賴與產品組合轉型上已有具體成效。 -
伺服器與高階運算布局仍在推進:
伺服器領域以 CPU 主板量產 為主,OAM(加速器模組)與 UBB(通用基板)持續送樣,但因產能尚未完全到位,短期內對營收貢獻仍有限,需觀察量產與放量時程。 -
光通訊產品與速率升級:
公司現階段供應 400G 交換器光收發模組,並積極推進 800G 與 1.6T 樣品送測;目前占比仍低,但隨 AI 高功耗伺服器與雲端資料中心升級,板材與光模組長線需求可期。 -
下半年結構優化但短期承壓:
雖然下半年短期動能受消費性電子需求放緩影響而調整,但隨衛星板產能擴充與高階應用逐步落地,營運結構正逐步優化,抵禦市況波動能力提升。 -
法人數字展望:
法人預估華通2025 年營收將年增個位數百分比,毛利率可望維持約 18%,並預期在 2026 年延續成長力道,顯示市場對中期轉型成果抱持正面期待。 -
觀察要點與風險:
後續關鍵在於泰國廠產能釋出節奏(30→60 萬呎能否順利放量)、伺服器與光通訊產品的量產時程、消費性電子是否出現回補潮以及匯率與供應鏈波動等因素,將決定轉型能否如期帶動營收與獲利回升。
結論:
華通(2313)雖在第三季面臨消費性電子需求降溫導致營收短期承壓,但公司已明確完成從手機/PC 向衛星航太、伺服器與高階光通訊的戰略轉向。隨泰國廠使衛星板月產能由 30 萬呎擴增至 60 萬呎、衛星營收占比攀升至 22%,以及在 400G→800G→1.6T 光通訊技術路線的持續布局,華通具備中長期成長基礎。若泰國產能順利放量、伺服器與光通訊業務陸續量產放大,法人預估 2025 年營收可望年增個位數、毛利率維持約 18%,並在 2026 年延續成長,整體轉型方向清晰、成長潛力可期,但仍需留意產能與量產時程等執行風險。