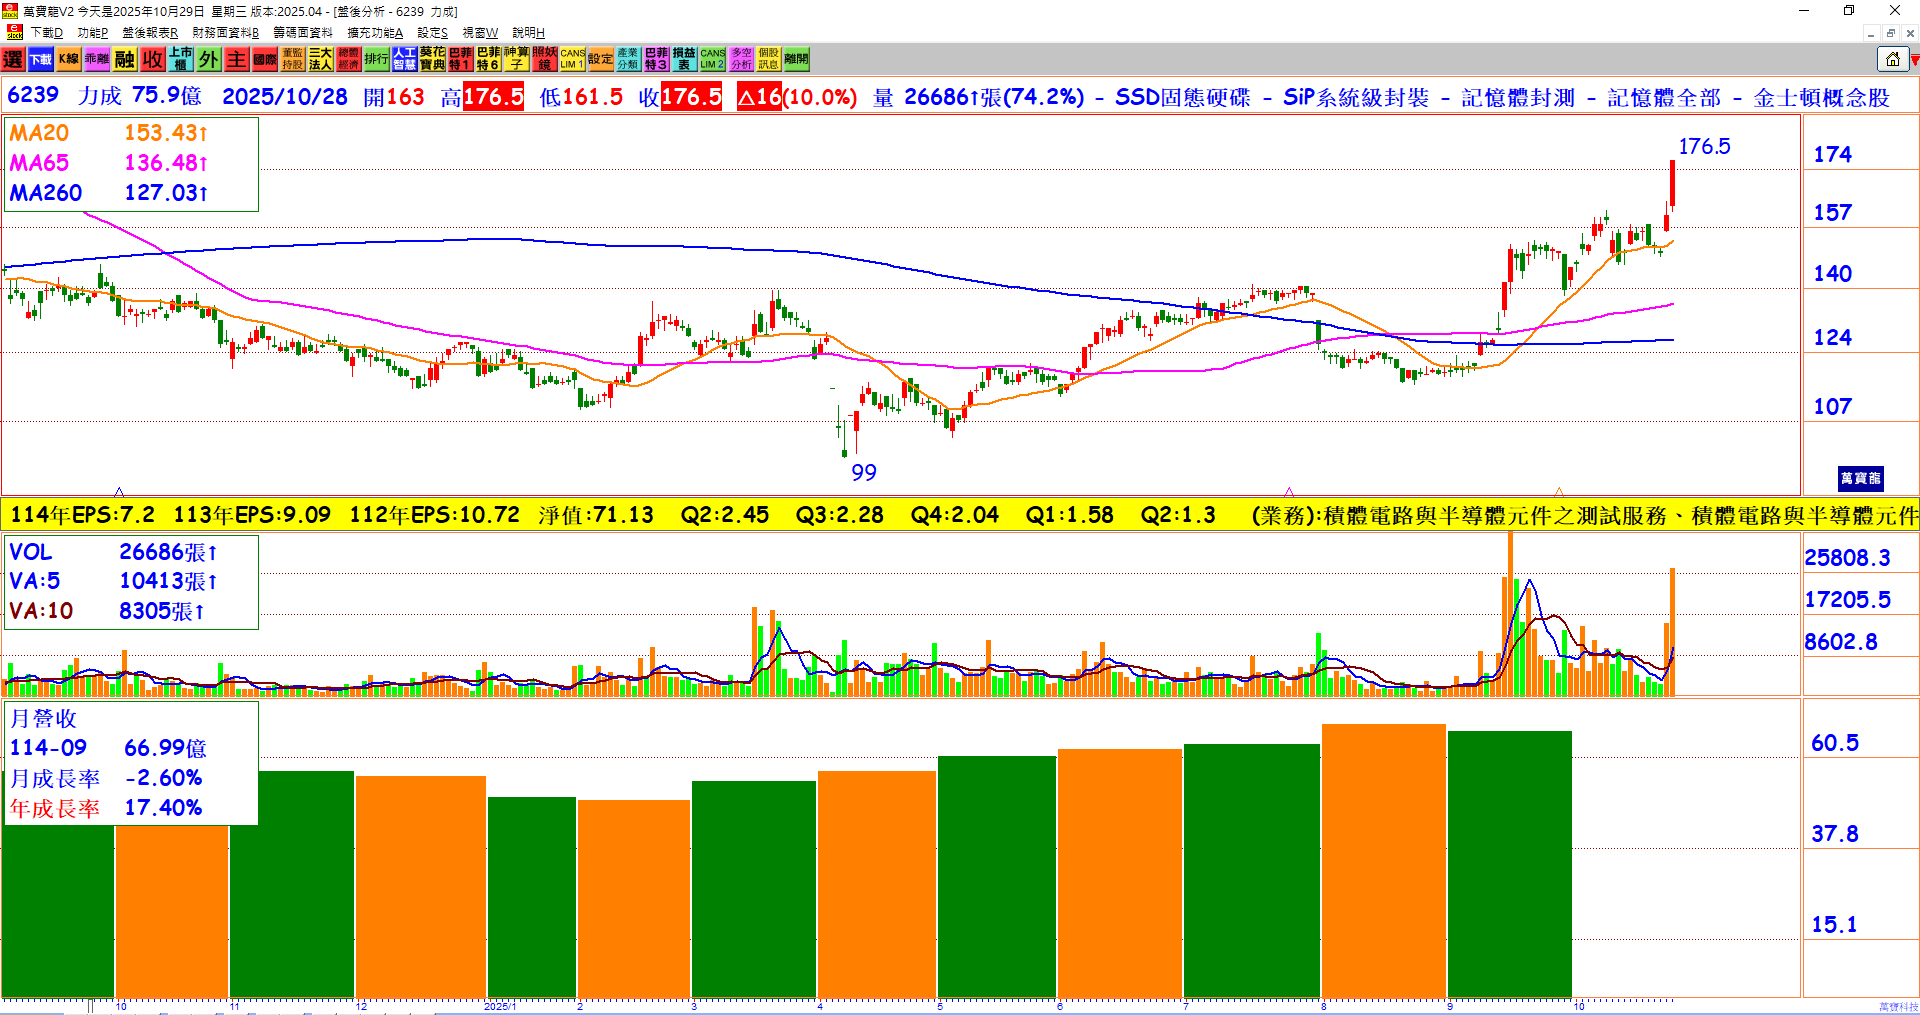
資本支出大幅上修: 力成董事長蔡篤恭宣布,2025年資本支出自年初預計的 150億元 調升至 190億元,並於 2026年 大增至 400億元以上,主要用於 扇出型面板級封裝(FOPLP) 擴產。
-
FOPLP產能全數被預定: 力成在 FOPLP 已取得重大成果,現有月產能約6,000~7,000片 已被客戶完全預約,應用涵蓋 GPU、HPU 與 AI CPU,顯示市場需求強勁。
-
投入10億美元擴產FOPLP: 公司規劃於 2025年投入10億美元(約新台幣320億元) 進行 FOPLP 擴產,預計 2027年 將全面放大營收貢獻,成為公司中長期成長主軸。
-
營收穩健成長: 2024年全年營收為733億元,儘管 2025年少了西安廠半年貢獻約30億元,全年仍以高於733億元為目標,顯示公司營運維持成長軌道。
-
季度營運動能強勁: 第三季營收較第二季成長逾一成,且動能延續至第四季,顯示下半年訂單與產能配置健康、需求穩定上升。
-
產能利用率維持高檔: 第三季封裝產能利用率約 85~90%、測試約 70%,第四季持續看正向,代表整體生產動能與訂單能見度高。
-
AI與儲存需求推升封測市場: AI 運算密度提升帶動資料中心與企業儲存轉向 SSD,使 NAND 封測動能走升;同時 DRAM 原廠轉向 HBM 生產,造成一般 DDR4 供給緊張,帶動實際拉貨需求。
-
DRAM封測優勢顯著: 力成具備成熟的 DRAM 封測製程與量產經驗,面對韓國與美國大客戶具備承接優勢,可望受惠於 庫存重整與升級循環。
-
NAND市場供給偏緊、動能延續: 新一代手機換機潮與資料量成長推升 SSD 規格升級,傳統 HDD 因速度與功耗受限逐漸被取代。上游毛利壓力使擴產受抑,造成 NAND 供給緊縮,力成自 第三季 起的成長動能可望延續至 明年第一季。
結論: 力成憑藉 400億元級 的資本支出、10億美元FOPLP擴產計畫 與強勁的 AI封測需求,在產能全被訂滿的情況下,將於 2027年 開始放大營收與毛利貢獻。即便短期因西安廠減少 30億元 收入,公司仍以 高於733億元 為年度目標,展望未來,隨著 AI、SSD與DDR4市場需求升溫,力成正加速邁向新一輪高成長循環。