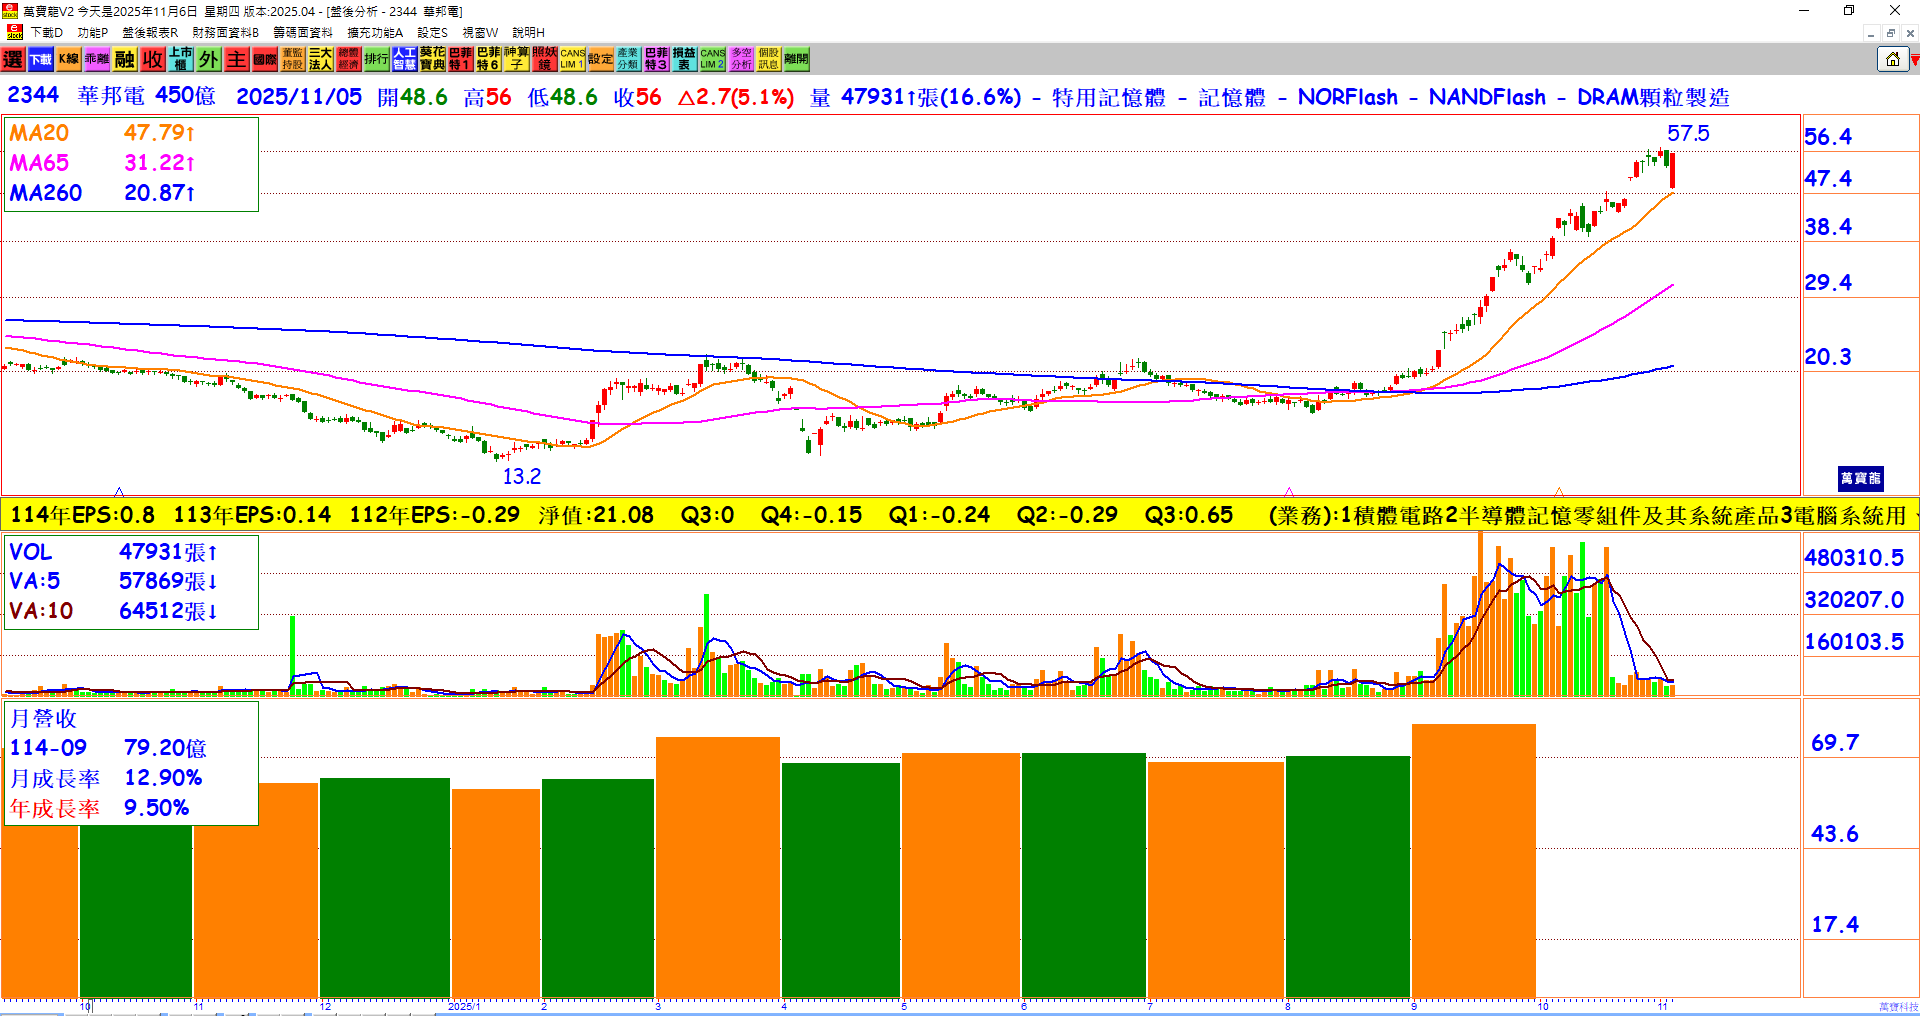
單季轉虧為盈: 華邦電第三季合併營收達217.71億元,季增3.6%、年增2.1%。歸屬母公司稅後純益為29.43億元,每股EPS達0.65元,前三季累計EPS為0.12元。
毛利率飆升: 第三季毛利達101.66億元,季增113.4%、年增62.7%,毛利率提升至46.7%,營業利益37億元,營業利益率達17%。
記憶體部門爆發: CMS+Flash部門毛利率由上季的12.1%暴漲至50.8%,DRAM營收季增18%、年增33%,創近三年新高,DDR4系列銷售翻倍成長。
製程技術進展: 20奈米製程占比達37%,高雄廠穩定量產,16奈米製程推進順利,2026年將全面量產8Gb DDR4/LPDDR4產品。
Flash業務穩居龍頭: Flash產品營收季增4.2%、年減5.8%,受測試瓶頸影響。45奈米F45製程加速推進,SLC NAND出貨年增逾20%,穩居全球NOR Flash市占第一。
多元應用需求強勁: 車用與工業應用營收季增14%,消費電子季增16%,電腦與伺服器季增6%,顯示多元市場需求同步成長。
匯率影響有限: 雖平均匯率為29.78元兌1美元,但本業動能強勁,營收與獲利仍同步成長,展現抗匯率波動能力。
資本支出大躍進: 2025年資本支出估73億元,2026至2027年將突破400億元,聚焦Flash與CMS產能擴建,展現長期擴張企圖。
產業景氣向上: 總經理陳沛銘指出,AI滲透與車用、工控需求擴大,記憶體產業進入上行循環,DDR3與DDR4合約價漲勢可望延續至2026年。
結論: 華邦電在AI浪潮與多元應用需求推動下,成功扭轉虧損、毛利暴增,技術升級與產能擴張同步進行,2026年記憶體價格續漲可期,營運動能強勁,未來成長潛力不容小覷。