營運爆發期: 華星光預期在2026至2027年正式進入「產能、規格、客戶數」三位一體的同步擴張成長階段。
規格世代交替: 2025年資料中心以400G為主流,但800G將在2026年接棒成為市場主力,而1.6T模組也將於2026年起小量導入。
長距離應用動能: 400G ER/ER Plus在2026年預計維持約20%成長;800G ZR/ZR Plus則於2026年量產,並在2027至2028年進入高成長期。
全方位技術布局: 公司積極布局高階光通訊與矽光供應鏈,產品線涵蓋雷射晶粒、光引擎(Optical Engine)、ELS、CoC及光模組代工。
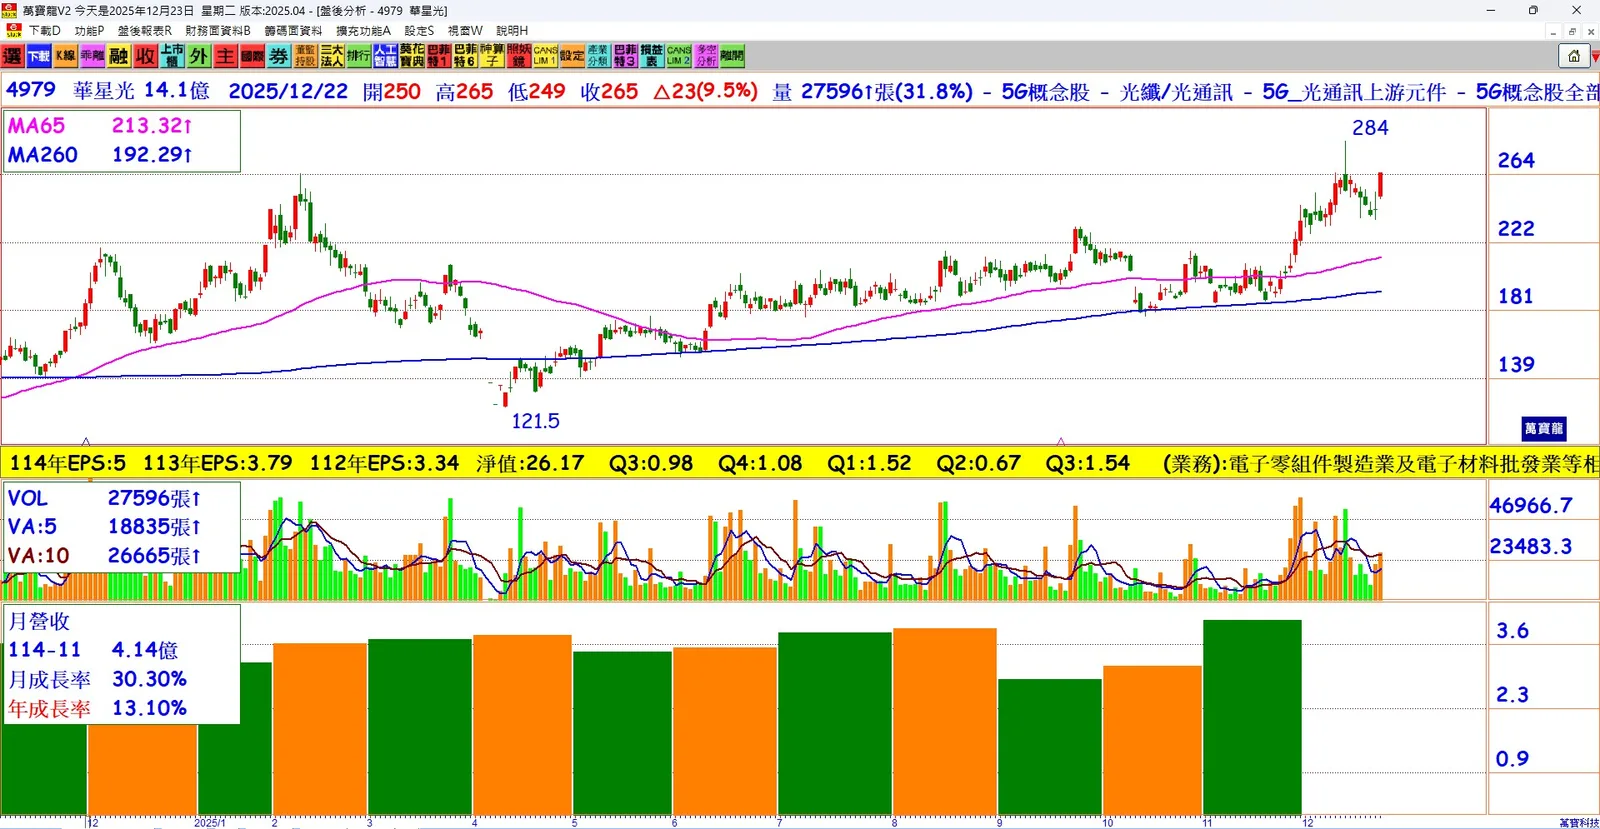
財務表現亮眼: 2025年前三季累計營收達32.3億元(年增34.3%),稅後純益5.25億元(年增37.8%),每股稅後純益(EPS)為3.73元。
CW Laser產能大增: 今年CW Laser出貨量已達去年4倍;預計2026年月產能將達300萬至400萬顆,2027年更將上看600萬顆以上。
關鍵產品量產時程: 800G、ZR與ZR Plus產品將於2026年批次生產,其中800G已獲大客戶認證,預計2026年1月正式啟動出貨。
客戶結構優化: 目前已成功服務3家以上的雲端服務供應商(CSP),有效降低過往對單一客戶的依賴性,營運風險更趨分散。
產能持續擴張: 配合客戶專案需求,2026年將持續針對晶粒(Chip)與矽光相關製程放大生產規模。
結論
華星光受惠於AI資料中心擴張及高速傳輸規格升級,正處於轉型成長的黃金期。透過800G產品的認證與2026年1月的啟動出貨,加上CW Laser產能預計在2027年翻倍突破月產600萬顆,公司已展現強大的接單競爭力。隨著客戶群擴展至3家以上雲端大廠,華星光未來的營收與獲利成長空間極具想像力。