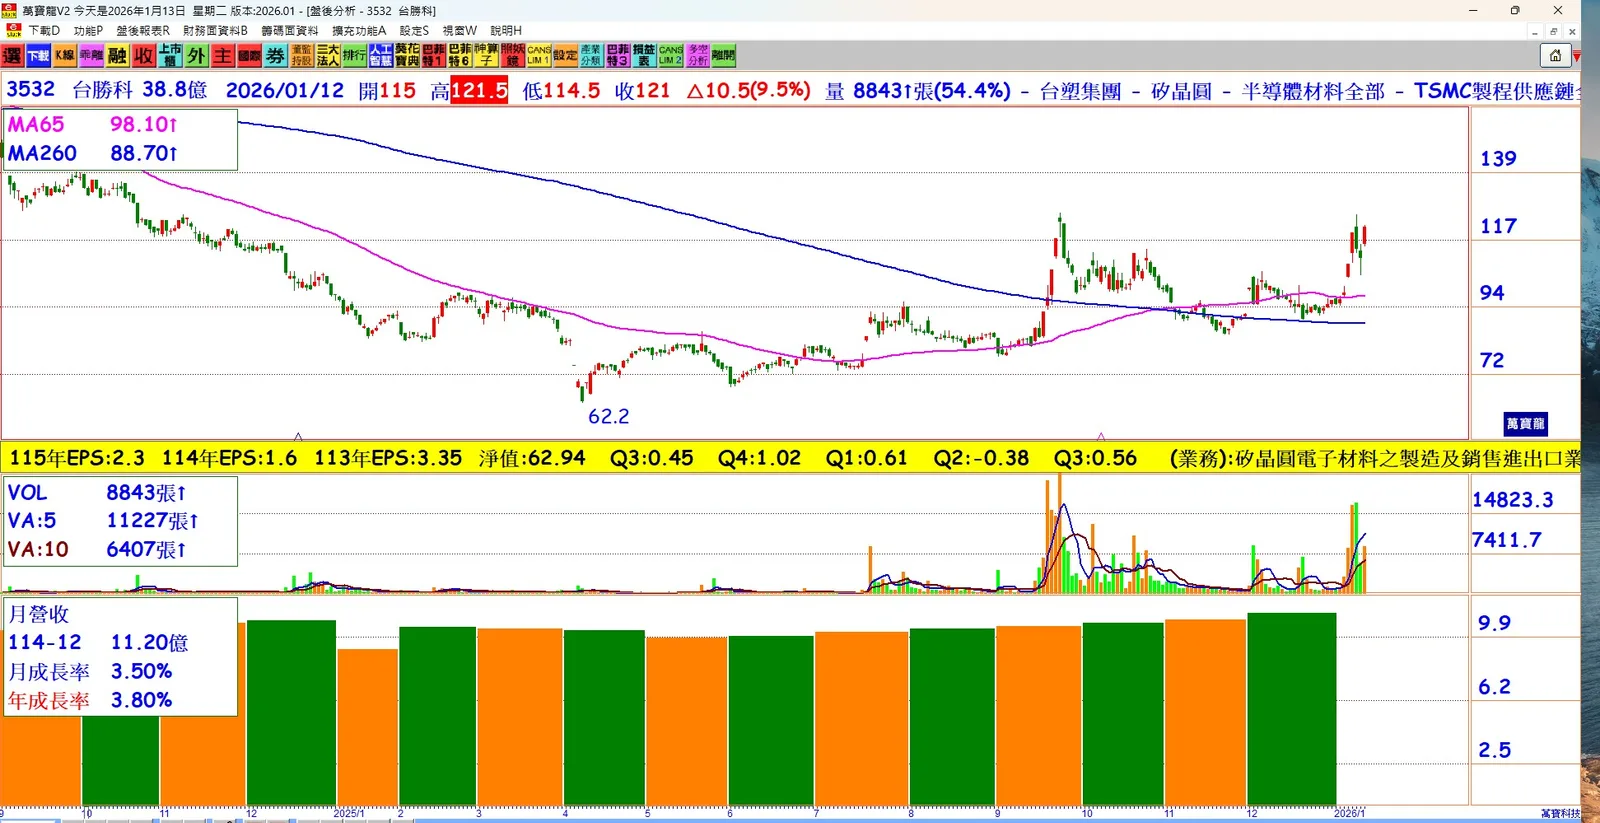
營收逆勢雙增: 2025 年 12 月合併營收達 11.21 億元,交出月增 3.52%、年增 3.82% 的漂亮成績單,反映客戶拉貨動能已顯著回溫。
全年表現穩健: 2025 年全年合併營收總計 123.34 億元,雖較 2024 年的 124.22 億元 輕微年減 0.70%,但下半年動能逐季轉強,展現強勁復甦韌性。
12 吋晶圓核心: 公司產品結構以 12 吋矽晶圓 為絕對主力,營收佔比超過 7 成,其中 6 成以上 穩定供應記憶體市場,其餘則切入先進邏輯製程。
記憶體動能回升: 受惠於 AI 伺服器與高效能運算(HPC)對 DRAM 與 HBM 的強烈需求,記憶體大廠客戶積極拉貨,成為推升 12 吋矽晶圓需求的核心引擎。
新廠產能全開: 麥寮新廠產能多數已簽訂長期供貨合約(LTA),目前 12 吋矽晶圓產能維持滿載,出貨節奏穩定,大幅提升營收能見度。
高階應用布局: 積極進攻 CoWoS 中介層、HBM 及承載晶圓(Carrier Wafer) 等高單價應用,相關高階產品已進入客戶送樣與驗證階段。
技術溢價優勢: 導入日本 SUMCO 先進拋光技術,產品已在 HBM、DDR5 及 NAND 等領域建立穩固市佔,有助於長期毛利率與技術門檻的提升。
合約價格支撐: 目前矽晶圓報價以長約為主,合約價整體維持穩定;法人預期若 2026 年記憶體供需偏緊,矽晶圓具備調漲空間,獲利結構將進一步優化。
後市前景看漲: 在 AI 先進製程與記憶體需求雙重升溫下,公司產能利用率持續在高檔盤旋,營運動能將隨產業景氣回暖而逐步轉強。
結論
台勝科雖在 2025 年上半年面臨產業調整,但憑藉著 12 吋矽晶圓產能滿載的實力,以及在高階記憶體(HBM/DDR5)與先進封裝材料的精準布局,成功在年底實現營收雙增。隨著長約合約(LTA)穩定價格,以及 2026 年潛在的漲價動能,台勝科已站穩 AI 供應鏈的關鍵位置,未來獲利爆發力值得期待。