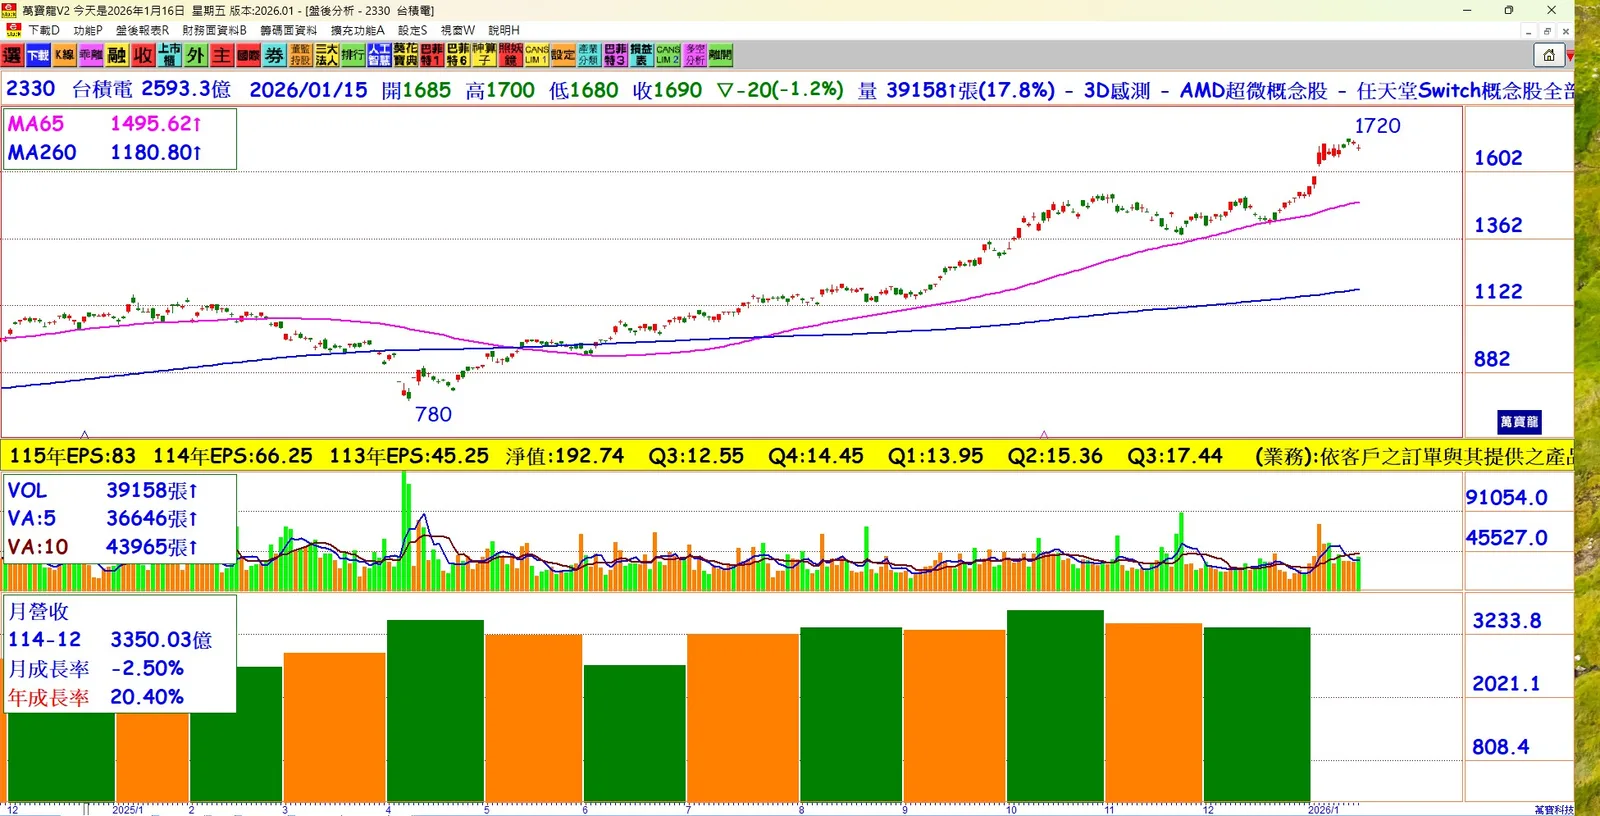
台積電於 2026 年 1 月 15 日召開 2025 年第四季法說會,會中釋出的財務數據與 2026 年展望極為強勁,讓現場法人驚呼「太強大」,甚至多家機構將目標價調升至 2000 元以上。
以下為本次法說會的五大核心重點整理:
1. 2025 年成績單:獲利噴發創紀錄
台積電 2025 年展現強大的獲利能力,全年營收與純益均創歷史新高。
全年 EPS:66.25 元(年增 46.4%)。
第四季毛利率:高達 62.3%,遠超預期。
製程佔比:先進製程(7奈米以下)貢獻了全年營收的 74%。
股利政策:2025 年每股配息 18 元,2026 年承諾至少配發 23 元。
2. 2026 年展望:成長加速「不畏泡沫」
董事長魏哲家對 2026 年給出非常樂觀的指引,明確表示 AI 需求是長期結構性趨勢。
營收指引:預計 2026 全年美元營收將增長 「接近 30%」,大幅領先產業平均。
第一季財測:營收預計在 346-358 億美元 之間(季增約 4%),毛利率目標更上調至 63%-65%。
供需缺口:魏哲家強調先進製程產能「非常緊張」,目前需求約為可用產能的 3 倍,正努力縮小缺口。
3. 資本支出:核彈級投入,上看 560 億美元
這是法說會中最震撼市場的消息,台積電宣布將資本支出規模拉升至歷史新高。
預估金額:520 億美元至 560 億美元(較 2025 年的 409 億美元大增約 37%)。
配置佔比:
70%-80%:投入先進製程(2奈米及未來 A16)。
10%:投入特殊技術。
10%-20%:投入先進封裝(CoWoS 等)、測試與光罩。
4. 技術路徑圖:2奈米與 A16 接棒
台積電在技術領先地位上持續構築高牆,確保競爭對手(如三星、Intel)難以追趕。
N2(2奈米):2025 年第四季已進入量產,2026 年將快速放量。
N2P / A16:預計 2026 年下半年 正式量產。A16 將主打高效能運算(HPC)與訊號複雜的晶片設計。
先進封裝:CoWoS 產能依然是目前的主要瓶頸,訂單已排至 2026 年中,公司正倍速擴產。
5. 海外擴產與地緣風險
面對地緣政治,台積電採取全球布局策略,並關注基礎設施穩定性。
美國廠:亞利桑那州一廠已高量產,二廠拉提前進度,並啟動三廠與規劃四廠。
日本廠:熊本一廠良率優異,二廠建設中。
魏哲家真心話:他在法說會直言擔心台灣的電力供應,強調充足的電力是產能擴張的先決條件。
結論:護國神山進入「Giga-Cycle」加速期
台積電此次法說會向全球宣告,AI 基礎建設的軍備競賽才正要開始。透過超越預期的資本支出與毛利率指引,台積電不僅證明了其作為「AI 軍火商」的絕對壟斷地位,也讓投資人對於半導體週期的修正擔憂一掃而空。