


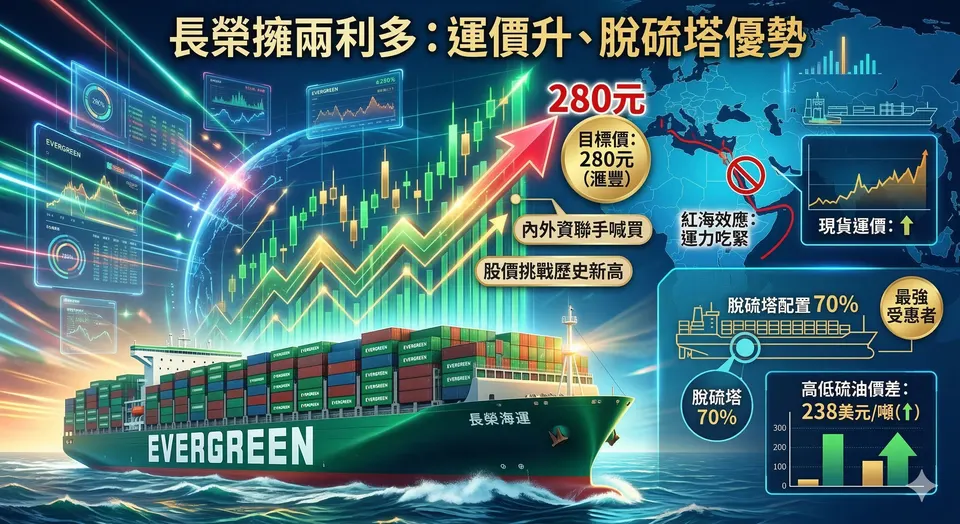
受惠於中東地緣政治衝突與燃油價差擴大雙重利多,長榮海運獲內外資同步升評為「買進」,滙豐證券更將目標價大幅調升至280元,挑戰歷史新高。
在全球供應鏈因紅海危機受阻、港口壅塞加劇的背景下,市場有效運力遭大幅消耗,進而推升現貨運價,並為全年航運供需提供強力支撐。同時,近期高低硫油價差擴大至238美元,長榮因高達七成船舶配備脫硫塔(Scrubber),能省下巨額燃料成本,使其在同業中具備極佳的報價與競爭優勢,成為此波趨勢下的最強受惠者。
在強勁基本面與高殖利率護航下,長榮儼然成為資金避風港。即便外資近期對台股大舉提款,卻反手狂買長榮逾53億元,穩居個股買超榜首,展現出市場對其獲利前景的高度看好。
