


美擴大回購長債!財政赤字隱憂下的權宜之計!
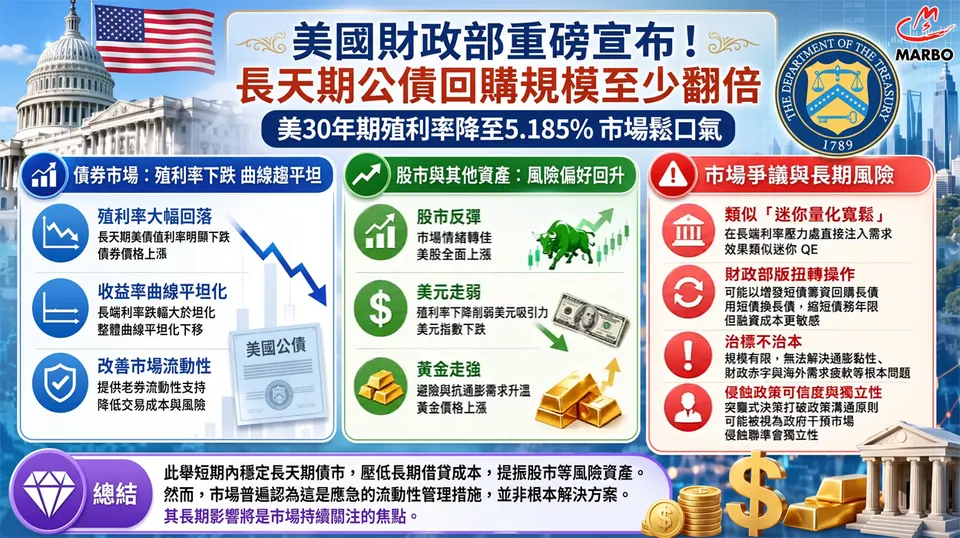
一、 意外出手:回購規模翻倍,殖利率短線回落 美國財政部於19日無預警宣布,將10至30年期長債回購規模提高一倍至40億美元,執行期為9月9日至11月4日。此舉暫時緩解了債市拋售潮,使一度飆升至2007年以來新高(5.324%)的30年期美債殖利率回落至5.185%,也帶動美元走弱、金價上漲。財政部稱此舉是為長債提供流動性,但市場認為更重要的是釋放了政府關注殖利率飆升的訊號。
二、 結構困境:赤字高築,借貸成本攀升 雖然回購操作短期奏效,但長債殖利率攀升的背後,是難以忽視的結構性問題:
債台高築:美國政府未償公共債務總額首度突破40兆美元,直逼二戰後高點。
資金排擠:政府巨額赤字居高不下,加上科技巨擘為興建AI資料中心大量發債,與政府爭搶市場資金。
經濟韌性:企業獲利依舊強勁,股市接近歷史高點,使利率難以快速回落。
三、 惡性循環:利息負擔沉重,考驗市場耐心 美國目前的利息負擔已相當沉重,聯邦政府每5美元收入中,就有近1美元用於支付利息。若殖利率持續居高不下,恐將形成「借更多、付更多」的惡性循環,讓龐大債務成為更沉重的負擔。
四、 後市展望:治標難治本,債務壓力恐為未爆彈 市場對於財政部擴大回購的效果存疑。回購長天期債券仍需發行新債,可能促使財政部轉而發行更多短期債券,無法解決根本的財政赤字問題。投資人逐漸對政府揮霍財政失去耐性,未來10年期公債殖利率能否守在5%以下,將成為牽動債市及其他金融資產後市的關鍵。
