【2026年第三季台積電法說會快訊】 : Q3獲利創新高 ! AI強勁動能引領成長,未來3年擴大投資 !
球晶圓代工龍頭台積電(2330)今日(15日)召開法說會,釋出亮眼財報與強勁展望。儘管今日台股重挫、台積電股價下跌50元收在2,440元,但受惠於AI與先進製程需求強勁,公司營運表現仍遠優於市場預期。
一、 第三季財報:雙率優預期,獲利創歷史新高
-
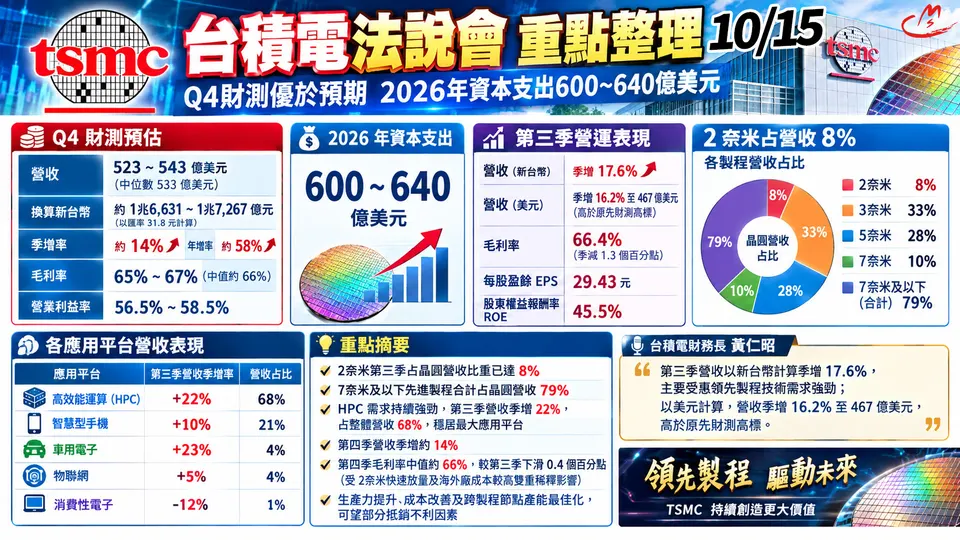
營收與獲利: 單季營收衝上1兆4,942億元(467億美元,季增16.2%),稅後純益達7,631億元(年增約69%),創下歷史新高;單季EPS達29.43元,ROE為45.5%。
-
毛利率與營益率: 毛利率達66.4%(受2奈米初期量產稀釋影響季減1.3個百分點);營業利益率衝上58.7%,突破原先財測高標。
二、 製程與應用:2奈米已占8%,HPC穩居最大主力
-
製程貢獻: 2奈米占晶圓營收8%、3奈米占33%、5奈米占28%、7奈米占10%。7奈米及以下先進製程合計占營收高達79%。
-
平台表現: 高效能運算(HPC)需求最強,季增22%、營收占比達68%;車用電子季增23%(占4%);智慧型手機季增10%(占21%);消費性電子則季減12%(占1%)。
三、 第四季展望:營收估季增14%,毛利率維持高檔
-
營收財測: 預估單季營收介於523億至543億美元(約新台幣1.66兆至1.73兆元),中位數季增約14%、年增約58%。
-
獲利指標: 毛利率預估65%~67%(中值66%);營業利益率預估56.5%~58.5%。毛利率下滑主因2奈米快速放量及海外廠成本較高,但營運改善將抵銷部分影響。
四、 未來戰略:擴大資本支出,加速海外佈局
-
資本支出: 重申2026年資本支出600億至640億美元,預期未來3年投資規模將明顯高於過去3年。
-
海外擴產: 隨美國亞利桑那州等海外廠擴產,預估2026全年毛利率稀釋將接近2個百分點,未來幾年可能擴大至3~4個百分點。公司將透過規模經濟與營運最佳化維持成本競爭力。