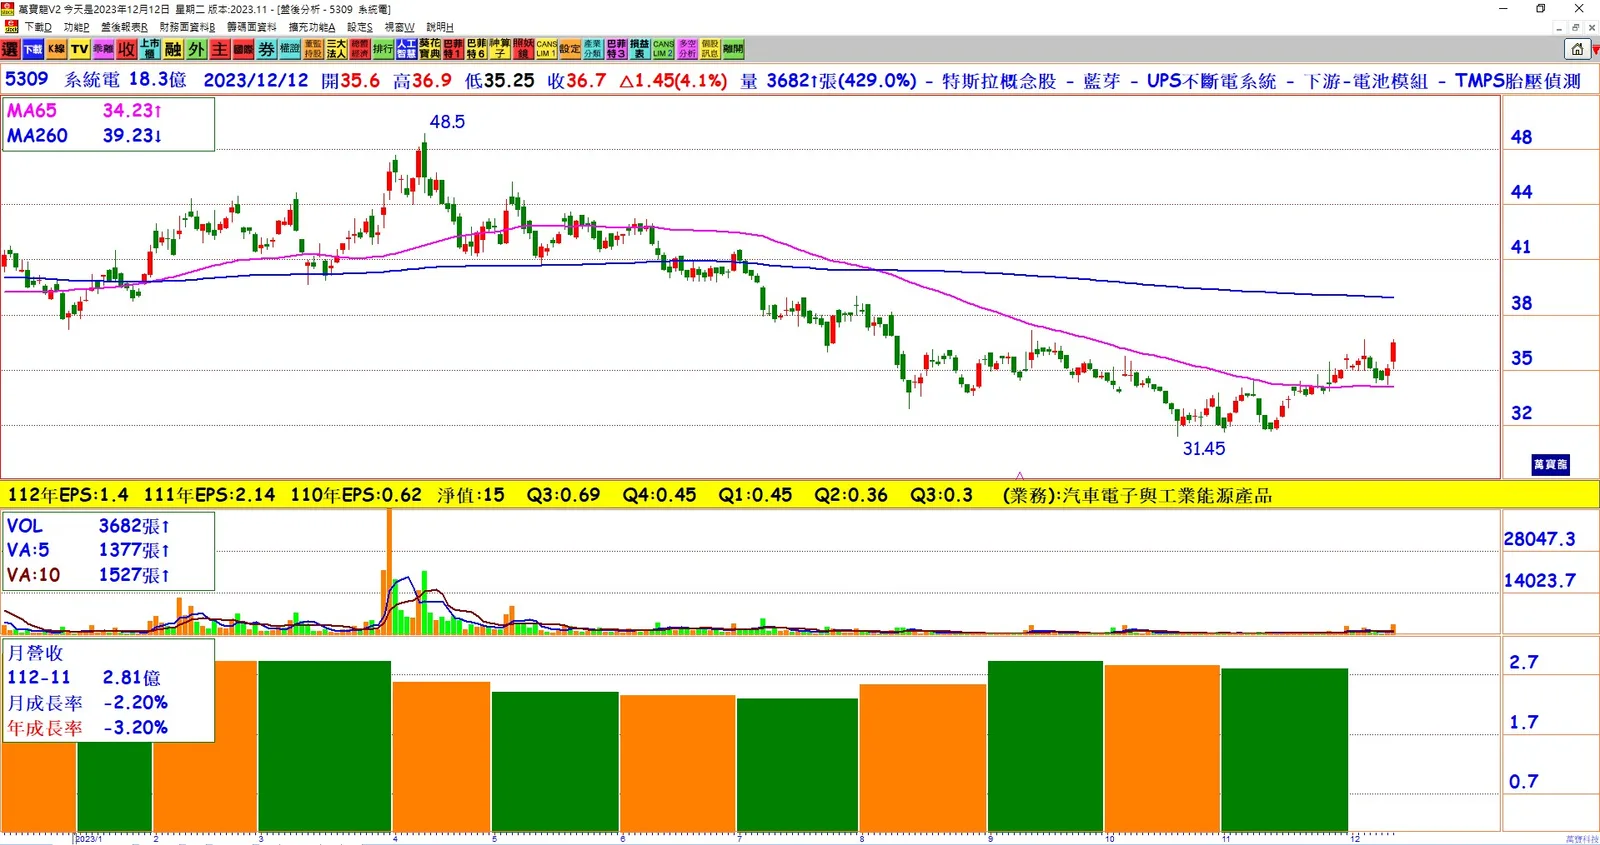
1. 營收回溫: 系統電(5309)受惠於主力產品胎壓偵測器(TPMS)、備援系統電池(BBU)、工業電腦(IPC)等出貨回溫,第三季起營收逐漸恢復到2022年水準。
2. 預期12月營收高點: 隨著IPC出貨業績挹注,系統電看好在12月攀升至2023年度單月營收高點。
3. 2024年展望: 法人估計,2024年系統電三大產品線(TPMS、IPC、BBU)出貨成長動能看好,預估全年營收年增率有望挑戰20~30%。
4. TPMS市場前景: 市調機構預估全球2024年電動車成長率約在20%~25%,而系統電的TPMS每年都維持20%~30%的成長,2024年預估TPMS出貨將有20%以上的成長率。
5. IPC出貨情況: 2023年IPC受客戶調節庫存影響,出貨時程延後,但隨著庫存消耗和新訂單的預期,2024年IPC相關營收和獲利有望呈現倍數成長。
6. BBU市場擴展: 系統電在儲能和IPC產品的基礎上,積極開發高端市場應用,在BBU市場已獲得國際大廠認可,預計2024年下半年將對營收做出顯著貢獻。
7. 2023年營運表現: 由於儲能和IPC產品拉貨不如預期,系統電2023年營運受到影響,但隨著下半年拉貨回溫,預期12月營收將衝高,整體營運表現有望和2022年相當。
8. 2024年展望: 2024年系統電看好TPMS、IPC、BBU需求持續成長,並預測主力出貨的車用市場成長高達20%以上,法人估計公司將有機會在2024年重回成長軌道,年成長率上看20%~30%。
結論: 系統電看好未來市場發展,特別是在電動車相關領域,預計三大產品線將成為公司營收成長的主要動能,並期待在2024年實現全面增長。