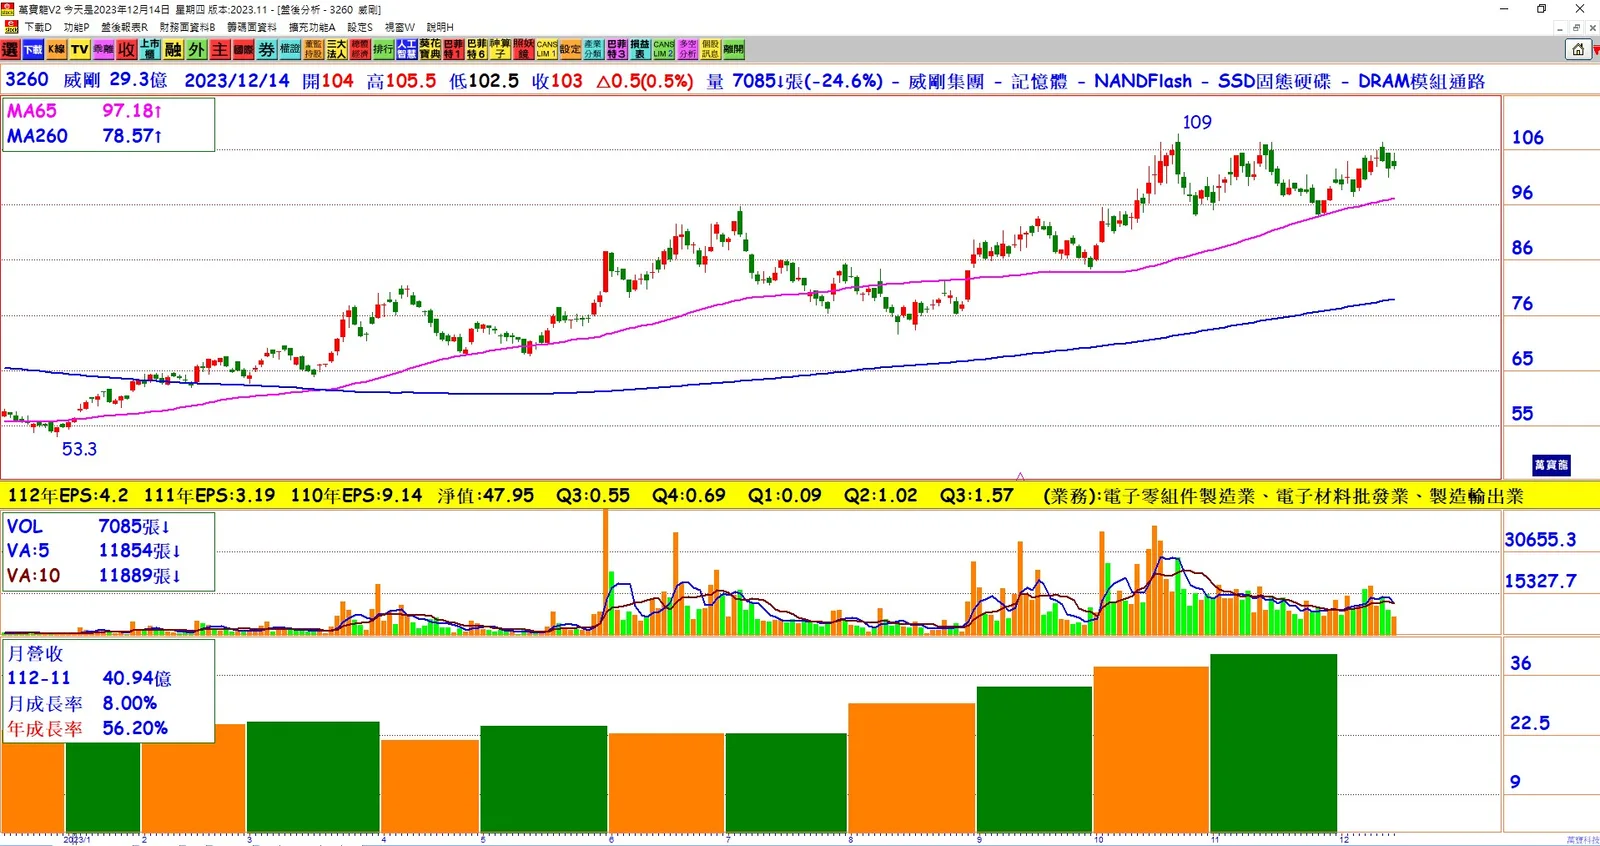
1. 優異獲利表現: 受益於DRAM和NAND現貨價及合約價的上揚,威剛(3260)自結獲利表現優異。連續三個月,每股稅前盈餘逾1元,截至11月底,全年每股稅前盈餘已達6.41元。
2. 11月營收: 11月自結損益顯示,營業淨利為3.78億元,稅前盈餘達3.36億元,每股稅前盈餘為1.15元,進一步拉升獲利。
3. 記憶體市場趨勢: 上游減產計畫和強勢漲價態度推動DRAM和NAND Flash價格上揚。威剛董事長陳立白表示,預期2024年第一季將有相當幅度的漲價空間。
4. DRAM和NAND Flash前景: 陳立白強調,2024年DRAM與NAND Flash的位元成長率將明顯恢復成長動能,受惠於PC、智慧手機需求的增加,以及生成式AI應用和電動車滲透率上升。
5. 市場需求預測: 全球區域戰爭紛擾獲得緩解、通膨壓力放緩,預期PC和智慧手機需求表現將優於2023年,加上其他應用裝置的單機搭載記憶體容量增加,2024年將帶動更多的記憶體消耗量。
6. 2024年展望: 威剛對2024年上半年的記憶體價格表現非常樂觀,認為多頭行情將帶動整個年度的旺季。
7. 市場地位: 威剛是全球第二大記憶體品牌模組廠,市占率約3%左右。公司與多家上游記憶體原廠合作,供貨來源多元,訂單主要來自通路商。
結論: 威剛在DRAM和NAND市場表現出色,連續三個月實現優異的每股稅前盈餘。預計2024年將迎來DRAM和NAND價格的相當幅度漲價,公司對全球區域戰爭緩解、通膨壓力放緩的預期也將帶來市場需求的增長。整體而言,2024年被視為多頭行情,威剛在記憶體市場有望迎來更多商機。