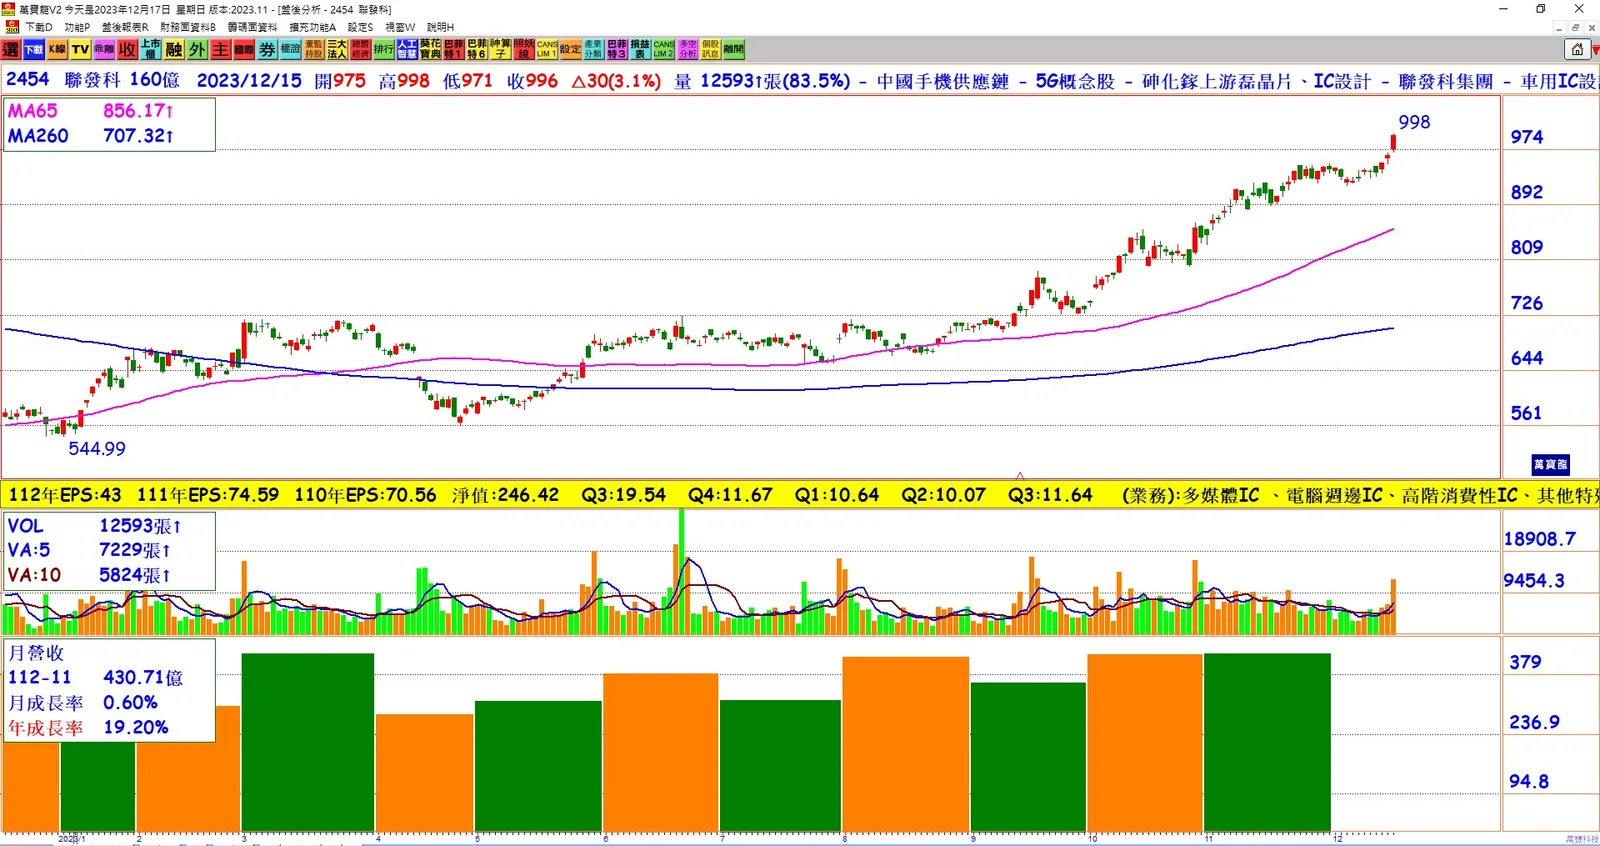
1. 優於大盤: 海通國際證券發表報告,給予聯發科「優於大盤」的評級,預估合理股價上看1,110元,強力支持該股升至千元。
2. 營運看俏: 受到智慧機重新拉貨動能和旗艦級晶片強勁表現的助推,以及在2025年Google的張量處理器(TPU)專案和iPad的WiFi 6晶片的潛在受惠,聯發科展望未來營運表現看俏。
3. 市值躍升: 由於其傑出的每股稅後純益(EPS)表現,聯發科股價在千元以上高價股中佔據領先地位,成功晉身千金股,使公司市值躍升。
4. 訂單看漲: 外資預測2024年D9300晶片出貨量將達1,200萬至1,300萬套,D9200晶片預計出貨量約為800萬至900萬套,顯示旗艦級晶片需求強勁。
5. TPU專案機會: 聯發科在爭奪Google的TPU專案中展現優勢,若成功獲得訂單,預計2025年將為公司帶來約10億美元的營收,並在2025年下半年至2027年間貢獻50億美元的營收。
結論: 聯發科股價上看1,110元,外資看好其未來發展,預測各項指標有望持續上升,公司市值也有望隨之增長。