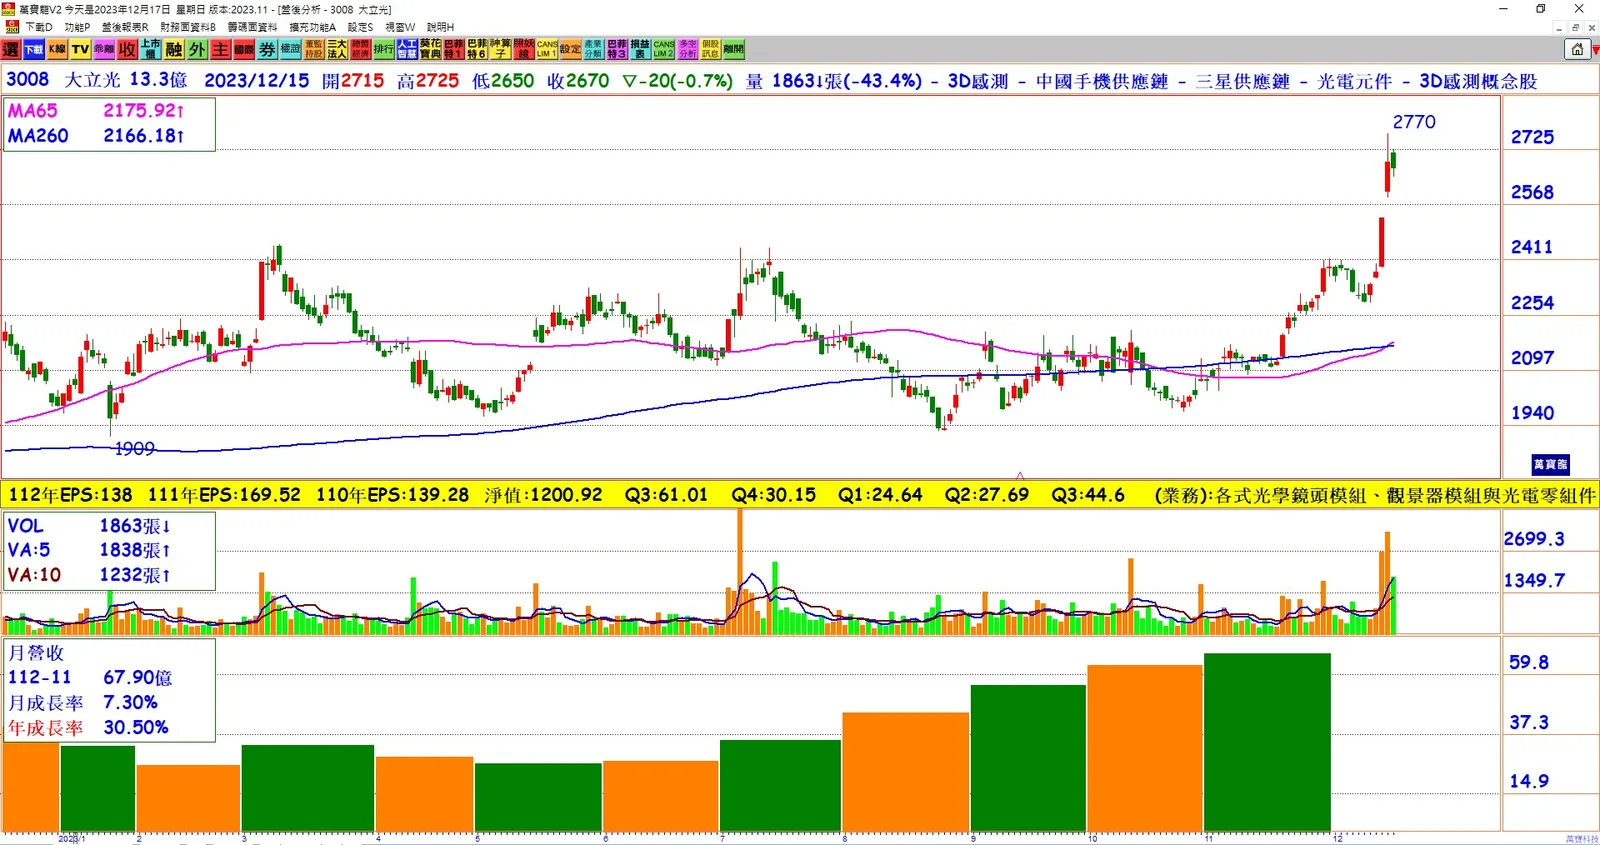
1. 推測合理股價: 美銀證券高喊大立光推測合理股價3,008元,隨即引爆外資熱度,海通國際證券更樂觀,將推測合理股價拉高至3,100元,創下外資圈新高。
2. 利多助攻: 外資主管提出競爭減緩、產品價格向上、Android陣營智慧機需求增加、光學升級訊號明確等四大利多,對大立光的前景持樂觀態度。
3. 產品漲價趨勢: 大立光的5P、6P鏡頭產品已在10月啟動漲價,供應緊缺和製造商產能紀律使得2024年第一季仍有調漲空間,長遠來看,新的CIS與規格升級預計將進一步推高售價。
4. Android陣營需求: 先前擔心蘋果iPhone 15需求狀況的疑慮中性化,新調查發現,Android陣營智慧機的需求預計將延續至2024年第一季,對大立光營收帶來正面影響。
5. 獲利復甦: 根據外資財務模型,大立光2023年每股稅後純益145.7元,預計2024年將回升至171.9元,2025年更上升到約191元,顯示公司獲利復甦力道可觀。
結論: 外資對大立光看好,預估股價將繼續飆升,並強調公司將在競爭減緩、產品漲價、Android需求等多方面受益,獲利有望持續復甦。