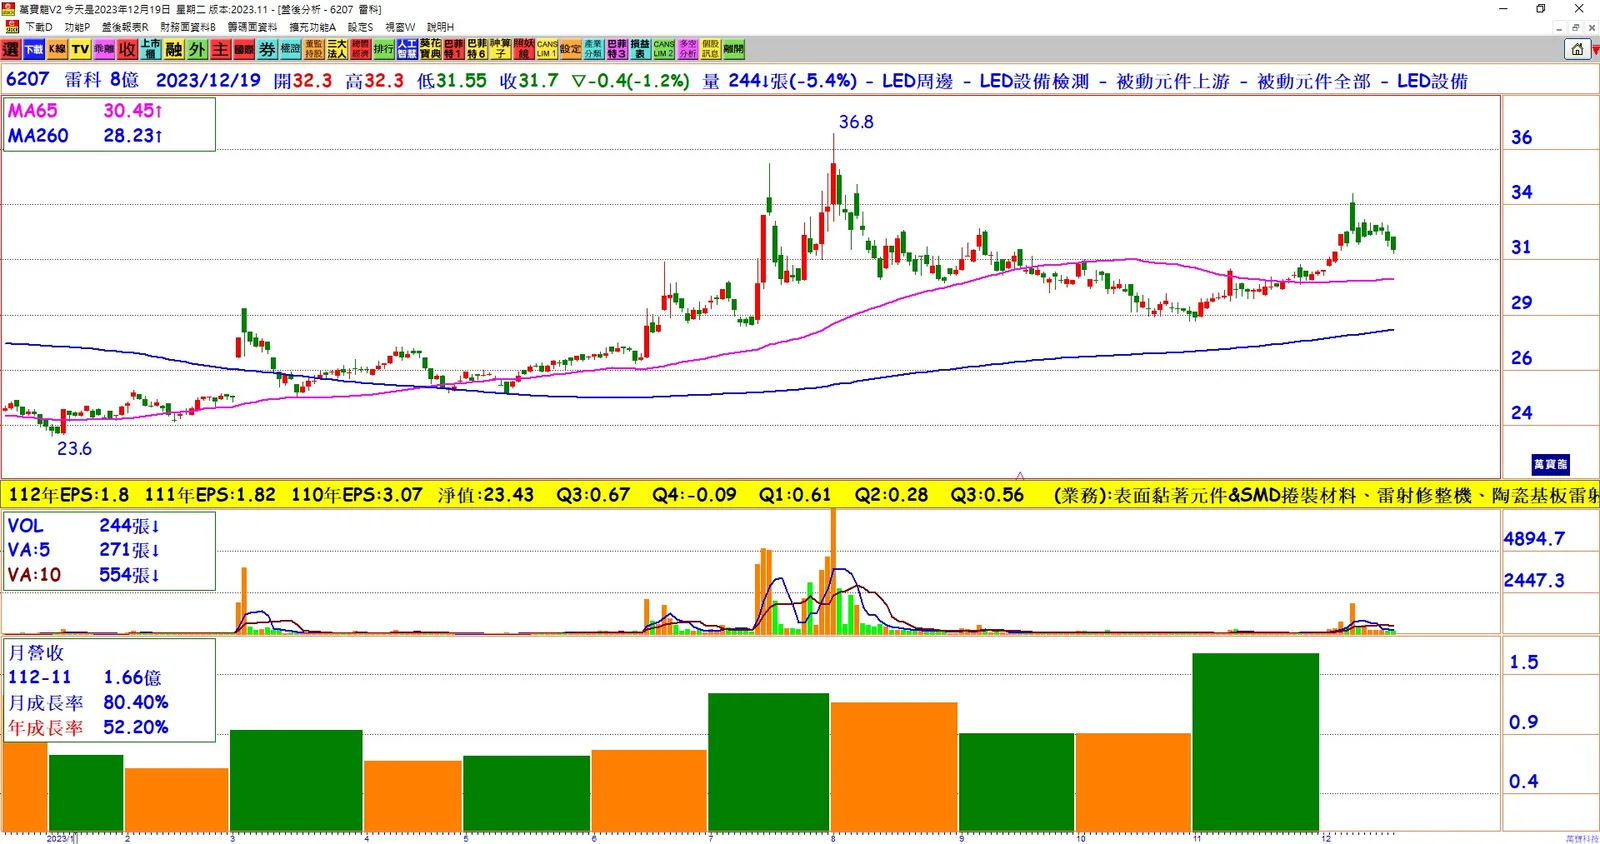
1. 車用和半導體布局: 雷科積極擴大半導體及PCB等相關設備的營收占比,預計2024年可從今年的32%提升至40%。公司成功代理CoWos封裝量測設備進入台積電,同時SiC陶瓷切割設備也望在明年迎來訂單,半導體及PCB設備將在明年3月迎來出貨潮。
2. 載板需求轉單潮: 受到地緣政治變化和供應鏈重組影響,大陸的半導體供應鏈去美化,推動了載板產業的轉單潮。雷科跟隨客戶成長,預期在明年第二季可能有更多的載板設備訂單進入。
3. 高毛利率事業拉升收益: 半導體及PCB設備是高毛利率事業,平均毛利率達40%至50%。雷科計畫拉升這部分的營收占比,預計2024年有望達成。公司毛利率在30%以上,以更側重獲利為導向,未來營收將更為穩定。
4. CoWos封裝量測和SiC陶瓷切割設備: 雷科在台灣獨家代理CoWos封裝量測設備,已經成功銷售28台,仍有12台在手訂單。此外,SiC陶瓷切割設備已完成認證,兩岸有三家客戶,預計明年可拿到正式訂單。儘管SiC市場規模不大,但因難度大且有成長潛力。
5. 未來獲利成長: 雷科強調將以更側重獲利為導向,預計2024年若高毛利率的設備占比順利提升,將有助於獲利成長。公司11月營收創下2022年1月以來新高,預示著接下來的高峰期將在2023年3月和4月。