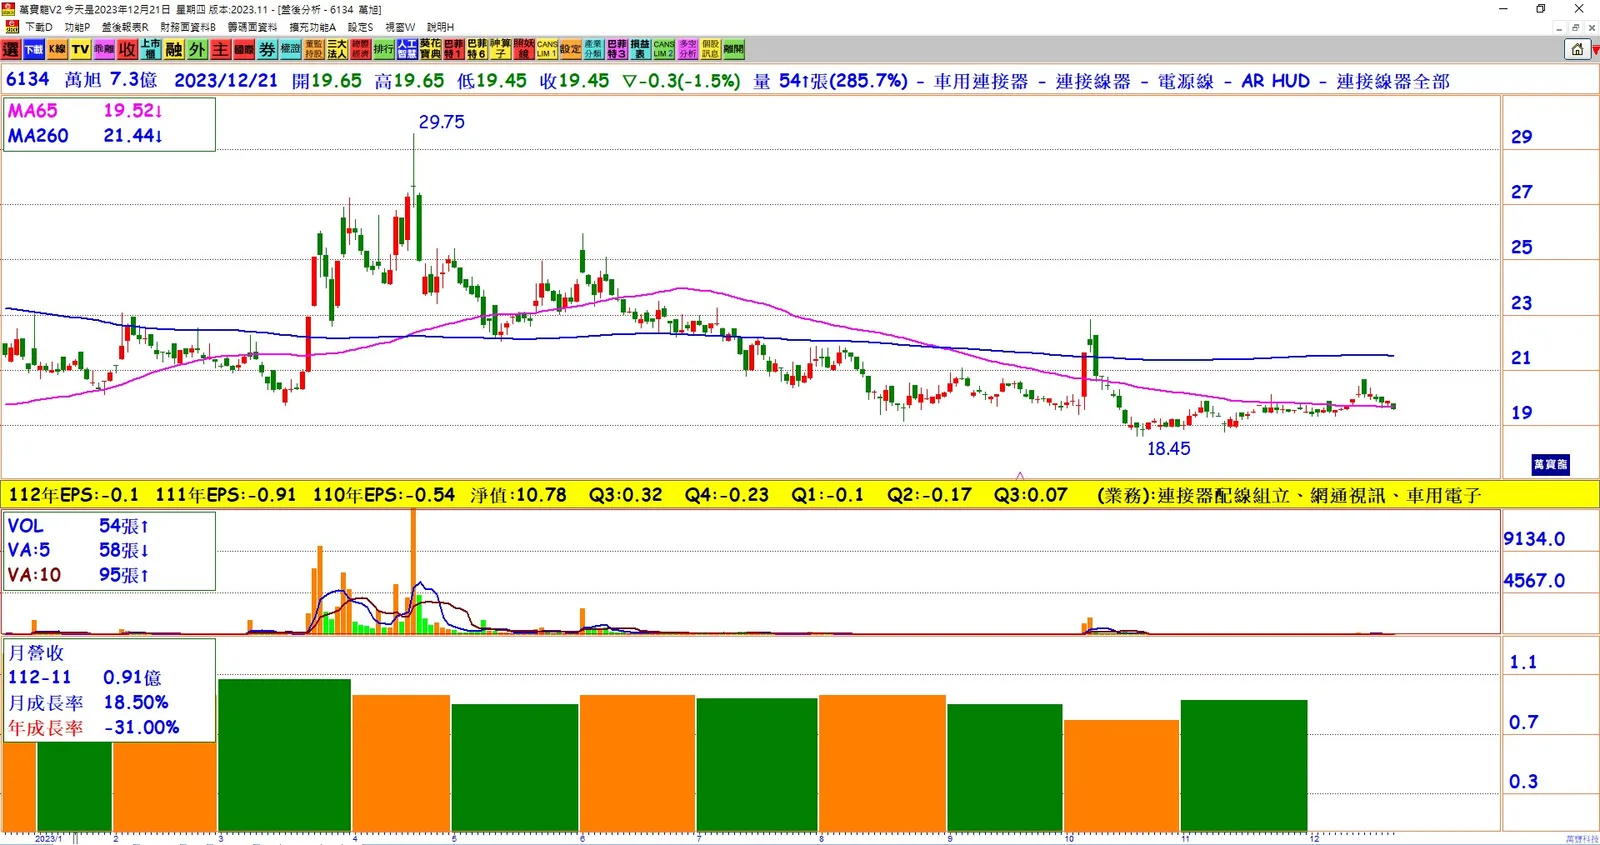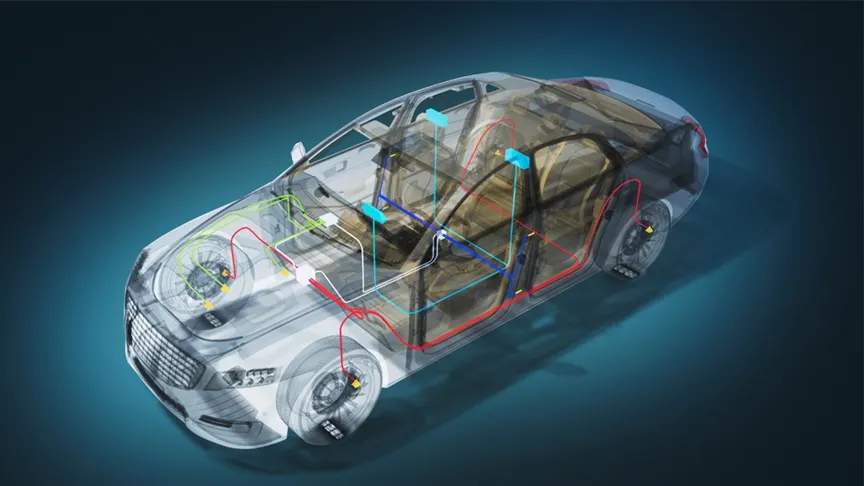
1. 轉型方向: 萬旭(6134)近年進行轉型,由原本的消費性電子產品配線進入電動車供應鏈。公司表示,未來產品發展的核心方向不變,主要著重在車用、儲能工控、航太和醫療領域。
2. 2023年營運表現: 受到中國經濟放緩、美中科技戰、通膨、美國升息、全球經濟不確定性等因素影響,前三季營收為8.7億元,累計稅後淨損為1,478萬元,每股稅後淨損為0.2元。公司指出,相較整體市場衰退30%,萬旭的營收僅較2022年同期衰退17%,表現相對穩健。
3. 展望2024年: 萬旭表示,2024年上半年營運仍偏淡,但期望下半年能逐步復甦。公司預期車用將成為2024年營收成長的主力。
4. 毛利率改善: 近年來,公司積極轉型提供高頻傳輸、高畫質產品之線材供應,尤其在車用、視訊安控、儲能、醫療和航太等領域的產品毛利率有所改善。前三季的毛利率為26.56%,明顯優於2022年同期的14.77%。
5. 主要毛利貢獻: 2023年主要毛利貢獻來自車用、視訊安控、儲能、醫療、航太等產品。截至前三季,車用電子、視訊安控、網通工控營收占比分別為24%、24%、22%。