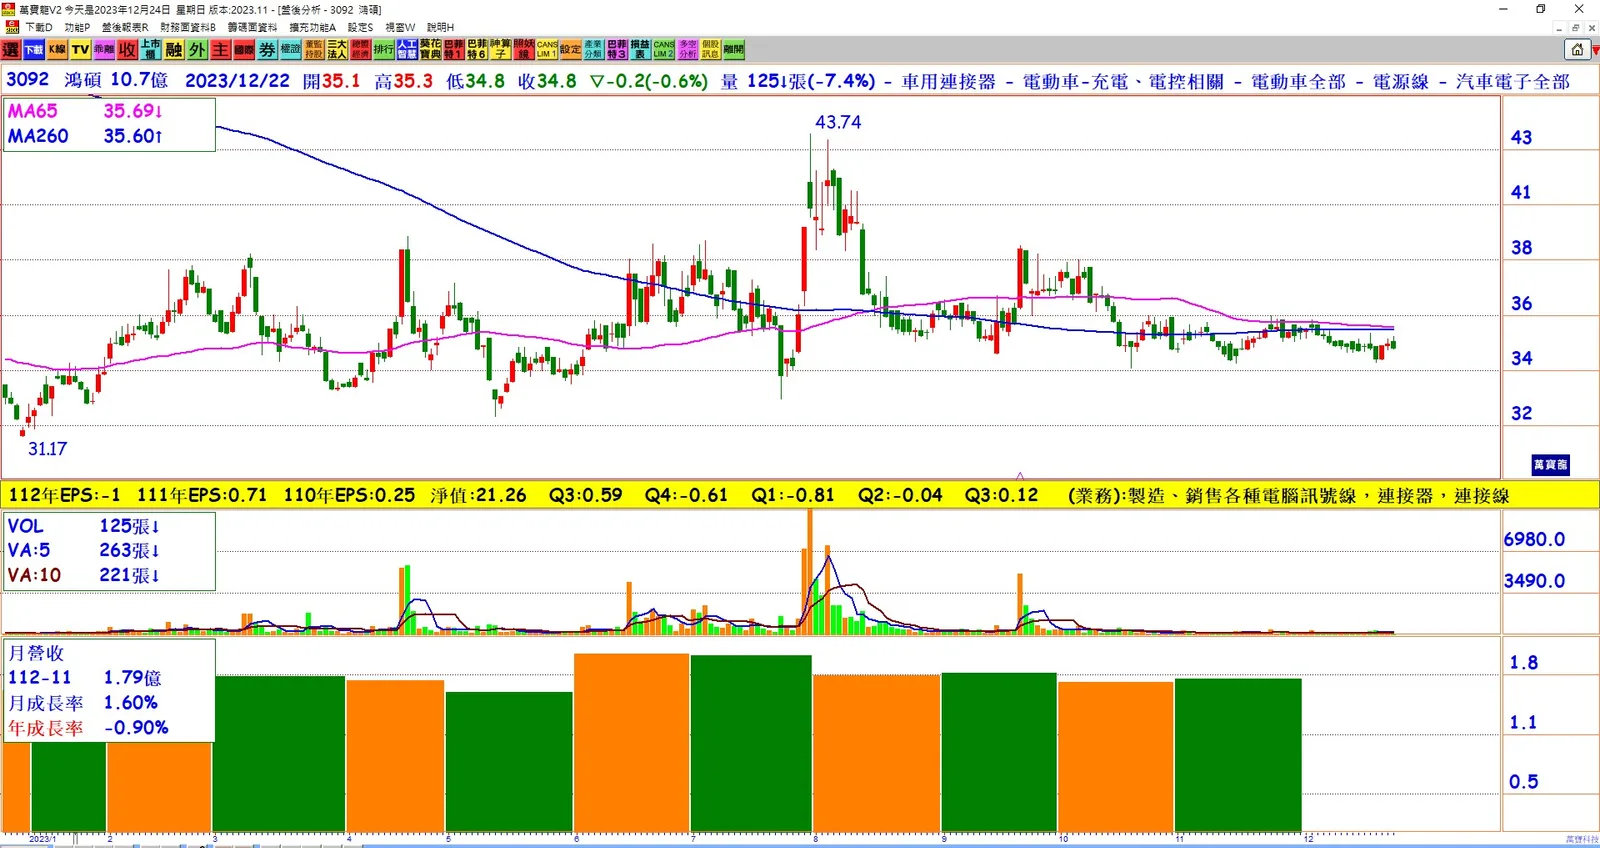
1. 營運不如預期原因:鴻碩今年因PC市場庫存去化和新能源貢獻不如預期,營運不如預期,前三季度陷入虧損,每股淨損達0.67元。
2. 連接線業務展望:鴻碩總經理魯憶萱樂觀看待明年連接線材業務,預期將恢復雙位數成長。雖然今年連接線業務因庫存去化衰退,但明年預計將有1成至15%的成長,即便市況較差,也預計會有8%的成長。
3. 新能源策略:鴻碩在新能源方面展開布局,預測未來市場將往DC(直流)發展。公司已取得雙認證,並在光伏線和儲能櫃線部分有相應的出貨。明年新能源營收占比預期首次站上25%,未來更有提升至25~30%的潛力。
結論:鴻碩因庫存去化和新能源營收不如預期,今年營運表現疲軟。然而,公司正啟動雙引擎策略,展望明年連接線業務反彈,並著力發展新能源領域,預期能夠提升業績表現。