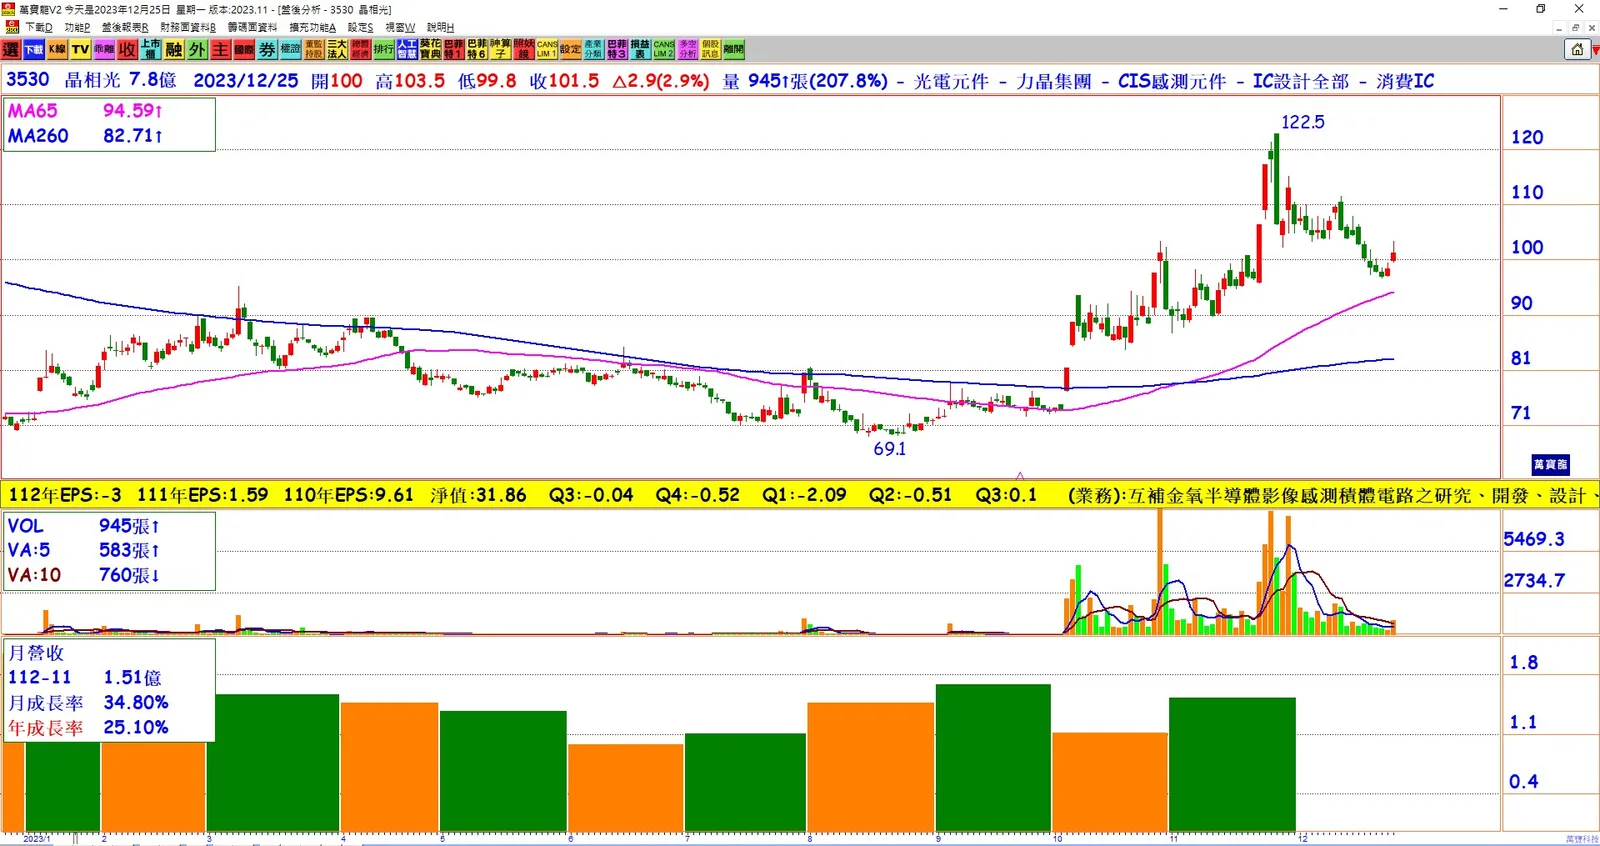
1. 營收展現逐步回升:晶相光法說會宣布,過去六個月營收表現逐步改善,第三季合併營收創五季新高,標誌著最壞情況已經過去。全年合併營收預估成長達雙位數百分比,顯示公司營運逐漸步出需求不振陰霾。
2. 安防監控產品成長主力:晶相光將以安防監控產品為主要成長動能,預計明年營收及獲利皆較今年改善。公司投入大量研發資源於BSI及近紅外感測技術,使得高階BSI產品進入量產階段,未來有巨大的成長潛力。
3. 新應用帶動市場需求:晶相光恢復投片並看好未來CMOS影像感測器產業,特別關注新應用領域如車載、AR/VR等。公司的技術研發方向與市場趨勢一致,汽車內外攝像頭應用中大量使用近紅外技術。
4. 面對價格調整保持韌性:對於三星調漲CIS價格,晶相光主要應用於安防監控、車用影像、視訊攝影機、生物晶片等領域,並未受到手機CIS價格調整的影響。公司與客戶維持良好關係,且目前未有調整價格計畫。
5. 未來展望樂觀:公司將積極爭取分散大陸供應鏈風險之客戶,因對價格不敏感,預期將帶動公司ASP提升。持續朝好的方向前進,預期2024年業績表現將優於今年,展現出長期發展的樂觀前景。
結論:晶相光展現積極的六個月營收表現,特別是在安防監控產品領域的引領下,公司預期2024年業績將實現雙位數百分比的成長。投入研發並關注新應用領域,使得公司在市場中保持競爭力。同時,對於價格調整保持韌性,積極爭取新客戶並分散風險,展現了公司未來持續成長的樂觀展望。