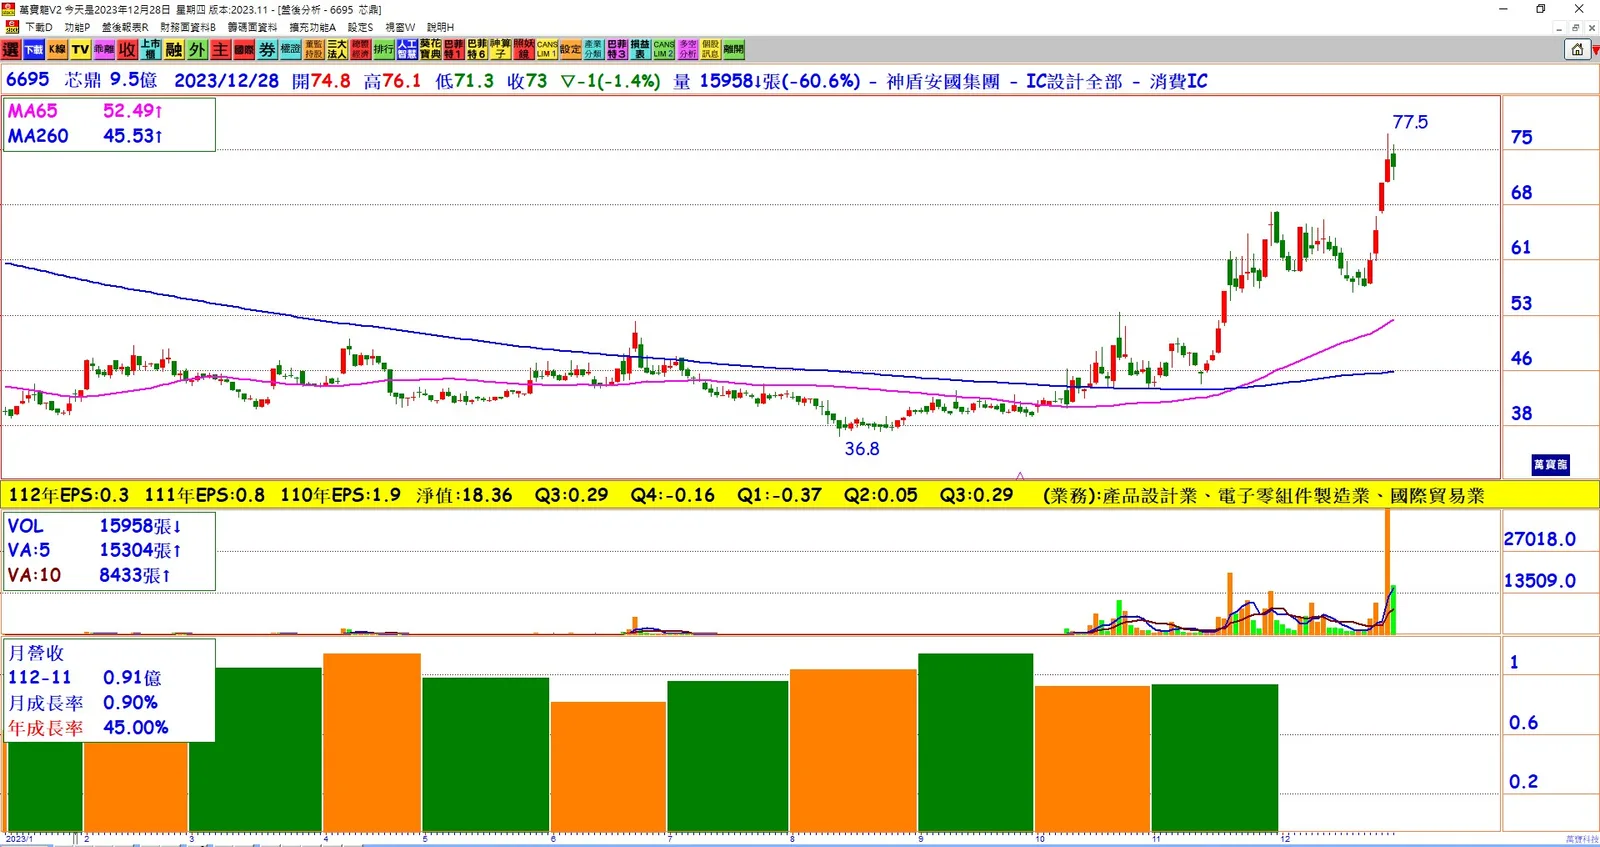
1. 營運壓力: 芯鼎(6695)公布了11月份的自結每股稅後純益為-0.24元,顯示公司的營運仍然承受壓力。法人估計,芯鼎的營收尚未達到損益平衡點,且車用SoC及ISP(智慧影像處理器)剛進入量產,尚未扭轉營運的逆風。
2. 11月營收情況: 芯鼎11月份的合併營收為0.91億元,年增45%,但稅前虧損為0.23億元,整體營運表現受到壓力。單月每股稅後純益為-0.24元,較第三季的0.29元差距較大。管理階層表示,庫存天數已大幅下降,預計經過調整後在2024年將有優異的表現。
3. 2024年展望: 芯鼎指出,2024年車用將成為主要動能,其中數位訊號處理器(DSP)已升級至第四代,使用22奈米技術並結合AI影像處理,辨識能力有顯著提高。ISP技術方面,芯鼎自凌陽時代起已有深厚技術底蘊,現在再將其應用於機器視覺領域,並介入電動車電子元件的市場。
4. 挑戰與機會: 分析指出,車用SoC的製造難度高,晶片設計流程差異大,並需要符合"Safe ready"觀念,這使得車用半導體的製造與傳統消費性半導體有顯著區別。芯鼎在凌陽和神盾集團的支持下,致力於提高整體客製化比重,預估2024年下半年可能在歐系車廠的行車紀錄器應用中取得進展。
競爭與護城河: 法人強調,需要繼續關注芯鼎的表現,半導體市場變化迅速,競爭對手層出不窮。若芯鼎的產業護城河不夠深厚,有可能面臨壓價和被淘汰的風險。
結論: 芯鼎面臨著營運壓力,特別是在新產品的進入初期。然而,公司在車用半導體領域的技術升級和客戶導入,以及在ISP技術應用上的深耕,被視為未來的成長動能。在競爭激烈的半導體市場,持續提升技術與客戶導入將是芯鼎的關鍵。