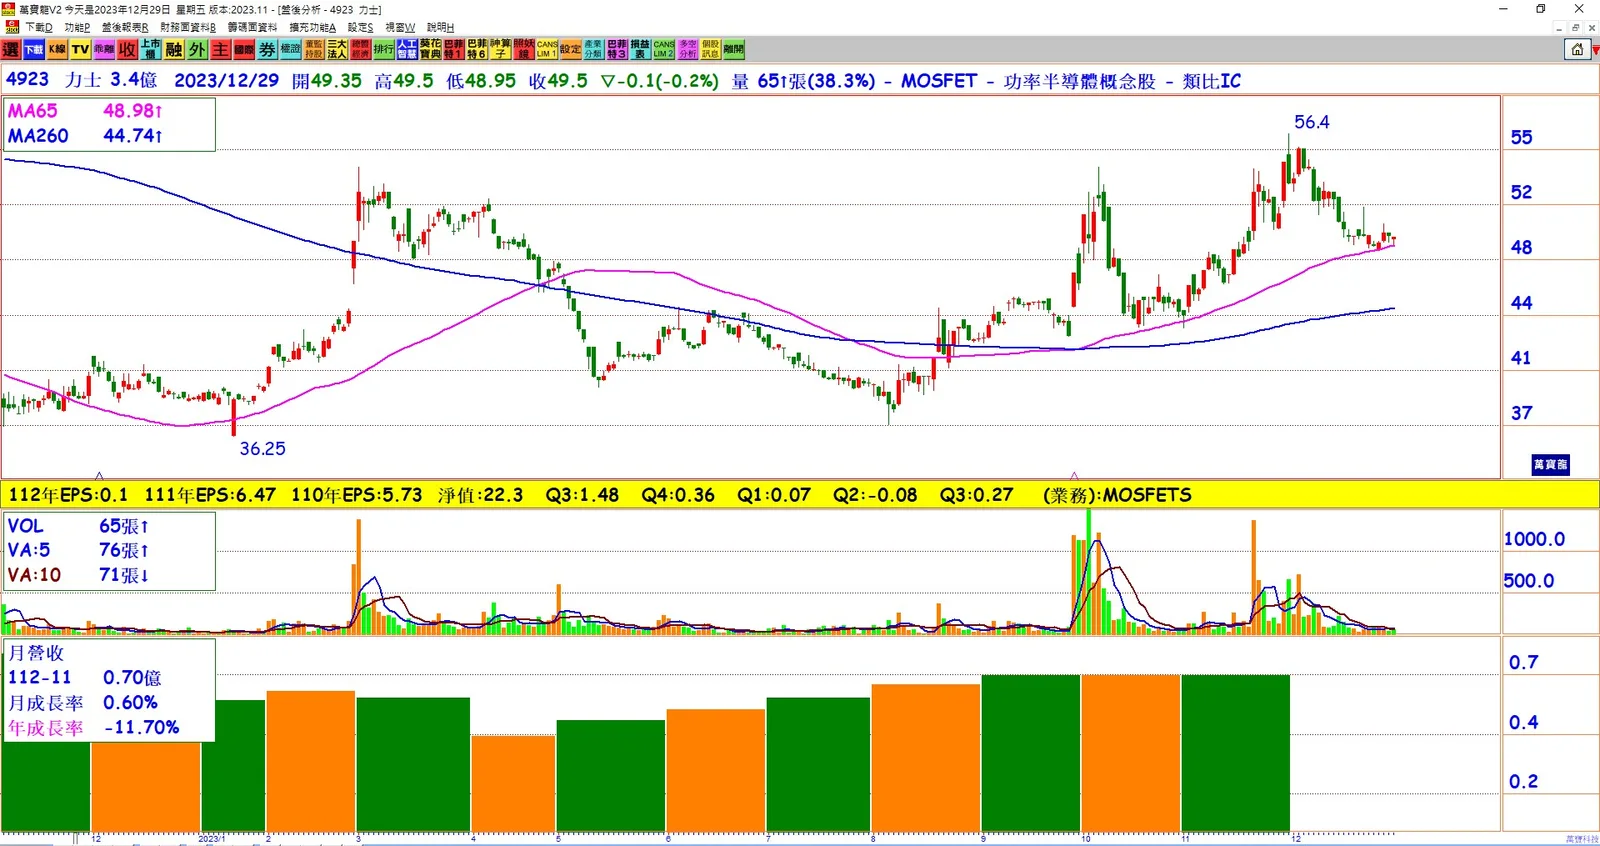
1. 投片量預估增長: 功率元件MOSFET廠商力士(4923)對2024年的展望積極,預測今年的投片量將較去年成長1至2成。這是因為隨著2024年代工價格隨市場調整,力士看好市場趨勢。
2. 技術優勢: 力士以自有的功率MOSFET專利技術為基礎,提供客戶全方位技術解決方案。公司擁有115項專利布局,強調這有助於避免市場殺價競爭。技術導入產品的比例逐漸上升,凸顯了力士的技術研發實力。
3. 營運回顧: 在回顧2023年的營運表現方面,上半年受客戶庫存調整影響,但第三季開始有所回溫。第四季毛利率有望維持在26%以上。手機是產品營收的主要來源,佔比最高達37.3%。
4. 未來趨勢: 力士分析指出,隨著AI筆電對更高供電瓦數的需求增加,MOSFET的單價將上升。公司預期在2024年下半年開始供應新機種。
5. 晶圓代工合作: 力士表現出對2024年晶圓代工的信心,預計投片量將增加。公司正在與國內大型LED Driver IC廠商合作開發LED Driver-IC合封技術,這被視為未來的一大成長動能。
結論: 力士看好2024年的市場表現,投片量增長、技術優勢、以及與大型廠商的合作都被視為公司未來的發展動力。隨著市場趨勢的變化,力士將繼續致力於提供客戶全方位的技術解決方案。