1. 第四季財報
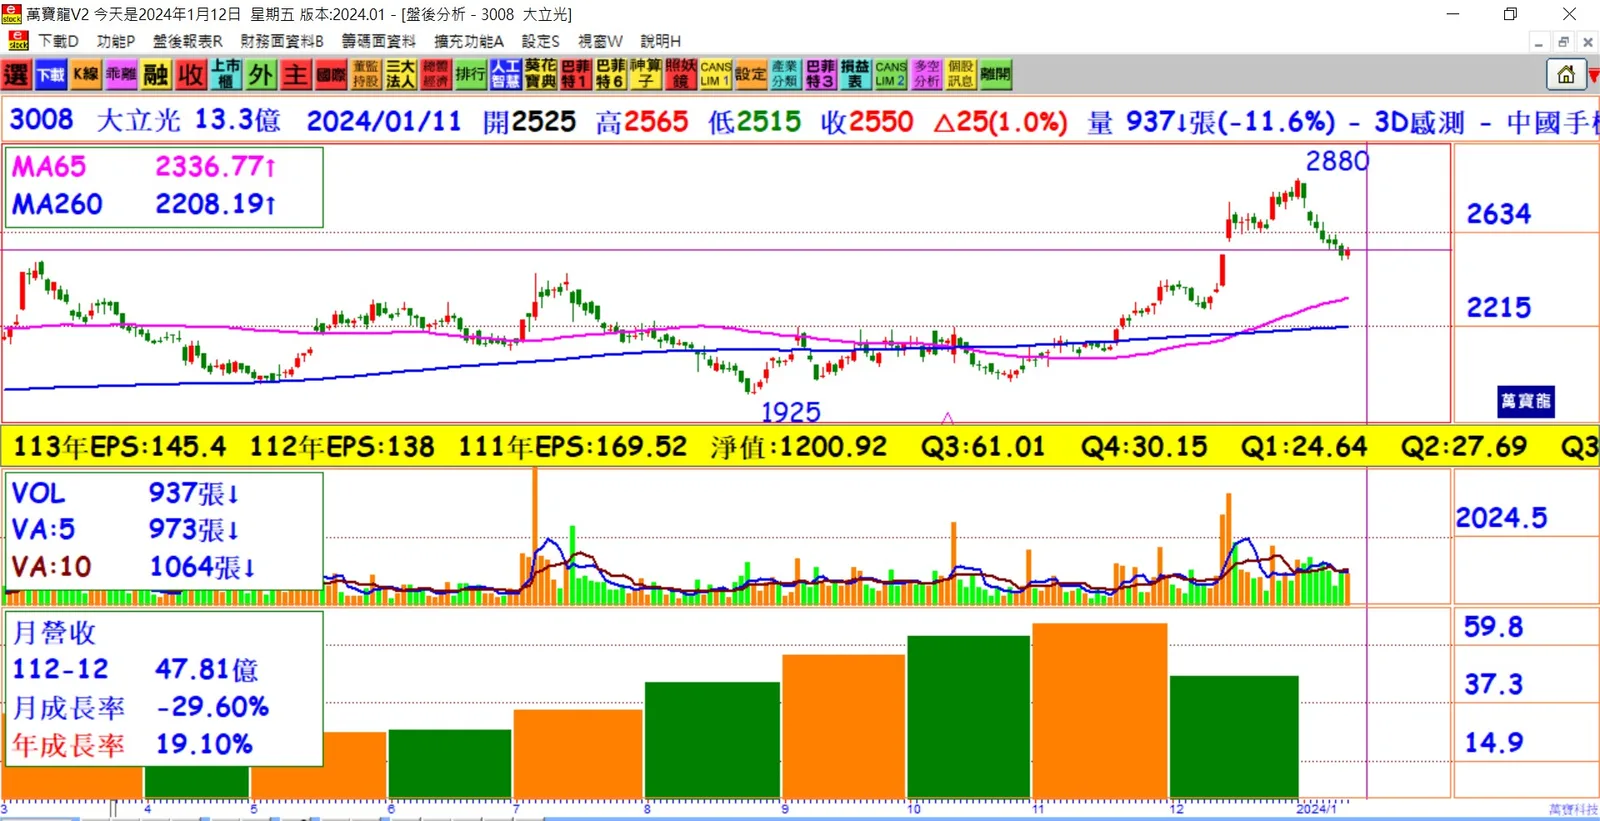
- 毛利率:第四季毛利率為52.78%,季增10.22個百分點,強勢重返五成大關,為2023年以來的新高。
- 營收:第四季合併營收為178.83億元,季增31.21%,年增24%,寫下2019年第四季以來的新高。
- 匯損:匯損高達28.5億元,進蝕獲利逾二個股本,導致單季每股稅後盈餘(EPS)為37.25元。
2. 全年業績
- 年度EPS:全年EPS 134.18元,為2013年以來的新低,較前年的EPS 169.52元下降逾二成。
3. 毛利率提升原因:毛利率提升原因包括良率提升和產品組合的優化。林恩平指出良率永遠有改善的空間,但由於報價逐季下滑,毛利率的續揚仍需視客戶拉貨的組成而定。
4. 展望2024年首季:針對2024年首季,由於進入傳統淡季,市場上存在一些悲觀的聲音,但部分客戶對高階手機較為樂觀,一些新款單子可能會延續上季表現。對於毛利率的展望,林恩平表示,仍需視客戶拉貨的組成而定。
5. 新產品規格升級:在規格升級方面,Tele(長焦)潛望鏡頭、潛望鏡頭與主鏡頭G+P(模造玻璃+塑膠)的開案數都有增加。預期含G+P和內對焦的新機種發表的時點應在2024年下半年。
6. 設備投資:隨著新專案不斷推出,某些製程變得比較複雜,因此增加了一些新的生產設備的需求。公司已經著手添置這些設備,預計到今年年中,瓶頸會愈來愈少。
總體而言,大立光在第四季度取得了令人滿意的財務表現,但匯損對全年業績產生了一定的影響。公司對於新產品的規格升級和設備投資表現出積極態度,展望未來。