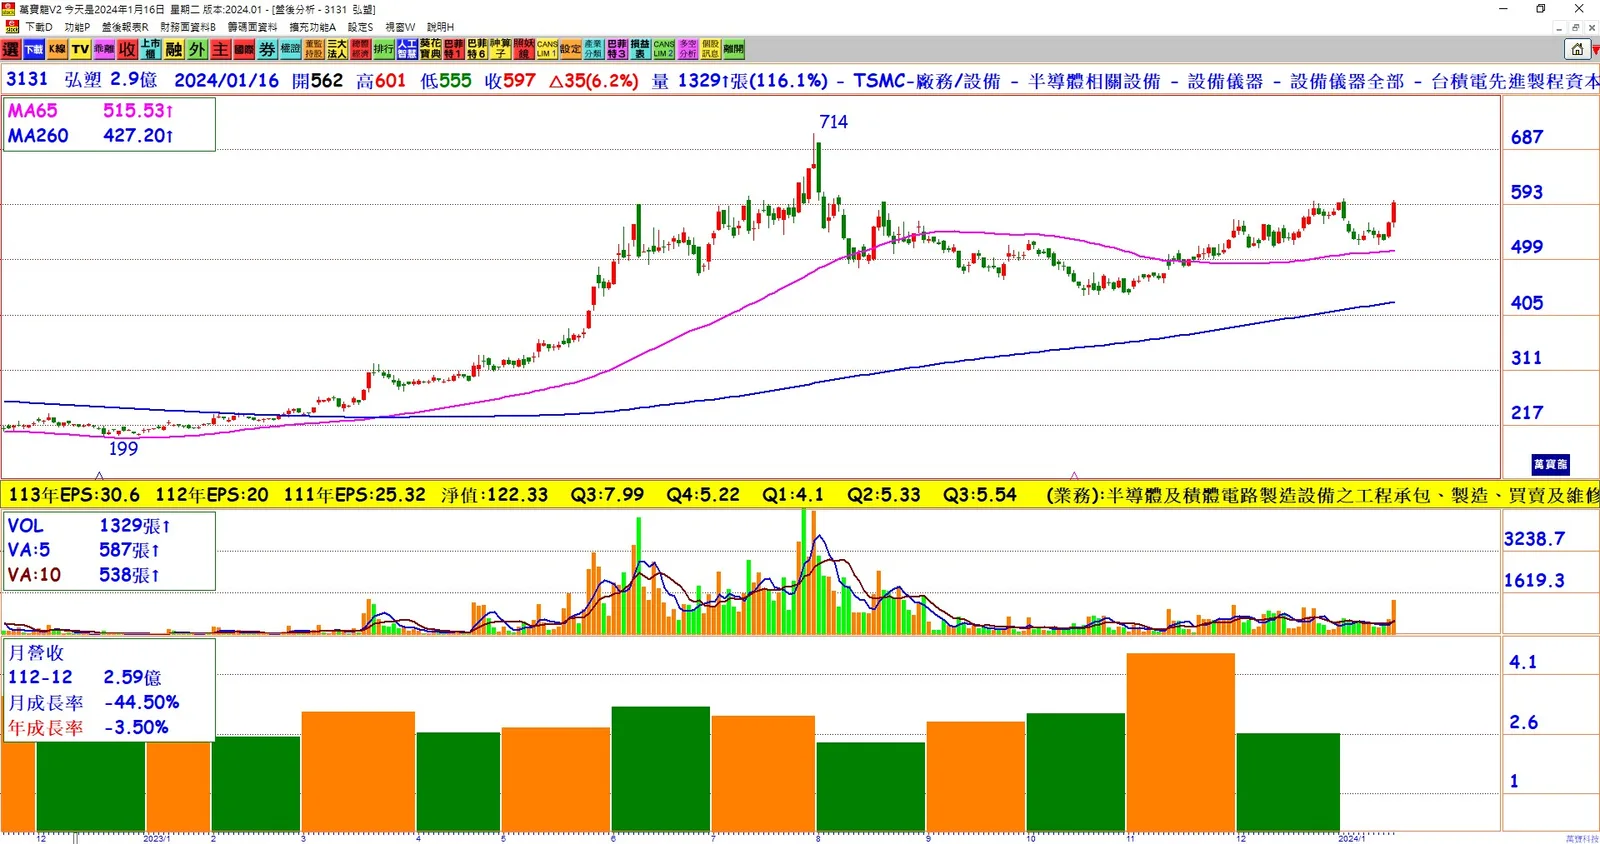
1. 全年營收逆勢成長:弘塑(3131)去年全年營收年減4.82%,但法人預估今年將逆轉勝。評估指出,台積電先進封裝機台和美系客戶HBM機台的拉貨將帶動全年營運呈現季季高表現,預期今年的營運將勝過去年。
2. 台積電封裝設備入帳:弘塑去年下半年開始出貨的台積電先進封裝機台,預計將於今年下半年開始入帳。這受益於台積電表示將擴大先進封裝CoWoS產能,弘塑在CoWoS相關設備供應中佔有一席之地。
3. HBM機台拉貨:弘塑是記憶體美系客戶在HBM(High Bandwidth Memory)大動作擴產的主要設備供應商。美系客戶在HBM擴產對應的後段設備方面,弘塑提供金屬蝕刻、去光阻、晶圓清洗、晶圓金屬化鍍等,預期弘塑將獲得多數新機訂單。
4. HBM訂單挹注營收:由於弘塑為HBM大擴產的受惠廠商,市場法人預估,來自中科HBM設備訂單將至少挹注營收5%至10%。
5. 強勁的營運動能:弘塑今年在台積電先進封裝設備和美系記憶體客戶的HBM設備拉貨的動能下,預期今年的全年營運成長動能將轉為強勁。
總的來說,受惠於台積電擴產和美系客戶HBM擴產,弘塑展望今年將迎來積極的營運表現,全年的營收預期將超越去年。