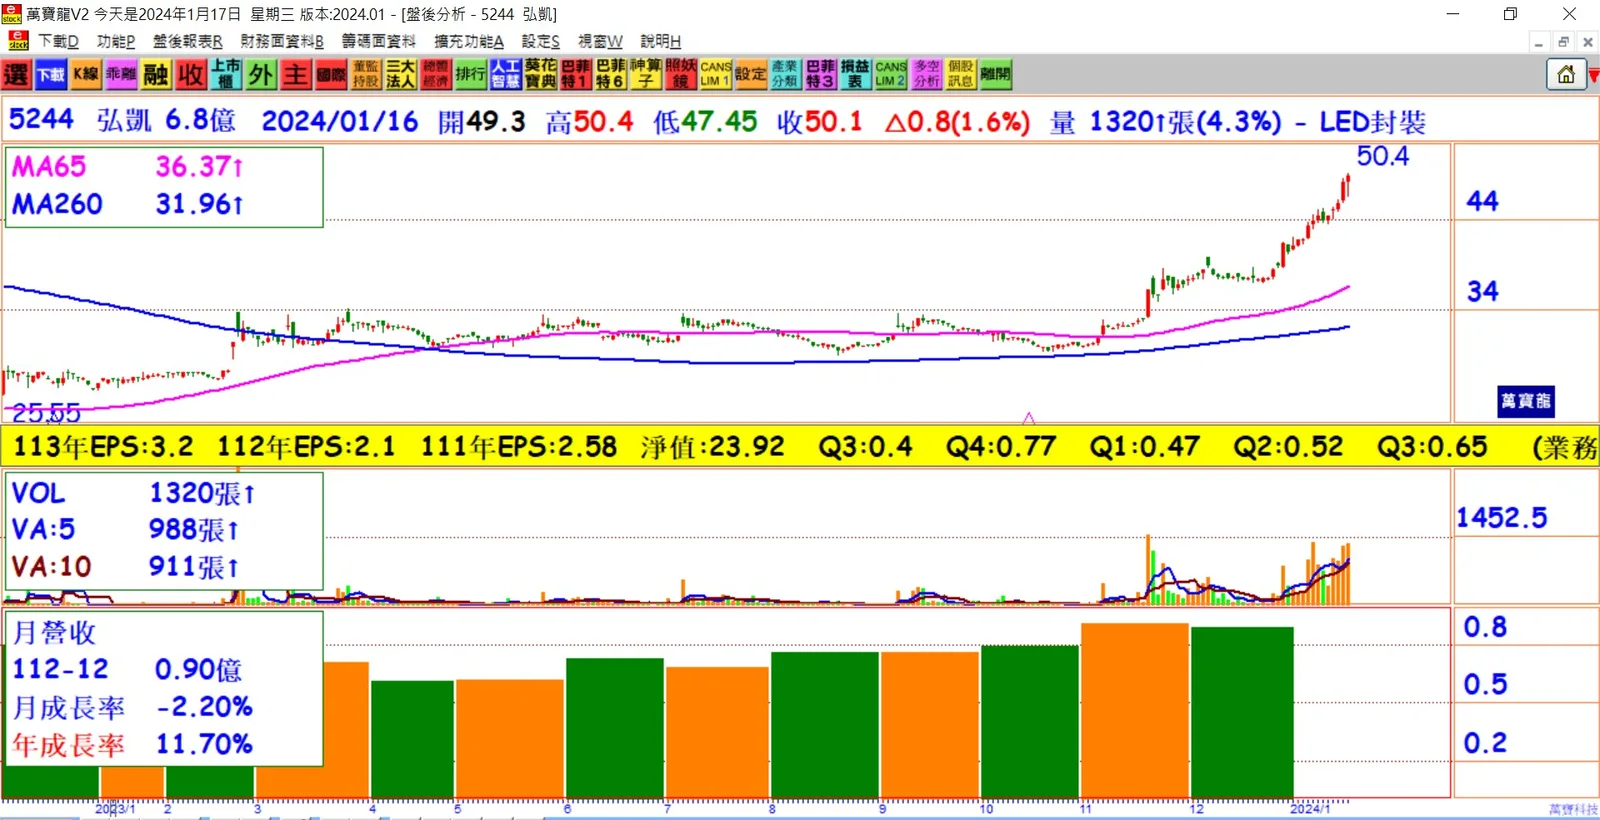
1. 疫情低潮後的復甦:弘凱(5244)成功度過疫情低潮,連續六個月繳出年增的營收成績單。自疫情步入尾聲後,公司單月營收持續增長,股價在2022年12月多起漲,迄今已穩定站穩50元整數大關。
2. 展望樂觀謹慎:弘凱看好2024年的展望,特別是AI PC市場的快速成長和商用機種換機潮的啟動。公司認為,車用LED光源在汽車氛圍燈滲透率提升下,有望成為新的動能。然而,公司對未來展望採取樂觀謹慎態度。
3. 市場動能:弘凱表示,隨著下游PC客戶庫存調整告一段落,AI PC相關應用需求迅速增長,尤其是公司的筆電鍵帽指示光源訂單明顯回溫。此外,多年耕耘的車用LED相關產品出貨量逐步增長。
4. 預期成長領域:弘凱預期,今年整體營運展望受惠於3C感測產品重回成長軌道,車用光源將擴展至更多安全係數較高的機構件。車用光源和3C感測兩大產品線預計將持續成長
。
5. 車用光源及3C感測:弘凱2023年車用光源營收占比達40%,第四季更達近50%水準。公司預計2024年車用產品占營收比重將持續增加,並強調車用產品的技術門檻高、認證標準嚴謹,毛利率較高。
6. 營收及獲利表現:弘凱2023年前三季每股稅後純益達1.64元,平均毛利率達45.4%,已超越2022年平均毛利率。第四季營收達2.63億元,年增13.36%,創下自2022年第一季以來的新高紀錄。