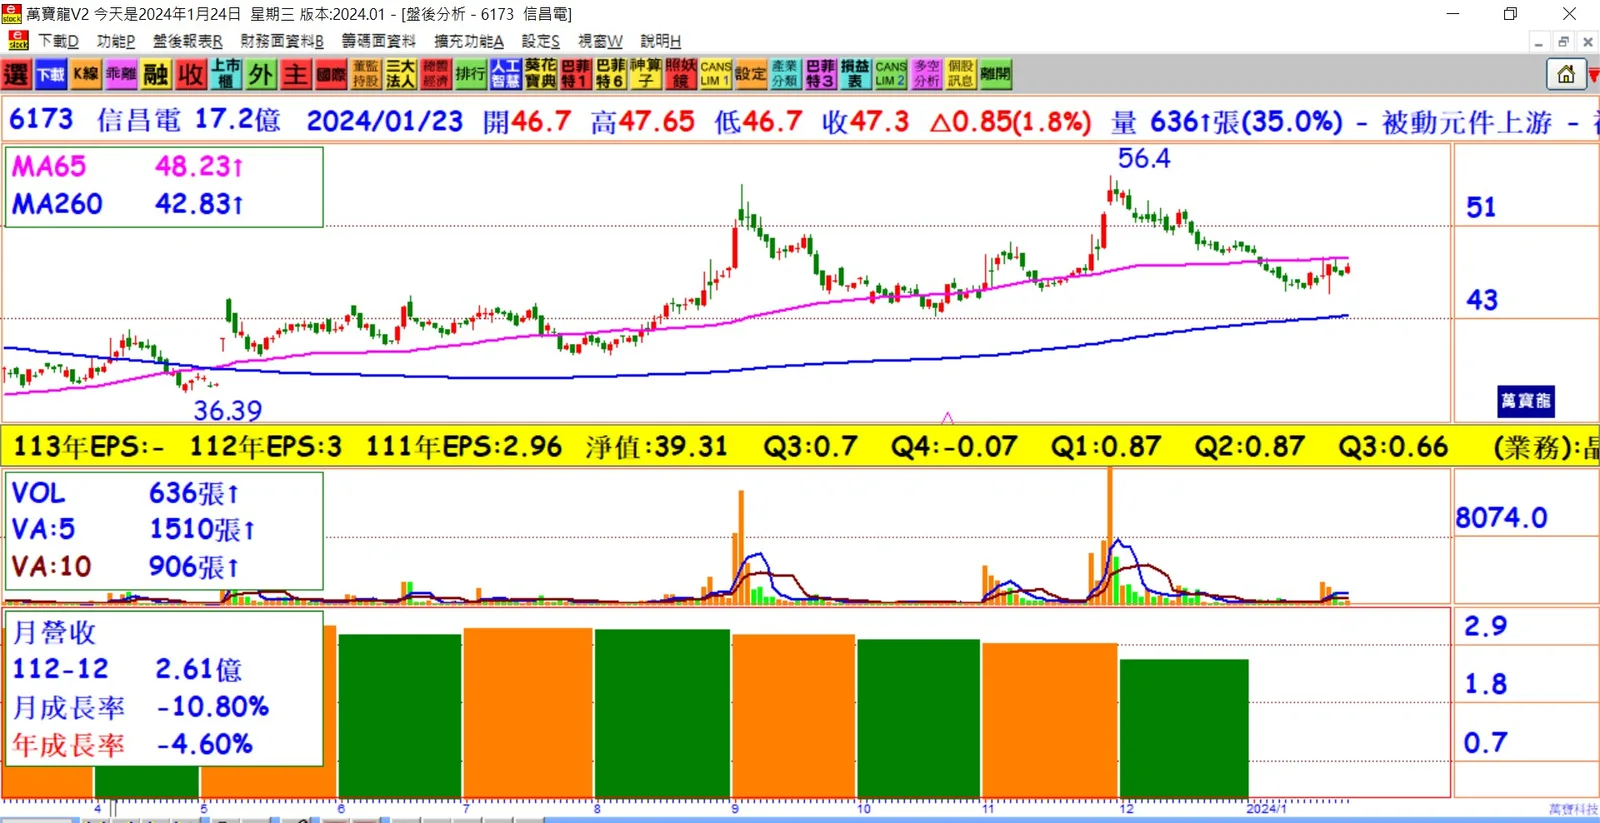
1. 獲利表現強勁:利基型MLCC暨陶瓷粉末廠信昌電(6173)公告去年12月自結損益,單月獲利1,500萬元,較去年同期年增275%。每股稅後純益達0.09元,年增350%。此成績反映了公司在MLCC市場中的優越表現。
2. MLCC供應商角色:信昌電隸屬於PSA華科事業群,其MLCC廠華新科(2492)持有其股權。公司供應MLCC陶瓷粉末,同時專注於大尺寸MLCC的生產,成為該領域的主要供應商。大尺寸MLCC需求呈現逐年增長,市場需求預估2025年將達2,330億顆,為信昌電提供良好發展機會。
3. 市場定位與策略:信昌電在大尺寸MLCC市場佔有率約4%,但由於其高價值特性,ASP高達其他小尺寸MLCC的10倍以上。公司鎖定大尺寸MLCC,以獲得更高的市場地位與利潤。
4. 前瞻展望:信昌電預期大尺寸MLCC市場在2024年、2025年將持續成長,並計畫利用這個成長趨勢推動業務擴張。公司自結損益數據顯示了其在MLCC領域的強勁表現,並強調了大尺寸MLCC市場的前景。
結論:信昌電在大尺寸MLCC市場取得顯著的成績,其獲利在2023年12月再次實現強勁的年增長。公司專注於高價值的大尺寸MLCC,致力於滿足市場需求,預期未來可持續受益於市場的擴張。