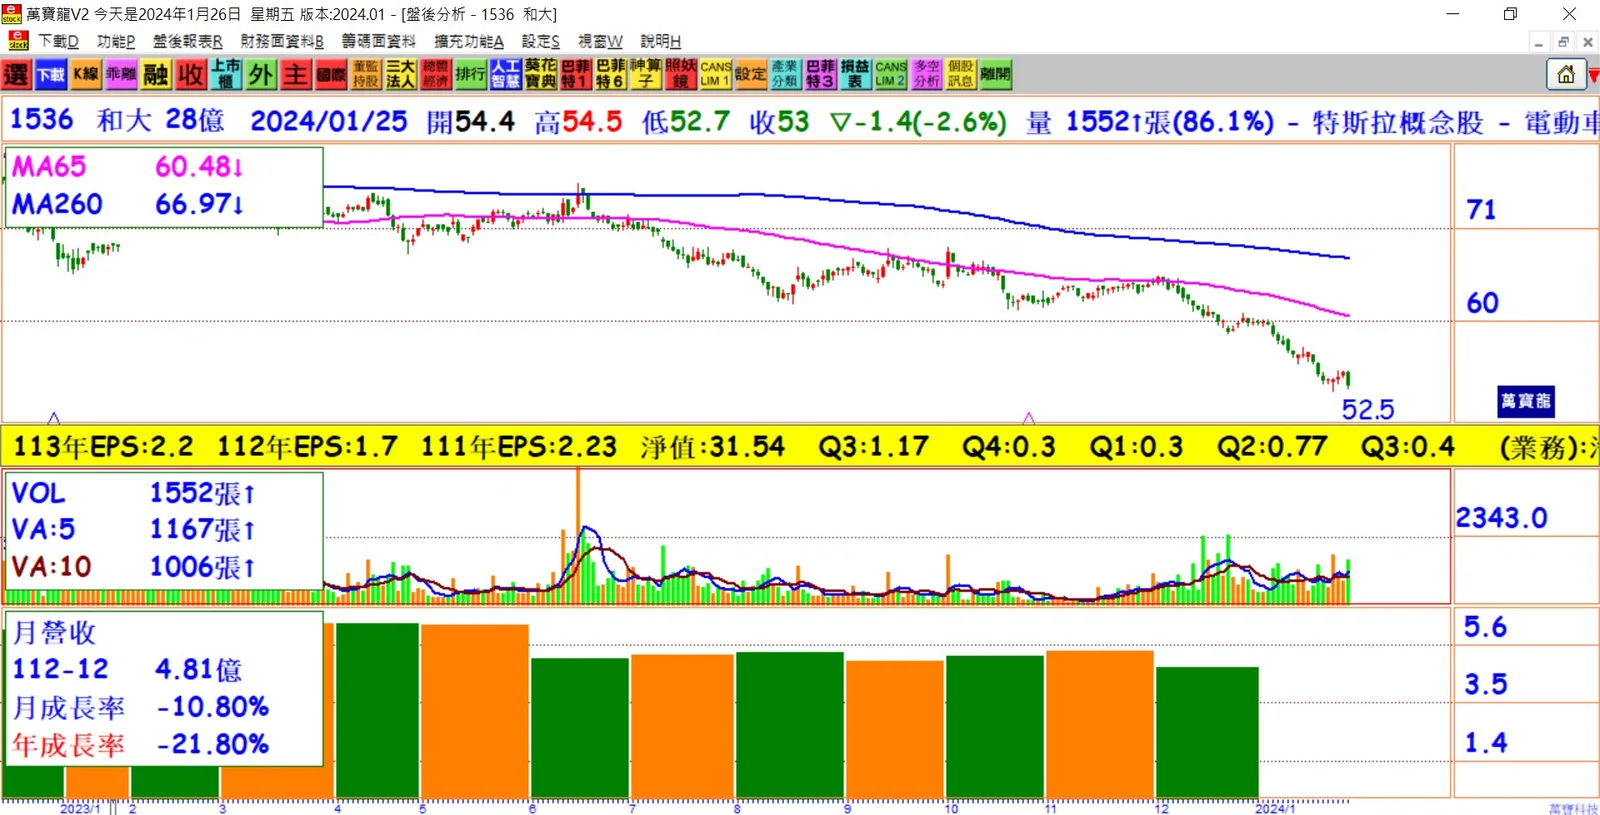
和大(1536)在經歷了2023年的營收衰退後,近日受到美系外資報告下調目標價的影響。不過,公司表示,2024年客戶庫存調節動作預計在首季告一段落,並且已經看到前三大客戶的訂單增溫,預期全年營收有望恢復兩位數成長。
以下是和大2024年營運的主要看點:
1. 客戶訂單增長:和大的前三大客戶包括BorgWarner、特斯拉和BMW,其中前兩大客戶的訂單對公司營收占比超過5成。公司透露,這些客戶的訂單能見度高,2024年的訂單皆較上年度增長。此外,公司最近接到了兩家美國新能源車廠的訂單,已經開始少量出貨,預計下半年將進一步增加出貨量。
2. 預期營收增長:隨著客戶訂單增長,法人看好公司全年營收有望恢復兩位數成長。同時,毛利率也預計會回升至20%以上,進一步推升獲利水平。
3. 新能源車業務增長:新能源車市場的快速發展是公司未來業績成長的主要驅動力之一。公司表示,2023年出貨的新能源車占比已接近40%,預期2024年將進一步增加至約45%。此外,公司積極布局相關車款,並且已經接到了新的歐洲車廠訂單,預計將成為2024年營運成長的主力之一。
總的來說,和大對2024年的營運充滿信心,並且預期隨著客戶訂單增長和新能源車市場的擴大,公司的業績將會得到顯著提升。